伯恩斯坦 全球航空航天与国防|商用飞机:整机设备市场表现尚可,但发动机板块更优!
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
这份伯恩斯坦行业研究聚焦商用飞机供应链中的设备环节(发动机之外的系统与部件,含飞控、航电、起落架、机轮/刹车、环控、短舱、内饰等),结论是设备市场本身并不差,但发动机板块在增长、利润率与估值上全面占优。 设备领域最大玩家为RTX、Safran、Thales和Honeywell Aerospace,而2024年以来股价涨幅最大的恰是发动机导向公司——Carpenter、Rolls-Royce、ATI、Howmet和GE。 从数字看,发动机与设备两组公司的利润CAGR差距从约400bps扩大到约1100bps;估值上发动机导向公司前瞻EV/EBITDA中位数20.6x、设备公司平均14.1x。 差异根源在售后市场:发动机全寿命售后收入通常为OEM售价的4倍且当前更高,发动机OEM部件利润率约60%,且MRO由LLP更换时点驱动、可预测性强;设备多为按需(break-fix)维修、售后增长更慢。 结构上,商用发动机仅占新机价值的25%却占MRO支出的52%,设备MRO市场每年约$21 billion(机轮/轮胎/刹车占18%、APU与航电各13%)。 竞争格局方面,Safran占全球新造机起落架、机轮与碳刹车的54%,客舱内饰由Safran(Zodiac)与RTX(Collins)双寡头主导、约40%座椅收入来自售后。 共识预期2025-2028年发动机公司收入与利润增速在平均与中位数口径上均高于设备公司,报告预计这些趋势和差异将持续;报告正文未给出个股评级或目标价。
主要观点
- 报告将设备定义为飞机上发动机之外的系统与部件(飞控、航电、作动、起落架、机轮/刹车、客舱内饰等),该领域最大玩家是RTX、Safran、Thales和Honeywell Aerospace,它们在大多数设备市场竞争。
- 过去两年多数商用飞机供应商股价表现强劲,但涨幅最大的是发动机导向公司,尤其是Carpenter、Rolls-Royce、ATI、Howmet和GE,发动机公司在收入和盈利增长(含前瞻估计)上领先。
- 发动机优于设备的核心在售后市场三大差异:售后相对OE价值更高(且因发动机短缺、寿命延长而扩大);发动机MRO由LLP更换时点驱动、可预测性更强;发动机售后利润率相对OE更高(机轮/刹车是设备端的例外)。
- 发动机全寿命周期售后收入通常可达OEM售价的4倍,当前因备件与MRO产能价格异常高企,该比例还要更高;设备产品的售后/OE比例总体明显更低。
- 发动机OEM在装机发动机交付上亏损,但部件业务可获得约60%利润率;设备售后利润率一般更接近OE水平(机轮和刹车除外),因此设备售后增长也更慢(on-condition/break-fix)。
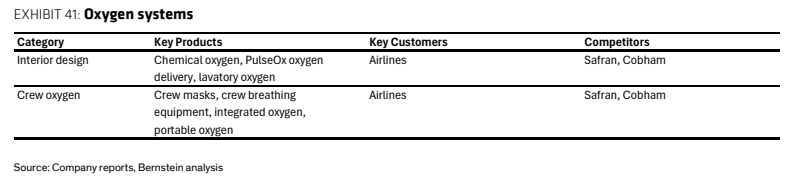
- 收入与利润数据证实分化:发动机导向公司收入增速强于设备同行,利润增速差距更大,两组公司利润CAGR差距从约400bps扩大到约1100bps。
- 估值反映差异:发动机导向公司前瞻EV/EBITDA中位数为20.6x,设备公司平均为14.1x,发动机相关公司获得更高估值。
- 商用发动机在售后市场角色突出:仅占新机价值的25%,却占MRO支出的一半以上(Exhibit 21:发动机52%、部件18%、机体及改装17%、航线13%)。
- 设备MRO市场每年约$21 billion,其中机轮/轮胎/刹车占18%、其他组件22%、APU与航电各13%、燃油系统8%、起落架6%;使用频率与系统复杂度决定售后规模。
- 起落系统竞争格局:Safran占全球新造机起落架、机轮与碳刹车的54%且装机基础持续扩大(A320、A350、737、787),RTX Collins紧随其后;起落架通常单一来源、刹车常为双来源,Liebherr提供737 MAX起落架,Heroux-Devtek在支线机和777上有强势地位。
- 客舱内饰由Safran(Zodiac)与RTX(Collins)双寡头主导,座椅属买方选装、航司选定后很少更换,约40%座椅收入来自售后;近50家航司与SpaceX合作通过Starlink提供宽带,机载娱乐正快速演变。
- 前瞻共识:2025-2028年发动机公司/部门的共识收入与利润CAGR在平均与中位数口径上均高于设备公司(Exhibit 19、20),报告预计发动机与设备之间的趋势和差异将持续。
论述逻辑
- 报告先给出定义与格局(设备=发动机之外的机载系统与部件,最大玩家为RTX、Safran、Thales、Honeywell Aerospace)→ 用2024年初以来股价对比说明发动机导向公司(Carpenter、Rolls-Royce、ATI、Howmet、GE)显著跑赢设备公司 → 再用收入与利润CAGR验证基本面差异(两组利润增速差距从约400bps扩大到约1100bps)→ 将差异归因于售后市场三大特征:发动机售后/OE价值比高(全寿命通常4倍、当前更高)、MRO由LLP更换时点驱动而可预测、部件利润率约60% vs 设备多为break-fix维修 → 由此解释结构性错配:发动机仅占新机价值25%却占MRO支出52%,设备MRO虽约$21bn/年但多数品类售后价值低 → 增速与利润率差异传导至估值(发动机前瞻EV/EBITDA中位数20.6x vs 设备平均14.1x)→ 最后以2025-2028年共识预期(发动机收入/利润增速在平均与中位数口径均高于设备)收尾 → 结论:设备市场尚可,但发动机更好,且预计趋势与差异将持续。
关键展望
- 报告明确预计发动机与设备之间的趋势和差异将持续:发动机因限寿件按循环和小时跟踪、MRO可预测且利润率显著更高,设备按需维修带来更少售后收入与更低利润机会。
- 共识预期窗口为2025-2028年:发动机公司/部门的共识收入与利润CAGR在平均与中位数口径上均高于设备公司(Exhibit 19、20,来源Bloomberg与Bernstein分析)。
- 风险提示:客舱内饰升级属可选项目,若航司盈利下滑将面临风险;报告另提示关于售后市场的进一步讨论可参考其9月8日报告(涉及高油价对legacy发动机的潜在风险)。
- 报告正文未给出任何个股评级、目标价或价格区间;伯恩斯坦/Autonomous普通股评级基于12个月期限,Outperform指跑赢相关指数10个百分点以上。
推荐标的
- 报告为行业结构分析,正文未给出个股评级或目标价;但明确点名设备领域最大玩家为RTX、Safran、Thales和Honeywell Aerospace,它们在大多数设备市场竞争。
- 报告点名的发动机导向公司Carpenter、Rolls-Royce、ATI、Howmet和GE是过去两年股价涨幅最大的群体,带动收入与盈利增长领先。
- 起落系统格局:Safran领先(全球新造机起落架、机轮与碳刹车的54%),RTX Collins在A320、A350、737、787上有大量机轮刹车内容;Liebherr提供737 MAX起落架,Heroux-Devtek在支线飞机和777上有强势地位。
- Exhibit 8列出估计商用发动机收入($bn):GE(CE&S, Avio Aero)35.7、RTX(Pratt & Whitney)24.4、Safran(Propulsion)14.2、Rolls-Royce(Civil Aerospace)13.7、MTU(Commercial)9.2、Honeywell(E&PS)3.8、Howmet(Engine Products)2.4等。
- 机体结构件厂商未被纳入比较,Hexcel被标注为NC(未覆盖);航电与通信领域竞争主要在Collins、Honeywell和Thales之间展开。
关键图表
图1. 部分公司美元利润复合年增长率(2023-2025年)
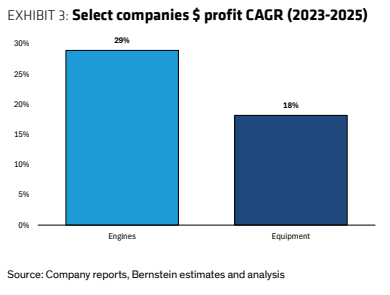
图2. 商用发动机收入估算(十亿美元)——按公司/业务板块

图3. 发动机公司——一致预期收入复合年增长率(2025-2028年)
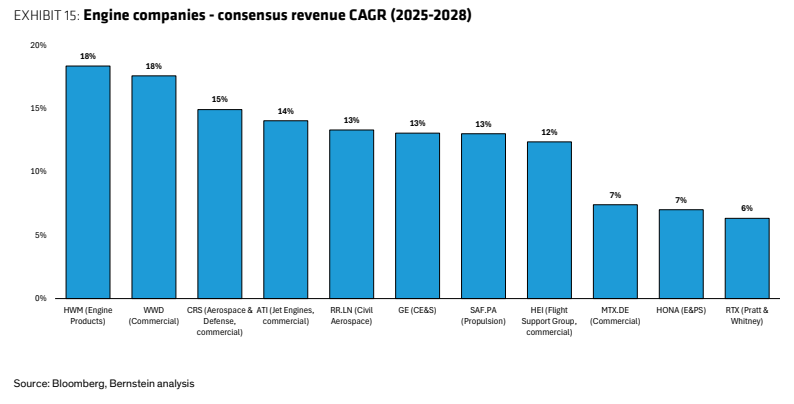
图4. OF收入复合年增长率(2023-2025年)

图5. 航电与驾驶舱
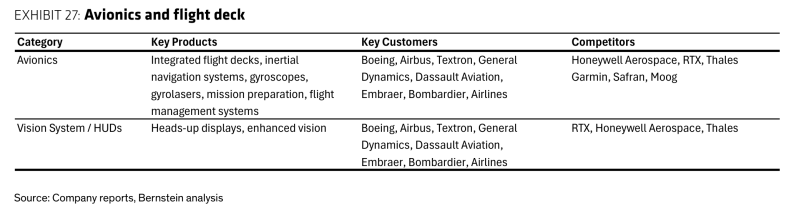
图6. 发动机相关
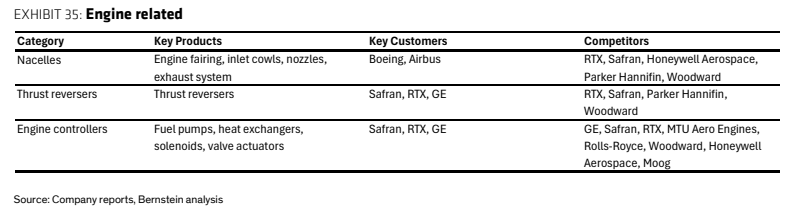
图7. 氧气系统