东方证券 振华股份 603067 首次覆盖:铬化学品龙头,新需求多极增长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
东方证券首次覆盖振华股份并给予买入评级,目标价43.20元,对应2026年45倍PE,报告日(2026年8月24日)股价32.64元。 公司深耕铬盐近六十年,已形成“铬铁矿—基础铬盐—铬基深加工—副产物高值利用”一体化产业链,2016-2025年营收由8.75亿元增至45.36亿元(复合增速约20.1%),归母净利润由0.80亿元增至6.59亿元(复合增速约26.5%)。 2025年铬的氧化物收入23.59亿元、占主营收入52.36%、毛利率29.65%,构成收入利润基本盘;铬基冶金材料收入6.71亿元、同比增长59.3%,成为新增长极。 报告认为燃气轮机、SOFC、航空发动机与商业航天扩张将拉动金属铬、氧化铬绿及铬基连接体需求,AI数据中心电力需求带动下2020-2025年Bloom Energy收入CAGR约20.6%,Oracle已签约1.2GW SOFC项目、协议上限2.8GW。 供给端铬盐环保壁垒高、国内铬矿进口高度依赖南非(占比约81%),生产企业数量持续减少。 公司已形成湖北黄石、重庆民丰、新疆沈宏三大基地及泰国制造平台,金属铬产能规划由1.2万吨提升至3万吨。 预测2026-2028年EPS为0.96/1.23/1.55元,对应PE为33.9/26.5/21.0倍,风险包括原材料价格波动、下游需求及产能释放不及预期、环保与海外经营风险等。
主要观点
- 首次覆盖给予买入评级,目标价43.20元,基于2026年45倍PE,报告日股价32.64元
- 公司为全球铬盐龙头,近十年营收利润高速增长
- 铬的氧化物构成公司稳定的收入与利润基本盘
- 铬基冶金材料加速放量,成为新的利润增长点
- AI数据中心电力需求带动燃气轮机与SOFC产业化,打开铬基材料新空间
- 航空航天与商业航天加速发展拉动高端铬需求
- 多基地协同布局叠加产能扩张,强化成本和运营优势
- 供给端:铬矿高度依赖进口且来源集中,铬盐新增产能受环保严格约束
- 需求端:皮革鞣制、表面处理/电镀、耐火材料和金属铬、颜料四大传统领域构成基本盘
- 高温合金产量与镍合金出口快速扩张,印证高端需求持续释放
- 盈利预测:2026-2028年归母净利润727/931/1174百万元,EPS 0.96/1.23/1.55元,毛利率逐年升至31.8%
- 风险提示覆盖原材料、需求、高端拓展、产能建设、环保安全与海外整合六方面
论述逻辑
- 行业供给逻辑起点:铬盐生产涉及六价铬、铬渣与废水治理,环保壁垒高,无钙焙烧等清洁工艺决定有效供给,新增产能受到严格约束
- 需求逻辑:传统皮革、电镀、耐火材料与颜料提供稳定基本盘,燃气轮机、SOFC、航空发动机与商业航天等新兴需求打开增量空间
- 新兴需求获得量化验证:Bloom Energy收入CAGR约20.6%、Oracle签约1.2GW(上限2.8GW)SOFC项目、全球入轨航天器数量CAGR约38.3%,需求景气可外推至铬基材料
- 公司卡位逻辑:一体化产业链叠加黄石、重庆、新疆三基地与泰国平台,通过规模采购、清洁生产、铬渣资源化及副产物高值利用降低综合成本,高温合金及特种钢客户认证加深壁垒
- 业绩推演:分产品量价与毛利率假设下,2026-2028年归母净利润727/931/1174百万元、EPS 0.96/1.23/1.55元,毛利率由27.8%升至31.8%
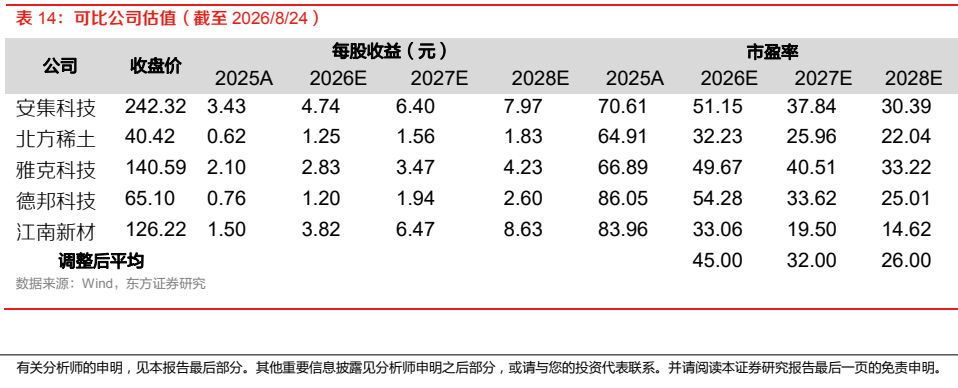
- 估值结论:参考可比公司给予2026年45倍PE,对应目标价43.20元,首次覆盖买入
关键展望
- 金属铬产能将由1.2万吨提升至3万吨并逐步爬坡,支撑铬基冶金材料2026-2028年销量达4.28/5.14/6.00万吨、毛利率升至37.0%
- SOFC产业化节奏:Bloom Energy产能当前约1GW/年,2026年末计划提升至2GW/年
- 全球航空维修市场预计由2025年1280亿美元增至2044年2520亿美元,年复合增速约3.63%,带动高温合金部件更换需求
- 中国机队规模预计持续扩张,2024-2044年总量CAGR约4.3%
- 估值与时间窗口:目标价43.20元对应2026年45X PE,2026-2028年预测PE为33.9/26.5/21.0倍
- 后续需跟踪的验证点与风险:原材料价格与供应波动、燃气轮机/SOFC/航空航天等新兴领域放量进度、项目建设与产能爬坡、环保安全事故及海外经营与贸易政策变化
推荐标的
- 振华股份(603067.SH):买入(首次覆盖),目标价43.20元(2026年45X PE),报告日股价32.64元;逻辑为铬化学品龙头地位、铬基冶金材料高增长与燃气轮机/SOFC/航空航天等新需求多极驱动
关键图表
图1. 公司经营性现金流整体保持良好
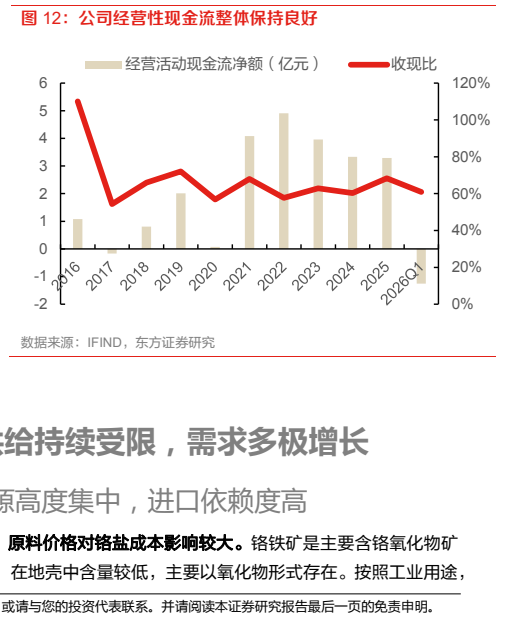
图2. 产量整体趋降高温工业需求仍具较大基本盘
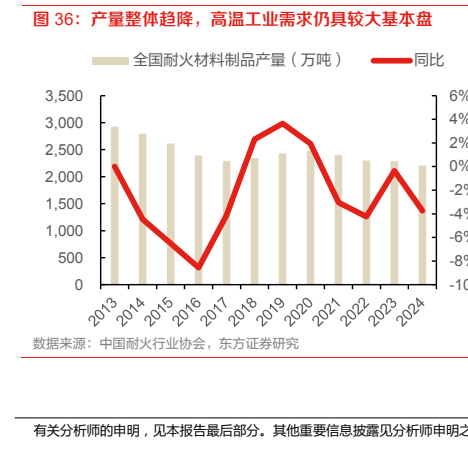
图3. 表 9: 我国航空产业自主化持续推进
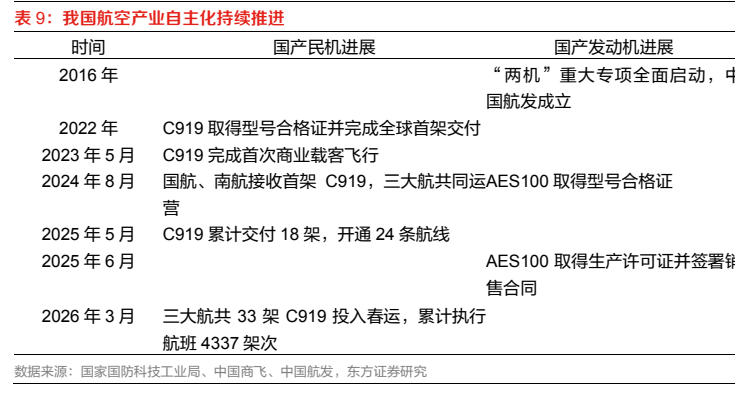
图4. 表 14: 可比公司估值(截至2026/8/24)