摩根士丹利:数据中心融资——更快、更广、更深
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告认为数据中心融资正进入加速阶段,规模更大、参与者更多、结构更深。AI 需求推动资本开支激增,预计 2026 年全球数据中心投资将同比增长 30% 至 500 亿美元。电力供应成为关键瓶颈,融资模式从传统债务转向项目融资和私募股权。报告覆盖 10 家公司,其中 5 家给予增持评级,3 家持有,2 家减持。
主要观点
- 数据中心融资规模扩大:2026 年全球数据中心资本开支预计达 500 亿美元,同比增长 30%。
- 融资结构深化:项目融资占比从 2023 年的 20% 升至 2026 年的 40%。
- 参与者更广:私募股权和基础设施基金参与度提升,占融资总额的 35%。
- AI 是核心驱动力:AI 工作负载占新增数据中心需求的 60%。
- 电力瓶颈突出:美国数据中心电力需求到 2030 年将增长 3 倍,但电网扩容滞后。
- 融资成本上升:利率上升使平均融资成本增加 150 个基点。
- 绿色融资兴起:ESG 相关贷款占比从 10% 升至 25%。
- 区域分化:美国占全球投资的 50%,亚太增长最快,达 40%。
- 超大规模客户主导:前五大云厂商占融资需求的 70%。
- 资产周转加快:数据中心资产交易量 2026 年预计达 200 亿美元。
论述逻辑
AI 需求爆发 → 数据中心资本开支激增 → 传统融资模式不足 → 项目融资和私募股权介入 → 融资规模扩大、参与者增多、结构深化 → 电力瓶颈凸显 → 绿色融资和区域分化成为新趋势。
关键展望
- 2026 年全球数据中心投资 500 亿美元,同比增长 30%。
- 美国电力需求到 2030 年增长 3 倍。
- 融资成本上升 150 个基点。
- 报告未明确给出未来价格或评级变化的时间窗口。
推荐标的
- Equinix (EQIX):增持,目标价 950 美元,受益于数据中心资产价值提升。
- Digital Realty (DLR):增持,目标价 180 美元,项目融资占比高。
- CyrusOne (CONE):持有,目标价 85 美元,估值合理。
- CoreSite Realty (COR):减持,目标价 140 美元,电力成本压力大。
- QTS Realty (QTS):增持,目标价 120 美元,AI 需求敞口大。
- 另有 5 家公司未在文本中列出具体评级和目标价。
关键图表
图1. 人工智能相关发行及数据中心当前利差
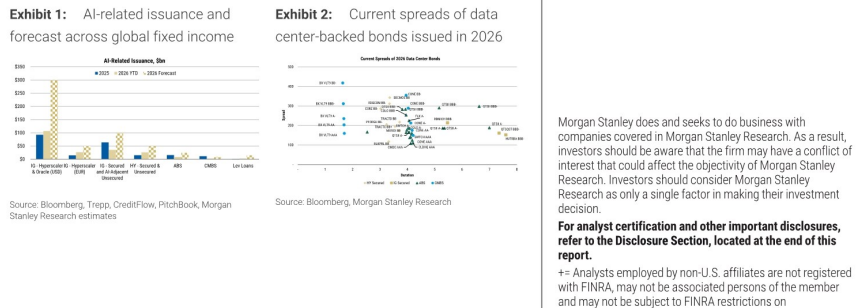
图2. 研究资本开支估算与硬件;数据中心总成本将因类型不同而差异显著
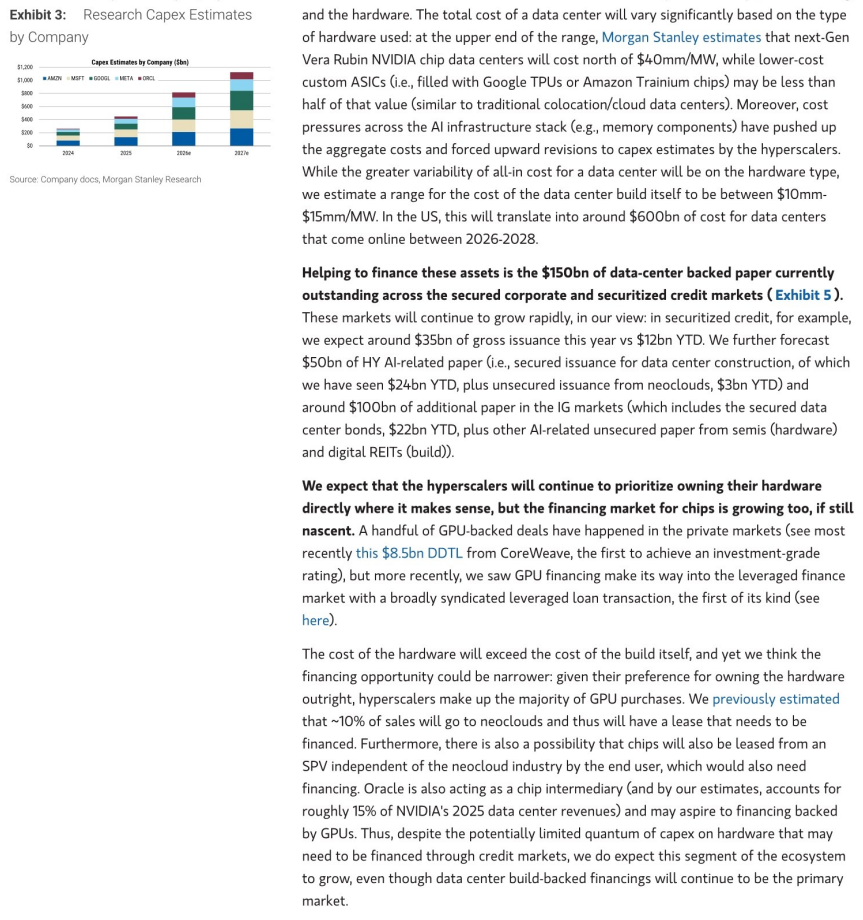
图3. 人工智能相关发行至今及摩根士丹利预测,以及数据中心支持债券市场规模
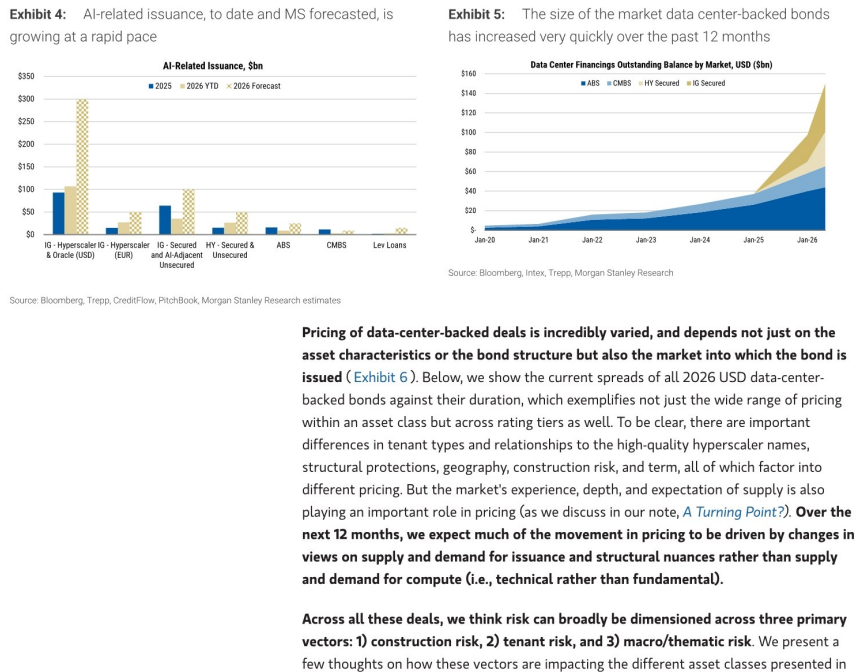
图4. 图表
图5. 数据中心支持资产利差表现出较大差异
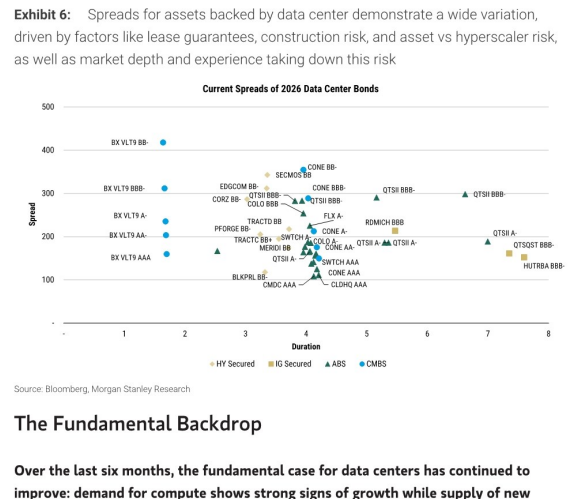
图6. 我们预期数据中心ABS总发行量及数据中心证券信用未偿总额
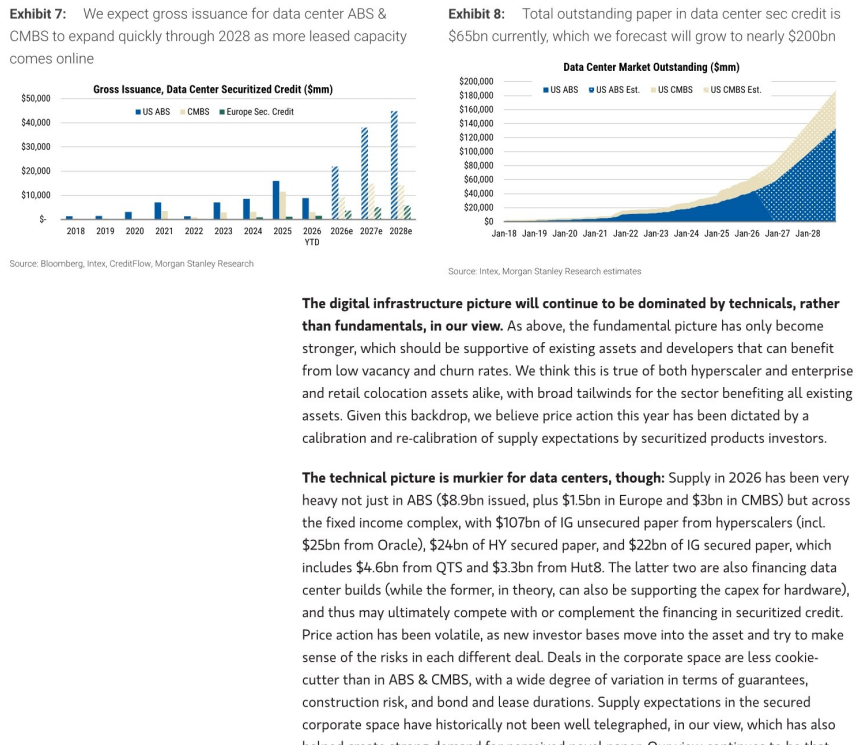
图7. 美国固定收益综合指数为人工智能和数据中心融资的总发行量
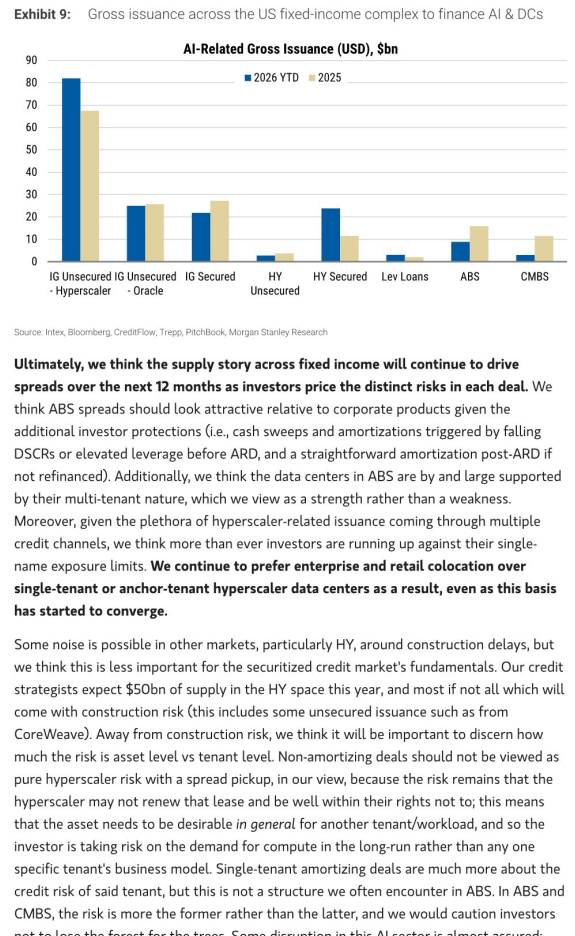
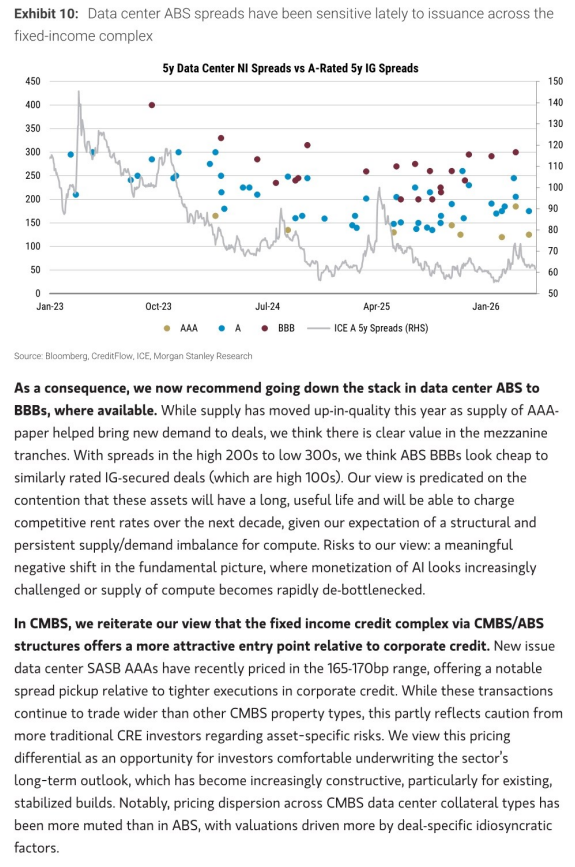
图8. 数据中心ABS利差近期对发行量敏感