高盛 日本机械:建筑业:更新投资观点:将小松评级上调至买入;久保田评级下调至卖出,工程机械恢复覆盖,给予卖出评级在覆盖相对基础上
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛刷新日本建筑机械板块投资观点:将小松(6301.T)由中性上调至买入,12个月目标价¥9,000(现价¥7,633,上行17.9%);将久保田(6326.T)由买入下调至卖出,目标价¥2,500,隐含下行10%(对比覆盖均值上行空间33%);恢复覆盖日立建机(6305.T)并给予卖出评级,目标价¥5,000(现价¥5,607,下行10.8%),两个卖出评级均基于覆盖相对基础。 基于截至9月底的各项指标和利率趋势,高盛将三家公司未来1-3年盈利预测较前次平均上调+4%/+1%/+7%,将建筑机械子板块目标价基准期移至FY3/28-FY3/29中点,并把板块EV/EBITDA倍数从10X下调至9X。 报告认为FA子板块作为机械板块代表性早周期领域动能接近见顶,晚周期股中继续看好买入评级的三菱重工,中周期建筑机械/基建相关股中看好小松。 美国是建筑机械增长与盈利机会最大的地区,高盛假设数据中心建设投资自高位继续上升,预计美国建筑机械需求在CY2026扩张后于CY2027-CY2028继续扩张。 三家公司均以ROE和FCF为核心目标,但高盛预计只有小松能自FY3/28(久保田为FY12/27)起维持10%区间ROE并同时积极执行股东回报,稳固的矿业机械业务是其盈利生成能力的支撑。 久保田方面,尽管美国业务占FY3/27(FY12/26)销售额与营业利润比例近60%为三家中最高,但挂钩美国楼市的小型拖拉机持续疲弱、以关税退税为主的一次性因素在FY12/27滚出影响-¥70 bn yoy,且预计ROE 10.7%/9.1%/9.3%、CROCI 9.7%/8.7%/9.0%低于10%,资本回报改善路径不清。 日立建机虽完成脱离日立集团的独立并计划2027年4月更名为LANDCROS,但此前被寄望为驱动力的北美业务增长停滞,利润增长未跟上收入。
主要观点
- 评级动作:小松由中性上调至买入,理由是ROE、CROCI和FCF改善显著;久保田由买入下调至卖出;日立建机恢复覆盖给予卖出,两个卖出评级均基于覆盖相对基础。
- 目标价与估值框架:三家目标价分别设为¥9,000、¥2,500和¥5,000;建筑机械子板块目标价计算基准期移至FY3/28-FY3/29中点,板块EV/EBITDA倍数由10X下调至9X,公司相对折让按ROE、CROCI、FCF更新至接近当前水平。
- 盈利预测调整:反映截至9月底可得的各项指标及利率趋势,三家公司平均未来1-3年盈利预测较前次上调+4%/+1%/+7%,并新披露日立建机FY3/29预测。
- 周期定位:FA子板块是机械板块代表性早周期领域且动能接近见顶;报告在晚周期股中继续看好买入评级的三菱重工,中周期建筑机械/基建相关股中看好小松。
- 美国业务是核心战场:美国被视为实现最高增长与高盈利机会最大的地区;假设数据中心建设投资自高位继续上升,预计美国建筑机械需求在CY2026扩张后于CY2027-CY2028继续扩张;数据中心建设敞口主要经由租赁渠道和非住宅类别,三家中小松贡献相对更高。
- 北美敞口对比:按简单口径,久保田FY3/27(FY12/26)美国业务占销售额与营业利润比例近60%为三家中最高(经由CTL受益);但基于敞口构成与前瞻展望,小松仍是首选,其大型卡车和装载机受益更大。
- 股东回报能力分化:三家公司新中期计划均以ROE和FCF为核心目标,但高盛预计只有小松能自FY3/28(久保田为FY12/27)起维持10%区间ROE并积极执行股东回报,稳固的矿业机械业务与美国建筑机械实力共同支撑其盈利生成能力。
- 小松(上调至买入):基于对美国建筑机械更积极的看法,将FY3/27-FY3/29营业利润预测上调10%/15%/20%,目标价基准期移至FY3/28E-FY3/29E中点;目标价¥9,000对应现价¥7,633上行17.9%,营业利润新预测650.0/700.0/760.0(¥ bn)。
- 日立建机(恢复覆盖、卖出):肯定其自2022年以来分阶段脱离日立集团独立并向LANDCROS转型(计划2027年4月更名),但独立性落定后股价焦点转向实际回报、FCF与股东回报能力;因曾被视为驱动力的北美业务增长停滞、利润增长未跟上收入,新营业利润预测较共识+3%/-5%/-2%。
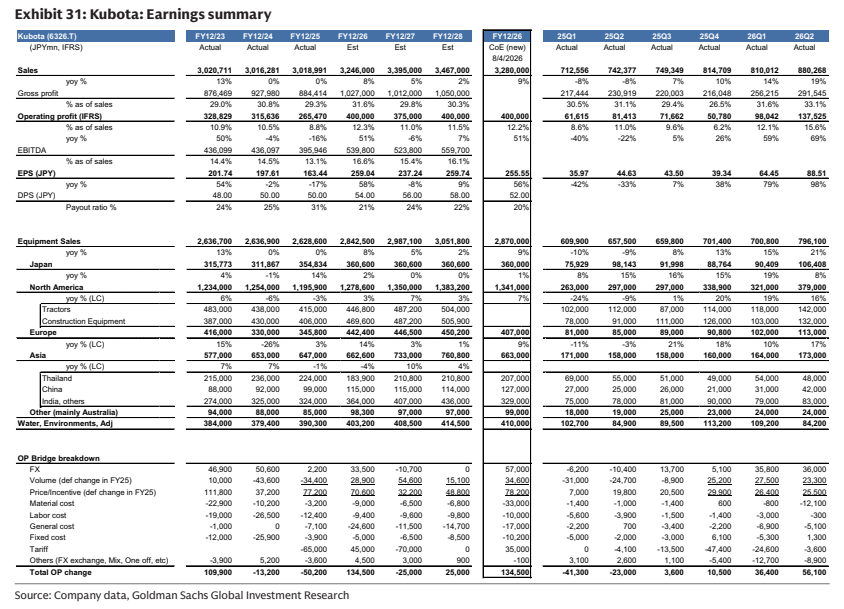
- 久保田盈利路径:FY12/26-FY12/28预测下调3%/7%/7%;FY12/26营业利润¥400 bn与指引一致着陆,3Q季度营业利润近¥100 bn受关税退税帮助但已被股市定价;FY12/27因一次性因素(主要为关税退税)滚出影响-¥70 bn yoy而账面下滑,预测营业利润¥375 bn;FY12/28假设随销量恢复重回销售与利润增长但轨迹渐进。
- 久保田回报与估值:假设FY12/26起分红率40%加每年¥70 bn-¥80 bn回购,未来三年ROE预测10.7%/9.1%/9.3%、CROCI预测9.7%/8.7%/9.0%,预计贯穿预测期低于10%;公司相对折让由-5%改为-40%(当前已扩至-53%),基于9X板块倍数、-40%折让与FY12/27-FY12/28预测中值得出目标价¥2,500。
- 久保田论点:在北美紧凑/中型拖拉机市场领先、CTL在北美和欧洲市占率第一,可捕捉预计自2027年起仍是盈利驱动的北美基建资本开支与大宗商品通胀主题;但挂钩美国楼市的小型拖拉机和迷你挖掘装载机持续疲弱构成拖累,金融服务(约占净利润20%)与住房相关拖拉机需求直接暴露于高利率环境,现金流回报与资本效率改善路径不及同业清晰。
论述逻辑
- FA子板块(机械板块代表性早周期领域)动能接近见顶 → 投资视线转向中晚周期:晚周期看好三菱重工、中周期建筑机械/基建相关股看好小松 → 美国是建筑机械增长与盈利机会最大的地区,数据中心建设投资自高位继续上升,需求CY2026扩张后CY2027-CY2028继续扩张,小松在美国敞口构成与前瞻上占优,叠加矿业机械支撑盈利生成能力 → 三家中预计只有小松能自FY3/28起维持10%区间ROE并积极股东回报,ROE/CROCI/FCF改善显著 → 小松上调至买入,FY3/27-FY3/29营业利润上调10%/15%/20%,目标价¥9,000 → 久保田美国敞口虽近60%为三家中最高,但美国楼市相关小型拖拉机疲弱、关税退税一次性因素FY12/27滚出-¥70 bn yoy、ROE/CROCI难以站上10%,资本回报改善路径不清 → 板块倍数由10X降至9X、久保田相对折让扩至-40%,下调至卖出,目标价¥2,500 → 日立建机北美增长停滞、利润增长未跟上收入,独立性落定后焦点转向回报与FCF实际能力 → 恢复覆盖给予卖出,目标价¥5,000。
关键展望
- 美国建筑机械需求:预计在CY2026扩张后于CY2027-CY2028继续扩张,数据中心建设投资假设自已处高位的水平继续上升。
- 日立建机计划于2027年4月更名为LANDCROS,完成从Hitachi Construction Machinery的转型。
- 久保田FY12/26营业利润¥400 bn与指引一致着陆,3Q近¥100 bn受关税退税帮助但已被市场定价;FY12/27因一次性因素滚出-¥70 bn yoy而账面下滑至¥375 bn;FY12/28假设随销量恢复、一次性因素消退重回销售与利润增长,但销量回升轨迹渐进。
- 久保田未来三年ROE预测10.7%/9.1%/9.3%、CROCI预测9.7%/8.7%/9.0%,预计整个预测期低于10%;若FY12/27前盈利停滞未解决、ROE未大幅上升且股东回报未更激进,相对折让像小松那样收窄的可能性不大。
- 久保田上行风险:美国住房相关需求(小型拖拉机/住宅用农建设备)急剧反弹;东南亚与印度建筑/农机业务收入增速超过高个位数基准情景达到两位数;早于预期的美联储行动,利好约占净利润20%的金融服务业务和住房相关拖拉机需求。
- 评级空间:小松12个月目标价¥9,000对应上行17.9%;日立建机目标价¥5,000对应下行10.8%;久保田下行10%,对比覆盖均值上行空间33%;板块EV/EBITDA倍数调整为9X(自10X)。
推荐标的
- 小松 Komatsu(6301.T):买入(自中性上调);12个月目标价¥9,000,现价¥7,633(2026年9月30日收盘),上行空间17.9%;FY3/27E-FY3/29E营业利润新预测650.0/700.0/760.0(¥ bn)、EPS新预测479.9/524.9/579.4(¥);理由:ROE、CROCI、FCF改善显著,美国建筑机械与矿业机械支撑盈利生成能力,预计自FY3/28起维持10%区间ROE。
- 久保田 Kubota(6326.T):卖出(自买入下调,覆盖相对基础);12个月目标价¥2,500(基于FY12/27E-FY12/28E EBITDA均值,应用9X板块EV/EBITDA倍数和40%板块相对折让),隐含下行10%(对比覆盖均值上行空间33%);目标价自04-Aug-26的¥3,400下调;理由:美国楼市相关小型拖拉机疲弱、关税退税一次性因素滚出、ROE/CROCI预计低于10%,资本回报改善路径不清。
- 日立建机 Hitachi Construction Machinery(6305.T):恢复覆盖,给予卖出(覆盖相对基础);12个月目标价¥5,000,现价¥5,607(2026年9月30日收盘),下行空间10.8%;新披露FY3/29预测,营业利润较共识+3%/-5%/-2%,FY3/27E-FY3/29E营业利润新预测160.0/170.0/190.0(¥ bn);理由:北美业务增长停滞、利润增长未跟上收入,中期计划转型方向获正面评价但股价焦点转向实际回报与FCF能力。
- 三菱重工 Mitsubishi Heavy Industries:报告在FA子板块动能接近见顶的背景下点名的买入评级晚周期标的(本篇为板块观点提及,非本篇重点估值对象),与中周期建筑机械/基建相关股中的小松共同构成配置建议。
关键图表
图1. 日本工程机械:我们的12个月目标价及盈利预测
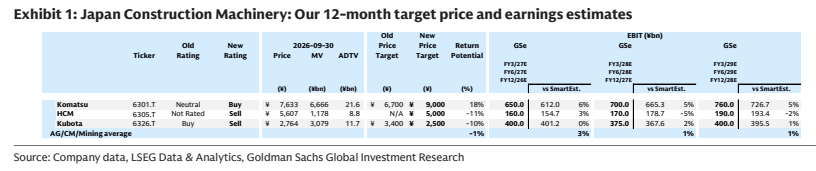
图2. 美国数据中心年度私人投资趋势
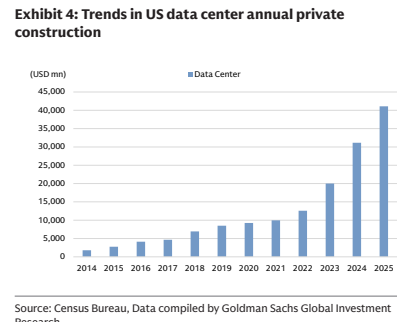
图3. 日本工程机械:北美收入占比(FY3/27E、FY12/26E)
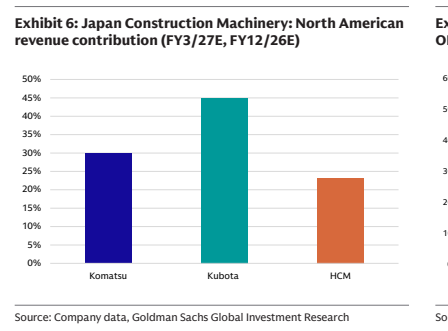
图4. 日本工程机械:股东总回报派付趋势
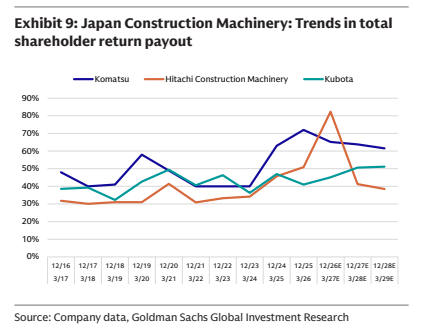
图5. 小松:12个月远期股息率 vs. 股东总收益率
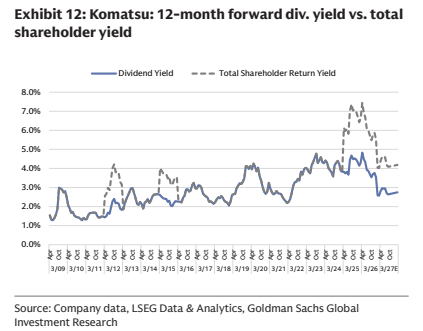
图6. 小松:12个月远期EV/GCI vs. CROCI
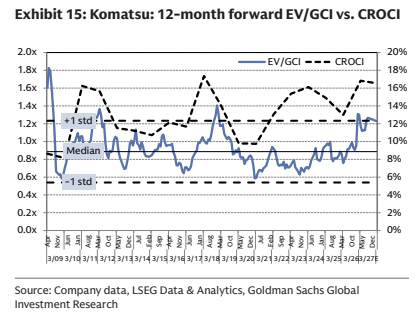
图7. 小松:盈利摘要
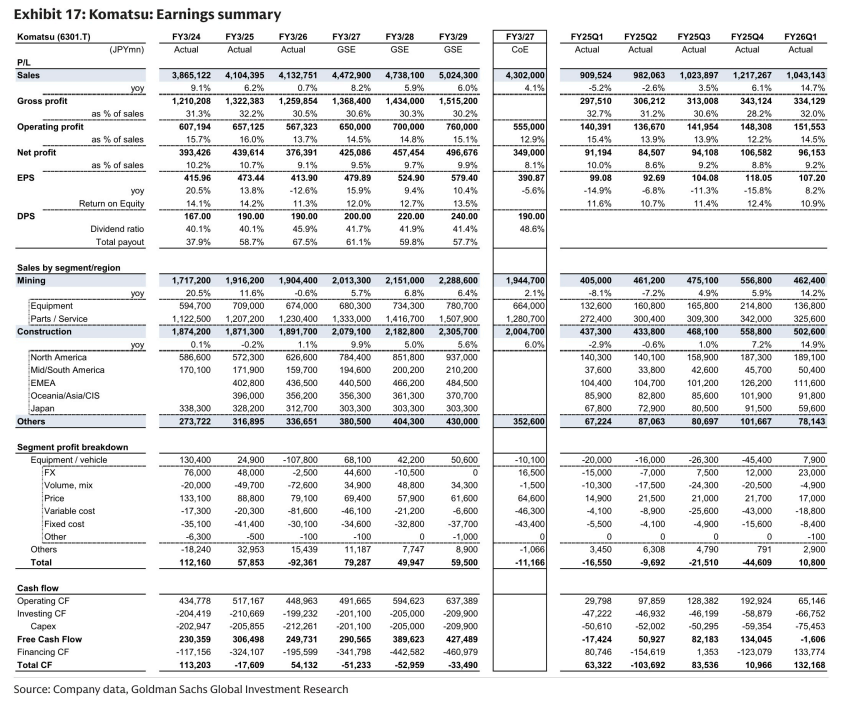
图8. 日立建机(HCM):12个月远期P/B vs. ROE
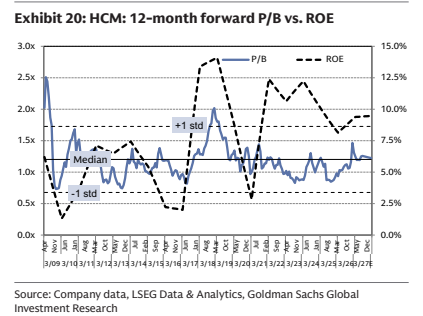
图9. 日立建机(HCM):12个月远期相对行业的EV/EBITDA溢价/折价
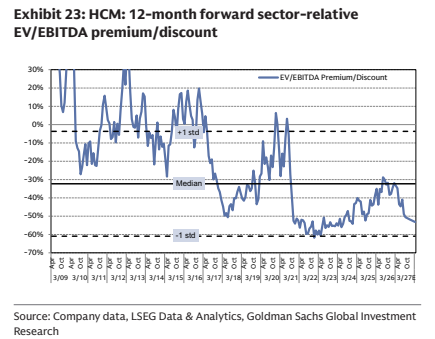
图10. 久保田:12个月远期P/E
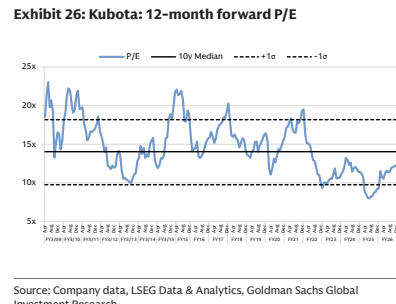
图11. 久保田:12个月远期EV/GCI vs. CROCI
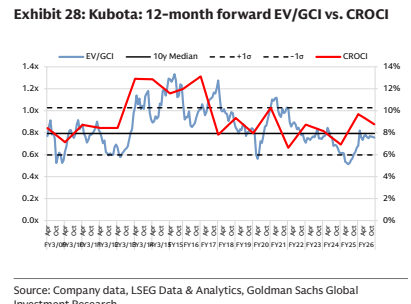
图12. 久保田:盈利摘要(IFRS)