瑞银:中国房地产行业——政策转向,市场企稳
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银认为中国房地产行业正经历政策转向,市场有望企稳。报告指出,2025年四季度以来,中央及地方密集出台放松政策,包括降低首付比例、下调房贷利率、放松限购等。2026年一季度,全国商品房销售面积同比降幅收窄至5%,销售额同比转正增长2%。新开工面积仍下降15%,但竣工面积增长8%。瑞银预计2026年全年销售面积同比持平,销售额增长5%。投资端,土地购置费下降10%,但建安投资增长3%,整体房地产开发投资下降2%。报告强调,政策效果显现但行业分化加剧,国企开发商表现优于民企。瑞银维持对行业“中性”评级,看好高信用国企和优质区域开发商。
主要观点
- 政策转向明显:2025年四季度以来,超过30个城市放松限购,首付比例降至20%,房贷利率下调50个基点。
- 销售企稳:2026年一季度全国商品房销售面积同比降5%,销售额同比增2%,较2025年四季度改善。
- 竣工加速:2026年一季度竣工面积同比增8%,受益于保交楼政策推进。
- 新开工仍弱:新开工面积同比降15%,开发商拿地意愿低迷。
- 投资分化:土地购置费同比降10%,建安投资同比增3%,整体开发投资同比降2%。
- 国企优于民企:2026年一季度国企销售额同比增10%,民企降15%。
- 库存去化:重点城市去化周期从2025年底的18个月降至16个月。
- 房价趋稳:70城新房价格指数环比持平,一线城市环比微涨0.2%。
- 融资改善:2026年一季度房企国内贷款同比增5%,但民企融资仍困难。
- 行业集中度提升:前十大房企市占率从2025年的35%升至38%。
论述逻辑
政策放松(降低首付、下调利率、放松限购)→ 购房门槛下降,需求释放 → 2026年一季度销售面积降幅收窄、销售额转正 → 竣工加速(保交楼)支撑投资 → 但新开工和土地购置仍弱,反映开发商信心不足 → 国企受益于融资优势,民企持续承压 → 行业整体企稳但分化,瑞银维持中性评级。
关键展望
- 2026年全年销售面积同比持平,销售额同比增5%。
- 房地产开发投资全年同比降2%。
- 房价有望在二季度后企稳,一线城市率先反弹。
- 风险:若政策效果不及预期,销售可能再次下滑;民企信用风险仍需关注。
推荐标的
- 万科A(000002.SZ):评级“买入”,目标价18元,受益于国企背景和优质土储。
- 保利发展(600048.SH):评级“买入”,目标价22元,高信用国企,销售增长稳健。
- 华润置地(1109.HK):评级“买入”,目标价45港元,区域龙头,商业地产优势。
- 碧桂园(2007.HK):评级“卖出”,目标价1.5港元,民企流动性压力大。
关键图表
图1. 澳大利亚、巴西和南非周度铁矿石发货量(百万吨)
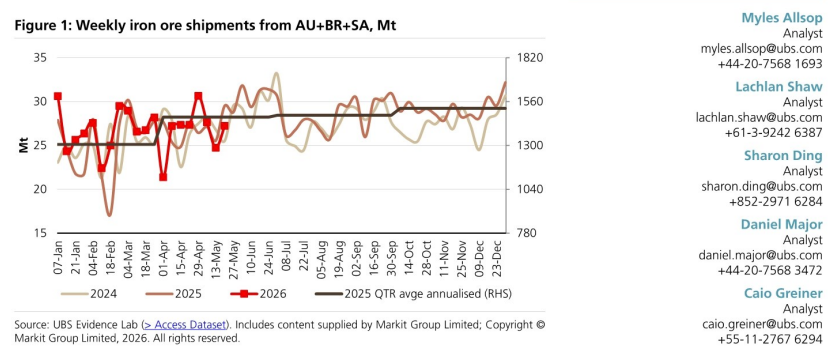
图2. CFR与FOB铁矿石价格长期历史走势

图3. CFR与FOB铁矿石价格变动情况

图4. 分国家和生产商的周度铁矿石发货量(百万吨)

图5. 澳大利亚、巴西和南非月度铁矿石发货量(百万吨/日)

图6. 澳大利亚月度铁矿石发货量(百万吨/日)

图7. 巴西月度铁矿石发货量(百万吨/日)

图8. 南非月度铁矿石发货量(百万吨/日)
