摩根大通 下跌剖析:美国储蓄率的资产负债表视角
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告通过美联储金融账户数据(FAD)分析了美国储蓄率自2023年以来的下降原因。 研究发现,储蓄率下滑并非源于资产积累放缓,而是由负债积累速度加快所驱动。 尽管债务增长较快,但得益于强劲的名义收入增长和较低的杠杆率,美国家庭资产负债表依然保持健康。 报告指出,美国家庭在维持消费的同时,并未通过抛售股票来融资,反而增加了对股票的配置。 摩根大通预计2026年下半年储蓄率将进一步下降0.6个百分点。
主要观点
- 美国储蓄率自2023年以来出现下滑,主要由负债积累速度加快导致。
- 美国家庭资产积累步伐保持稳定,并未通过直接抛售股票来支持消费。
- 美国家庭债务负担持续下降,杠杆率处于1997年以来的最低水平。
- “其他”类负债(包括私人贷款和预付款)的增长是导致储蓄率下降的关键因素。
- 美国家庭净资产在2023年第四季度至2025年底期间增长了26.6万亿美元,2026年前三季度又增加了约16万亿美元。
- 2024年第一季度至2026年第二季度,美国实际个人消费平均增长2.6%,而实际可支配收入仅增长1.8%。
论述逻辑
- 美国家庭消费韧性(2023年后) -> 实际购买力受通胀挤压 -> 储蓄率下降 -> 资产负债表分析显示资产积累未减但负债积累(尤其是私人贷款等“其他”类负债)加速 -> 强劲收入增长抵消债务压力 -> 整体杠杆率下降 -> 资产负债表保持健康。
关键展望
- 预计2026年下半年美国个人储蓄率将进一步下降0.6个百分点。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 美国居民资产负债表占可支配收入比重的变化,季度变化率

图2. 负债净增加额占可支配收入比重,季度变化率

图3. 美国居民债务积累与杠杆率占可支配收入比重
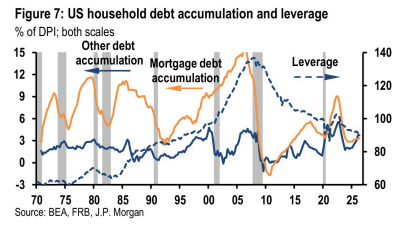
图4. 美国居民及非营利机构的券商融资融券余额
