伯恩斯坦:美国商业服务:年中更新与2026年下半年展望
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦发布美国商业服务年中更新报告,指出传统商业服务股在2026年上半年表现落后于大盘,废物处理板块跑输标普500指数8%,Cintas跑输13%,Rollins跑输37%。报告认为这并非基本面恶化,而是市场轮动至高贝塔、顺周期板块所致。废物行业定价前景改善,CPI预期上升至3.5%,FY2027定价估计需上调。工业分销商表现分化,Grainger上涨33%,Fastenal上涨21%,Ferguson仅涨3%。虫害防治和制服板块面临短期事件驱动。报告覆盖9只股票,给出评级和目标价,认为废物板块估值处于十年低位,风险回报偏正面。
主要观点
- 传统美国商业服务股上半年表现落后,废物板块跑输标普500指数8%,Cintas跑输13%,Rollins跑输37%。
- 落后并非基本面恶化:废物板块和Cintas的EBITDA修正年初至今持平,但Rollins基本面承压。
- 市场轮动至高贝塔、顺周期板块(如数据中心受益股、PMI敏感工业股),导致废物和制服股相对落后。
- 废物行业定价前景改善:美联储2026年CPI预期从2.6%升至3.5%,许多合同按12个月平均CPI定价(滞后6个月),FY2027定价估计需上调。
- 回收商品价格年初至今上涨:OCC和塑料价格上涨,D3 RIN价格同比上涨23%。
- PMI连续五个月高于50,工业产量提供短期上行空间。
- 住宅市场风险最大:住宅量持续负增长,Republic Services CEO称行业竞争“非常激烈”,但报告预计H2:26逐步改善。
- 废物公司可能在Q2业绩期间上调FY2026指引。
- 工业分销商表现分化:Grainger上涨33%(因2025年落后和执行力强),Fastenal上涨21%(品牌产品定价失误),Ferguson仅涨3%(住宅建设疲软)。
- Rollins进入Q2:26时首次获得自Q3:25以来的清洁有机增长读数,但内部评论称“波动”。
- Cintas仍处于交易困境:FTC于6月11日发出第二次请求,可能将交易批准推迟至H1:27。
论述逻辑
报告从上半年表现落后切入,指出落后原因并非基本面恶化(EBITDA修正持平),而是市场轮动。随后分析废物行业定价前景改善(CPI上升、回收商品价格上涨、PMI回升),但住宅市场仍疲软。工业分销商表现分化,Grainger和Fastenal受益于不同因素,Ferguson受住宅拖累。虫害防治和制服板块受短期事件影响(Rollins有机增长读数、Cintas交易审批)。最后给出估值判断:废物板块估值处于十年低位,风险回报偏正面。
关键展望
- 废物行业可能在Q2:26业绩期间上调FY2026指引。
- FY2027定价估计需上调,因CPI预期上升。
- 住宅量预计在2027年仍为负增长但改善,2028年转正。
- 工业产量在2026年下半年有上行空间(PMI连续五个月高于50)。
- Cintas的FTC交易审批可能推迟至H1:27。
- 报告未明确其他未来验证点。
推荐标的
- WM (Waste Management):评级Outperform,目标价$260。
- WCN (Waste Connections):评级Outperform,目标价$205。
- RSG (Republic Services):评级Market-Perform,目标价$220。
- FERG (Ferguson):评级Outperform,目标价$310(美元)/ 22,963 GBp(英镑)。
- GWW (Grainger):评级Market-Perform,目标价$1,250。
- FAST (Fastenal):评级Underperform,目标价$42。
- CTAS (Cintas):评级Market-Perform,目标价$200。
- ROL (Rollins):评级Market-Perform,目标价$52。
关键图表
图1. 工业分销商年初至今在美国商业服务覆盖范围内表现最佳,跑输标普500指数10%;我们的废物处理覆盖公司、Cintas和Rollins落后于大盘。
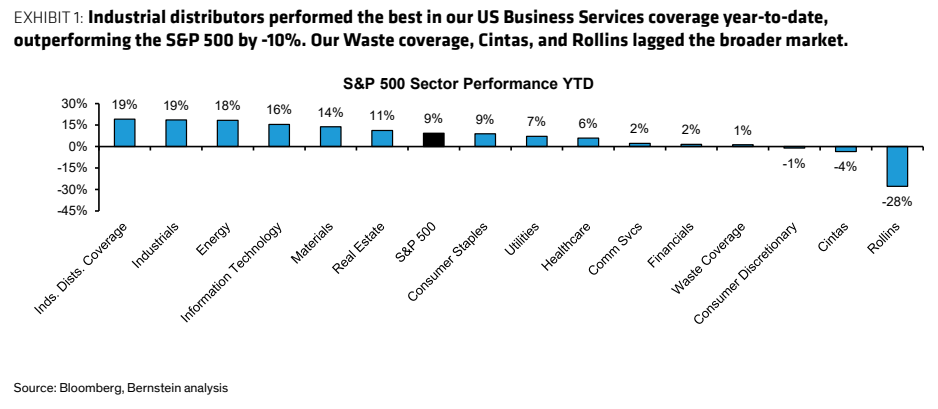
图2. 工业分销商实现正EBITDA
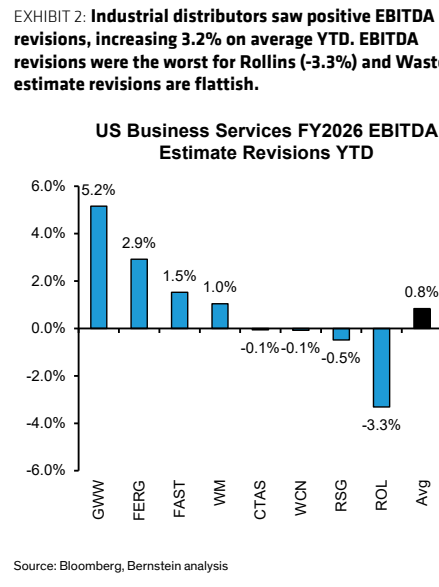
图3. 工业分销商每股收益预测
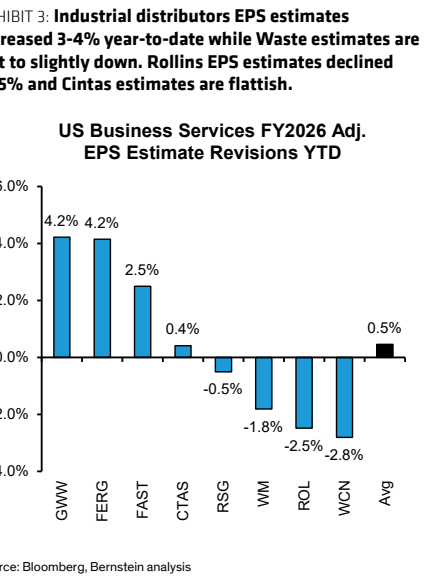
图4. 图表
图5. 图表
图6. 图表
图7. 图表
图8. 图表