东方金诚 瞿瑞 于丽峰 宏观经济 海外经济 黄金周报:美国7月通胀继续回落,上周金价延续强势
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
东方金诚研究发展部(分析师瞿瑞、执行总监于丽峰)发布黄金周报指出,美国7月通胀与消费数据走弱进一步降低加息预期,上周金价延续强势。 上周五(8月14日)COMEX黄金主力期货收于4432.0美元/盎司、周涨0.73%,沪金主力收于943.2元/克、周涨1.68%,伦敦金现货收于4376.2美元/盎司、周涨0.79%,黄金T+D收于940.4元/克、周涨1.51%。 持仓面偏多,全球最大黄金ETF SPDR持仓增至1023.53吨(周增5.99吨),CFTC资管机构多头净持仓明显增加。 但美伊再度陷入僵局推升油价、克利夫兰联储主席哈马克重申加息立场,叠加金价短期涨幅较大触发获利了结,令金价一度小幅回落。 展望本周(8月18日当周),报告预计金价偏强震荡,7月FOMC会议纪要、美联储官员讲话及8月21日至23日杰克逊霍尔央行年会是关键观察点。
主要观点
- 上周金价全面上涨:COMEX黄金主力期货收于4432.0美元/盎司、周涨0.73%,沪金主力期货收于943.2元/克、周涨1.68%,伦敦金现货收于4376.2美元/盎司、周涨0.79%,黄金T+D收于940.4元/克、周涨1.51%。
- 报告认为美国7月CPI、PPI延续回落叠加零售销售走弱,降低了9月立即加息的紧迫性,是上周金价上涨的核心利好。
- 美国7月CPI全面符合预期:同比上涨3.4%、较前值3.5%回落,为3月以来最低水平;核心CPI同比从2.6%收窄至2.5%;住宅分项贡献整体CPI月度涨幅约三分之二,数据公布后交易员维持对美联储9月加息概率45%的押注。
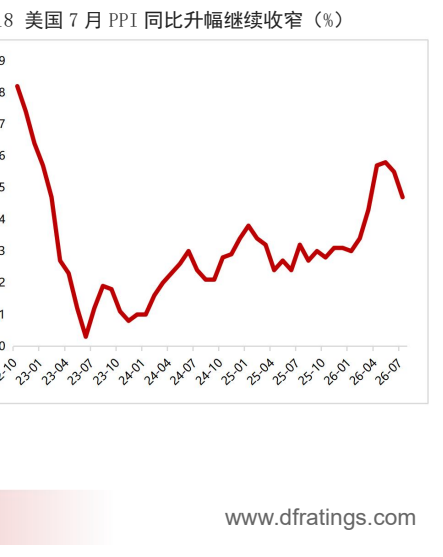
- 美国7月PPI同比涨幅超预期收窄:环比持平,同比从6月的5.5%降至4.7%;核心PPI环比上涨0.2%、低于预期值0.3%;能源价格下降3.1%是PPI降温的主要推动力。
- 美国7月零售销售环比下降0.6%,为2025年5月以来最大单月跌幅、远低于市场预期值0.1%;核心零售销售环比下降0.4%、大幅低于预期值0.3%,消费端持续动能存在不确定性。
- 美国7月成屋销售降至三个月低点:环比下降1.7%、折年率406万套;中位价同比上涨2%至434100美元、创历年7月最高纪录;30年期抵押贷款利率近期已触及6.81%的一年高位。
- 持仓信号偏多:截至上周五全球最大黄金ETF SPDR持仓量1023.53吨、较前周增加5.99吨;截至8月11日CFTC资管机构多头及空头持仓均增加、多头涨幅更大,净持仓量明显增加;黄金隐含波动率波动下行,COMEX黄金期货库存继续减少。
- 价差与比价方面:周五黄金内外盘价差为-8.37元/克、较前周五的-10.57元/克小幅回升;原油涨幅超过金价令金油比明显下行,金银比小幅下行,铜价延续上涨但涨幅不及黄金、金铜比继续上行。
- 美联储内部分歧加大:克利夫兰联储主席哈马克8月10日表示为将通胀压回2%目标、未来可能需要不止一次加息;特朗普则持续公开呼吁降息并寻求罢免美联储理事库克,美联储独立性争议升温。
- 利率与汇率:上周美元指数波动微幅上行0.04%至99.64;美国10年期TIPS收益率上行1bp至2.41%,其间先因加息风险下降明显下行、后因长债抛售转而上行。
- 制约金价的因素:美伊再度陷入僵局令霍尔木兹海峡尽快重开的希望进一步减弱、油价随之上涨,克利夫兰联储主席哈马克再度重申加息立场,加之金价短期涨幅较大触发部分获利盘了结,推动金价小幅回落。
- 地缘事件:特朗普拒绝延迟美伊临时停火协议,重申将霍尔木兹海峡宣布为美国领土的想法,并威胁若阿曼妨碍美国将予以轰炸。
关键展望
- 预计本周(8月18日当周)金价将偏强震荡:美国7月通胀与就业数据走弱令市场加速修正加息定价,市场或将在惯性下延续做多,对金价形成利好。
- 关键验证点:本周将公布的7月FOMC会议纪要及多位美联储官员讲话可能释放偏鹰信号。
- 时间窗口:8月21日至23日杰克逊霍尔央行年会临近,市场在政策不确定性上升前或提前离场,进而限制金价上行空间。
- 风险提示:近期金价反弹幅度较大,部分资金获利了结可能触发回调;中东局势再度恶化导致欧美通胀预期升温也对金价形成压制。
推荐标的
- 报告未明确给出推荐标的:本报告为黄金宏观商品周报,仅跟踪COMEX黄金、沪金、伦敦金、黄金T+D价格及SPDR黄金ETF、CFTC持仓变化,未涉及个股评级或目标价。
关键图表
图1. 表1: 上周黄金市场交易情况
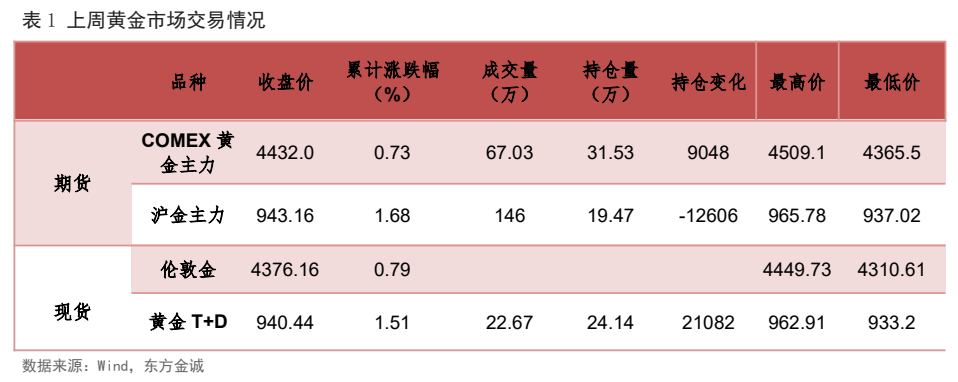
图2. 上周黄金内外盘价差小幅回升(元/克)
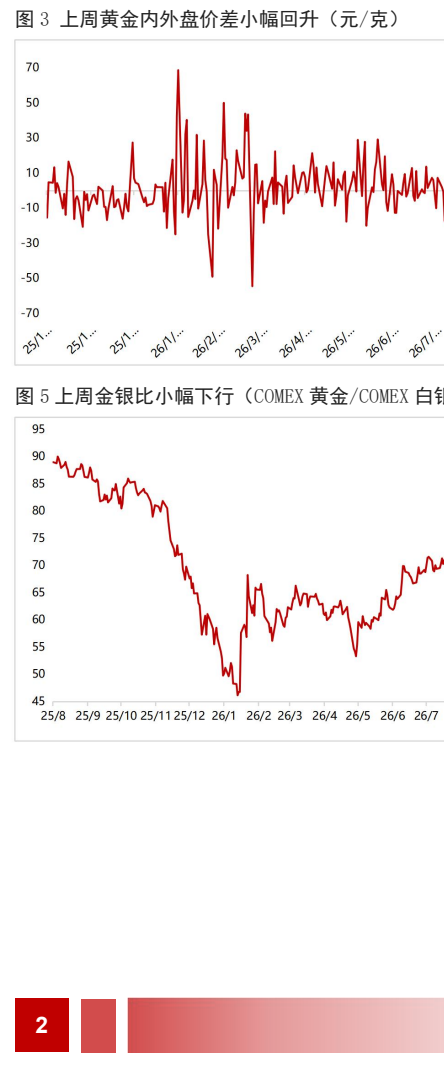
图3. 上周金油比明显下行
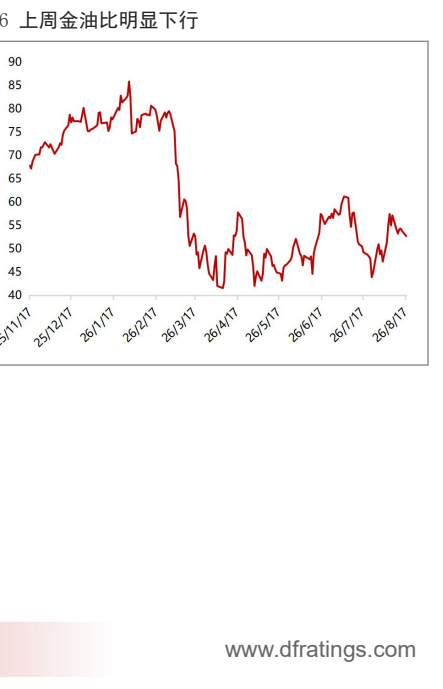
图4. 上周全球黄金ETF持仓量继续上升
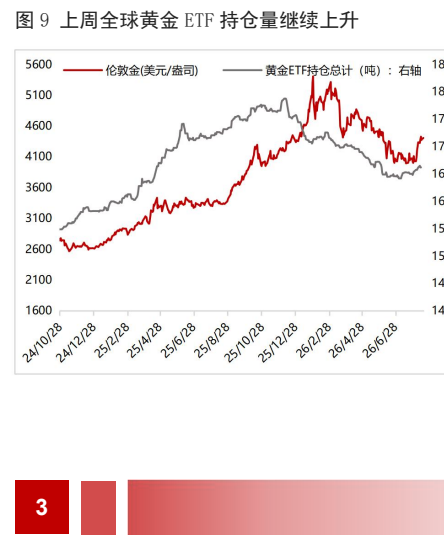
图5. 上周下
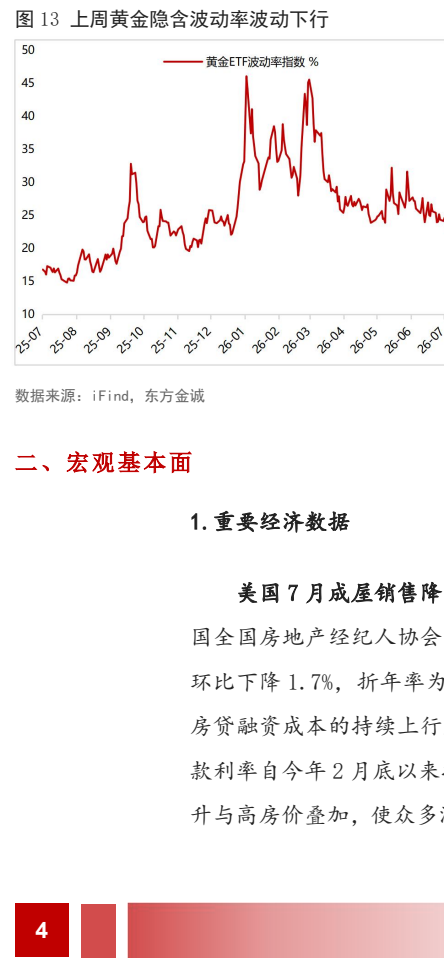
图6. 美国月同比升幅继续收窄()