高盛 亚洲经济分析师:尽管人工智能推动力有限,但中国的广泛出口实力仍将持续
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛指出,2026年中国名义出口增速大幅加快,上半年出口数量仍增长11%,体现中国广泛的制造业竞争力。 按狭义口径(半导体、印制电路、存储与处理单元、电脑零部件,不含下游电子设备),AI相关产品贡献了二季度名义出口增速的近一半。 但AI对出口的拉动主要通过价格而非数量:AI相关产品贡献了近期出口价格涨幅的约三分之二,而出口数量增速在二季度降至-1.4% yoy;且约80%的AI相关名义出口以加工贸易或海关特殊监管区方式出口,国内增加值和贸易顺差贡献有限。 实际出口增长主要由广泛的制造业基础支撑:剔除AI的电气设备和机械仍是最大贡献项,“新三样”(光伏电池、电动车、锂电池)仅占名义出口约5%,但近几个季度贡献了约1.5-2个百分点的实际出口增长;2026年上半年对欧盟的电机和运输设备实际出口增长19%。 进口方面,2026年进口增长狭窄且由价格驱动,集中于黄金,上半年名义进口增长26.6% yoy、进口数量仅增7.8% yoy;剔除黄金后,中国基础贸易顺差进一步扩大至过去12个月累计1.3万亿美元。 欧盟贸易政策收紧构成下行风险:现有及拟议措施或覆盖中国对欧盟年名义出口的约27%,但成本竞争力、关键材料和欧洲商业利益应能缓冲冲击。 高盛将2026年全年出口数量增速预测上调至7.9% yoy(隐含下半年5.3% yoy),并预计随后年份约5% yoy;进口数量增速预测为2026年4.4% yoy,此后回落至约2.5% yoy。
主要观点
- 2026年中国名义出口增速大幅加快,价格上涨作用更大,但上半年出口数量仍增长11%,指向广泛的制造业竞争力。
- 按狭义定义(半导体、印制电路、存储与处理单元、电脑零部件,不含下游电子设备),AI相关产品贡献了二季度名义出口增速的近一半。
- AI对出口价值的提振主要来自价格而非数量:AI相关产品贡献约三分之二的出口价格涨幅,二季度出口数量增速降至-1.4% yoy。
- AI硬件全球通胀明显,数据中心快速扩张推动部分存储芯片价格自2025年中以来上涨五至七倍。
- 约80%的AI相关名义出口通过加工贸易或海关特殊监管区出口,意味着大量贸易是进口投入品在华组装后再出口,国内增加值和贸易顺差影响有限。
- 剔除价格效应后,中国实际出口增长仍然广泛,主要由剔除AI的电气设备和机械驱动;“新三样”仅占名义出口约5%,但近几个季度贡献约1.5-2个百分点的实际出口增长,接近家具、家电、服装“老三样”的贡献。
- AI相关产品对实际出口增长的贡献不足1个百分点,且近几个季度随数量增长放缓而减弱;中东供应中断使化学品近期贡献上升。
- 2026年上半年中国对欧盟电机和运输设备实际出口同比增长19%;东盟、欧盟及其他新兴市场是出口增长的主要目的地。
- 多数新兴市场出口增长反映真实本地最终需求而非转口:这些经济体接收中国约39%的货物出口,吸收约38%的中国增加值;消费占吸收的本地最终需求约60%。
- 东盟仍是主要转口中转站:接收约12%的中国总出口,但仅吸收9%的最终需求中国增加值,不过对东盟出货中约四分之三仍反映本地需求;墨西哥差距较小(3.3% vs 2.2%)。
- 官方将AI、机器人、创新药列为“新三样”;OpenRouter数据显示中国厂商占7月全球token消费的71%,但机器人出口仅占总出口的0.03%(2026年上半年7.47亿美元),创新药对外授权交易上半年同比增长66%至约1000亿美元但属服务贸易、回款渐进。
- 2026年进口增长狭窄且由价格驱动:上半年名义进口增长26.6% yoy,进口数量仅增7.8% yoy,集中于黄金;能源进口数量在二季度大幅下滑,国内需求追踪指标近月维持约2pp的低迷水平。
- 黄金进口受配额管理,部分反映政策支持而非单纯市场需求;剔除黄金后,中国基础贸易顺差扩大至7月年化约1.3万亿美元。
- 高盛将2026年全年出口数量增速预测上调至7.9% yoy(隐含下半年5.3% yoy),随后年份约5% yoy;进口数量增速2026年预测4.4% yoy,此后约2.5% yoy。
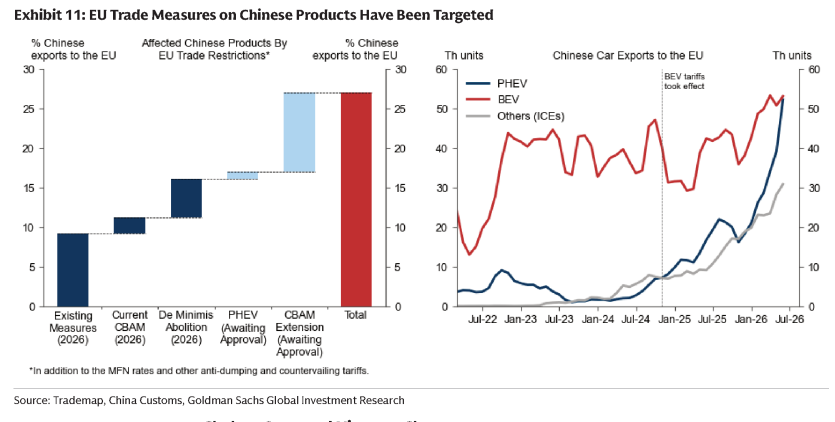
- 欧盟现有及拟议措施或覆盖中国对欧盟年名义出口的约27%,重点行业包括钢铁、插电混动、电机、风机部件和基础化学品;但这不直接转化为出口损失。
- 拟议中的插电混动反补贴税可能在17%-38%;CBAM下游扩展将使受影响的中国对欧出口占比从2.1%升至12.1%(新增580亿美元出口),最早2028年实施。
- 缓冲因素:中国电动车在欧盟10%基础关税及反补贴税下2026年出口快速恢复;非电动车出口快速增长;中国供应欧盟超过90%的稀土元素;预计欧盟政策更趋强硬但会避免触发北京强烈反应,对中国对欧出口增长影响有限。
论述逻辑
- 出口名义高增→拆分发现AI相关产品贡献二季度名义出口增长近一半→但进一步拆解显示拉动几乎全部来自价格(约三分之二出口价格涨幅)而非数量(二季度数量增速-1.4%),且约80%为加工贸易/特殊监管区出口、国内增加值有限→用Laspeyres数量指数剔除价格后,实际出口增长由广泛的非AI电气设备、机械、“新三样”(贡献约1.5-2pp)支撑→用ADB投入产出表检验目的地,确认多数新兴市场为真实本地需求(除东盟、墨西哥转口)→“新三样”(AI、机器人、创新药)可量化贡献仍很小,近期意义主要在战略层面→进口侧2026年增长狭窄、价格与黄金驱动,剔除黄金后基础贸易顺差扩至年化约1.3万亿美元→由此上调2026年出口数量增速预测至7.9% yoy→风险端评估欧盟贸易政策(覆盖约27%对欧出口、PHEV税17%-38%、CBAM扩展),但成本竞争力、稀土杠杆与欧洲商业利益缓冲冲击,预计影响有限。
关键展望
- 出口数量增速预测:2026年全年7.9% yoy(隐含下半年5.3% yoy),随后年份约5% yoy。
- 进口数量增速预测:2026年4.4% yoy,此后回落至约2.5% yoy;国内需求维持低迷。
- 能源进口数量若全球能源价格稳定、库存逐步去化,可能温和恢复。
- 欧盟CBAM下游扩展最早2028年实施,实际税率占最终出口价格比重可能较小,但对重卡等碳密集型产品成本仍可能可观。
- 风险:欧盟贸易政策收紧是对中国出口前景的下行风险,实际影响取决于最终政策细节与执行;若限制更广泛,将威胁中国在欧市场份额 gains,但多重缓冲因素限制冲击。
- 长期展望:对高科技产业的持续政策支持可能带来有意义的长期上行空间,“新三样”支持中国向全球价值链上游攀升、降低对货物贸易依赖。
推荐标的
- 报告未明确给出推荐标的(覆盖标的、评级或目标价)。报告为中国宏观/贸易专题分析,不包含 covered companies、ratings、price targets。
关键图表
图1. AI相关产品带动了近期名义出口的大部分增长,对AI硬件生产商的出货量亦持续上升

图2. 中国进口量主要受黄金提振,同时受能源拖累

图3. 2026年美国对华关税税率保持大体稳定

图4. 欧盟对中国产品的贸易措施具有针对性