樊俊豪 曾珺 公司研究 业绩点评 百胜中国(09987):主业稳健、创新模块赋能共驱盈利增长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
百胜中国2Q26总收入31.4亿美元,同比增长13%(不计汇率影响同比增长6%),系统销售额不计汇率影响同比增长6%,较1Q26有所提速。 公司2Q26经营利润达3.48亿美元,同比增长14%创二季度新高,经营利润率11.1%,实现连续第九个季度同比提升。 整体同店销售额同比增长1%,同店交易量同比增长5%,实现连续第14个季度正增长,外卖销售额同比增长26%。 拓店方面,2Q26净新增门店560家创二季度新高,并积极规划必胜客内地收购及肯悦咖啡等新业态目标。 基于必胜客收购及开店目标上调,华泰上调公司26-28年归母净利润预测至10.23/11.32/12.38亿美元。 参考可比公司估值给予26年22倍PE,上调美股目标价至64.90美元、港股至507.03港币,维持“买入”评级。
主要观点
- 百胜中国2Q26总收入31.4亿美元,同比增长13%,不计汇率影响同比增长6%。
- 2Q26经营利润3.48亿美元创二季度新高,经营利润率11.1%,实现连续第九个季度同比提升。
- 整体同店销售额同比增长1%,同店交易量同比增长5%,连续第14个季度正增长。
- 外卖业务强劲,2Q26外卖销售额同比增长26%,占餐厅收入54%。
- 2Q26餐厅利润率为16.1%同比持平,O&O占比同比优化0.9个百分点抵消部分成本压力。
- 拓店创二季度新高,2Q26净新增门店560家,期末门店总数达19,297家。
- 必胜客内地所有权收购预计8月完成,并将2027-2028年每年净新增目标提高至800家以上。
- 1H26累计回馈股东7.18亿美元,维持全年15亿美元目标,并计划自2027年起将约100%归母自由现金流用于股东回馈。
- 考虑必胜客收购增厚EPS及开店目标上行,上调26-28年归母净利润至10.23/11.32/12.38亿美元。
论述逻辑
- 2Q26总收入增长13%与系统销售提速 → 同店交易量连续14个季度增长及外卖占比提升(达54%)支撑收入端 → 餐厅利润率持平在16.1%,运营精简抵消成本压力 → 经营业绩同比增长14%创新高,盈利韧性显现 → 考虑到必胜客收购增厚EPS及开店目标上调 → 上调26-28年盈利预测并维持“买入”评级,上调双市场目标价
关键展望
- 上调美股目标价至64.90美元,港股目标价至507.03港币,基于26年22倍PE估值,维持“买入”评级。
- 新业态目标明确:肯悦咖啡目标2027年达到5,000家,KPRO 2026年底目标上调至800家,必胜汉堡模块计划年底拓展至500-600家。
- 风险提示:拓店稀释同店收入、拓店节奏放缓以及新业态表现不及预期。
推荐标的
- 百胜中国 (9987 HK/YUMC US):维持买入评级,目标价港币507.03/美元64.90。理由为系统销售加速及运营效率精进支撑利润强韧表现,看好扩店势能与盈利韧性延续。
关键图表
图1. 图表 1: 百胜中国可比公司估值表
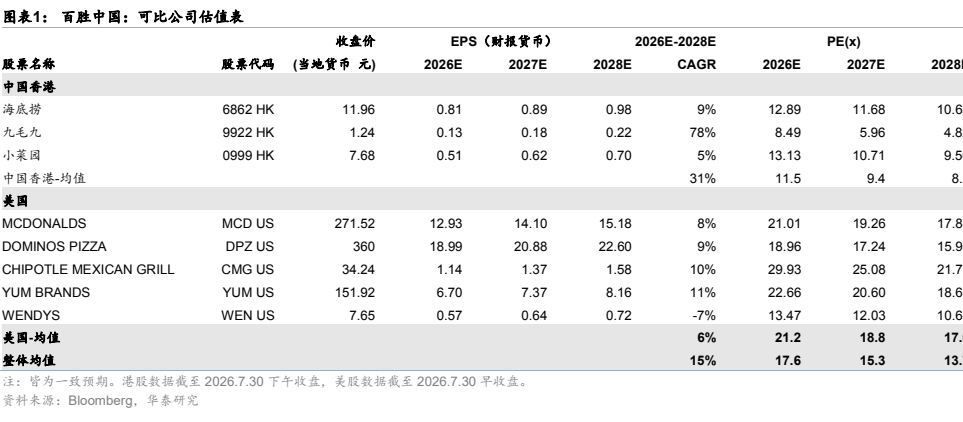
图2. 表 2: 百胜中国PEBd
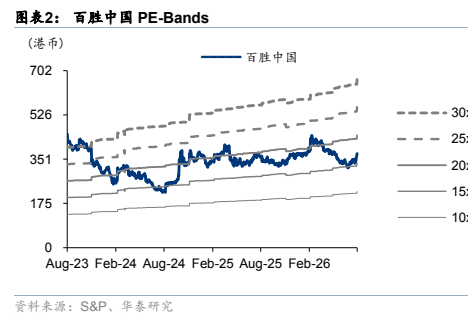
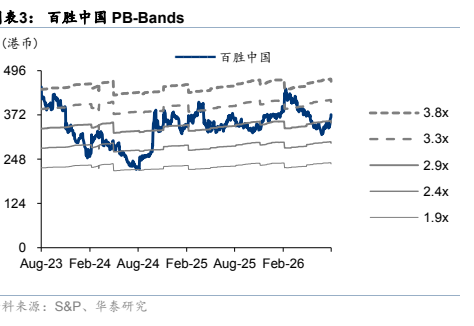
图3. 表 3: 百胜中国PBBd