高盛 Harvey Norman(HVN.AX)26财年业绩前瞻
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
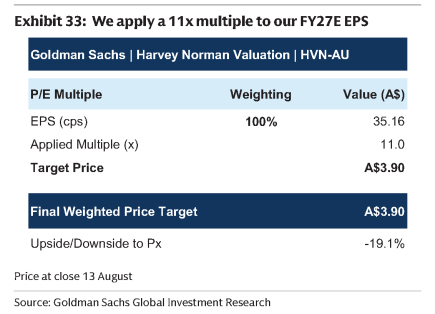
高盛在Harvey Norman(HVN.AX)FY26业绩前瞻中预计,公司业绩将与市场预期基本一致,FY26E收入4,553百万澳元、EBIT 771百万澳元、PBT 653百万澳元。 高盛预计澳大利亚可比门店销售(LFL)增速持平至-2%符合市场预期,但认为当前宏观环境对HVN构成挑战,因为HVN澳大利亚LFL销售增速历来与澳大利亚房价变化呈正相关,而7月首府城市住宅价格环比下跌0.9%。 存储芯片通胀与供应约束构成FY27风险:Mac系列起售价平均上涨约18%,iPad系列平均涨幅超过20%,三星Galaxy Z系列提价5-8%(+US$100-200),Apple已提示9月季度供应约束将显著增加并拟拆分iPhone 18发布节奏。 估值方面,HVN交易于14倍GSE FY27 EPS,高于其10年均值约13倍。 高盛给予HVN“卖出”评级,12个月目标价A$3.90(基于11倍FY27E EPS),相对8月13日收盘价A$4.82有19.1%下行空间。 HVN FY25在英国市场亏损约2,300万澳元,高盛预测该业务FY30E才实现盈亏平衡。
主要观点
- 高盛预计HVN FY26业绩与Visible Alpha共识基本一致,FY26E收入4,553百万澳元、EBIT 771百万澳元、PBT 653百万澳元、Underlying NPAT 449百万澳元、EPS 36澳分。
- 交易更新关注点:高盛认为澳大利亚LFL销售增速持平至-2%与共识一致;Visible Alpha共识预计1H27澳大利亚LFL为-0.4%、新西兰为+2.0%。
- 住房市场风险:HVN澳大利亚LFL销售增速历来与澳大利亚房价变化正相关,当前宏观环境对HVN构成挑战;7月首府城市住宅价格环比下跌0.9%,墨尔本与悉尼房价已回到2025年水平。
- 高盛预计2H26澳大利亚特许商LFL增速1.3%,4Q26E略为负值,FY27E为-1%;上次澳大利亚LFL负增长出现在2022年12月至2024年6月加息期。
- 存储通胀/供应约束构成FY27风险:Mac产品组合起售价平均上调约18%,iPad平均涨幅超20%,三星Galaxy Z系列未改内存规格却提价5-8%(+US$100-200)。
- Apple警示9月季度供应约束将环比显著增加,并预计拆分iPhone 18发布;高盛科技团队预计iPhone收入增速将在2027E和2028E大幅放缓。
- 自FY16以来HVN澳大利亚LFL增速持续落后于Bunnings、JB Hi-Fi Australia、Kmart和Woolworths的食品业务;FY19以来特许商LFL增速也结构性落后于工资增速(年均3.5%)和CPI。
- 英国业务仍亏损:HVN FY24进入英格兰市场,FY25亏损约2,300万澳元,高盛预测FY30E才实现盈亏平衡,爱尔兰经验使其保持谨慎。
- 估值:HVN交易于14倍GSE FY27 EPS,高于10年均值约13倍;相对ASX200长期平均折价约22%;HVN做空比例为自由流通股的1.8%。
- 国际扩张动态:英国第2家店2026年4月开业、FY27第3家;马来西亚已签6家新租约;澳大利亚FY27计划3次搬迁加1家新店。
- FY26 GSE对新西兰、爱尔兰、英国、斯洛文尼亚及克罗地亚的PBT预测均高于共识(如英国FY27E PBT 27 vs 共识19),全球同业对比中HVN FY26 P/E约16倍,JBH约18.6倍。
论述逻辑
- FY26业绩前瞻 → 高盛预计业绩符合共识(FY26E NPAT 449百万澳元),但交易更新要点是澳大利亚LFL可能持平至-2% → 住房走弱是核心风险:7月首府城市住宅价格环比-0.9%,而HVN澳大利亚LFL历史上与房价正相关,与按揭利率、住房开工关联度强于CPI等变量 → 可比零售商(JB Hi-Fi、The Good Guys、Myer、Adairs、Kathmandu等)近期更新普遍显示2H26销售增速较1月/2月放缓,印证需求走弱 → 供给侧:内存/芯片成本上涨推高Apple Mac(~18%)、iPad(超20%)与三星Galaxy Z(5-8%)价格,Apple供应约束或使供应商优先高毛利产品、牺牲入门产品,构成FY27风险 → 结构性问题:自FY19年起特许商LFL增速落后工资与CPI,国际业务(英国FY25亏损约2,300万澳元)仍拖累 → 估值与结论:HVN交易于14倍FY27 EPS高于10年均值13倍,增长落后同业、数字化偏弱,估值折价合理 → 给予“卖出”评级,目标价A$3.90(11倍FY27E EPS),较A$4.82收盘价下行19.1%。
关键展望
- FY27E收入4,567百万澳元、EBIT 761百万澳元、PBT 638百万澳元、EPS 35澳分;FY28E收入4,801百万澳元、EBIT 823百万澳元、PBT 694百万澳元、EPS 38澳分。
- FY27E澳大利亚LFL增速预计-1%,英国业务预计FY30E实现盈亏平衡。
- 技术团队预计iPhone收入增速将在2027E和2028E大幅放缓,反映AI驱动的存储/芯片成本压力向消费电子传导。
- 上行风险:市场看穿2H26/FY27盈利下调、退税刺激和/或降息/房价上涨带来超预期销售、消费者好于预期地消化涨价、运费/工资成本管控更有效、增值型并购或特别分红/回购等资本管理。
- 估值目标:12个月目标价A$3.90,100%基于11倍FY27E EPS,对8月13日收盘价A$4.82隐含-19.1%。
推荐标的
- Harvey Norman Holdings(HVN.AX)——卖出(Sell)。12个月目标价A$3.90,基于11倍FY27E EPS;8月13日收盘价A$4.82,隐含下行19.1%。理由:家具和大家电品类对走弱中的澳大利亚消费者敞口大、与房价正相关且对利率和生活成本敏感;计算/手机品类面临AI驱动内存芯片涨价压力;运价高企压制家具毛利;特许商LFL自FY19起落后工资与CPI;增长落后同业、数字化偏弱、国际业务更弱更边际,估值折价合理。
关键图表
图1. 自2025年1月以来HVN股价表现落后ASX200约8%
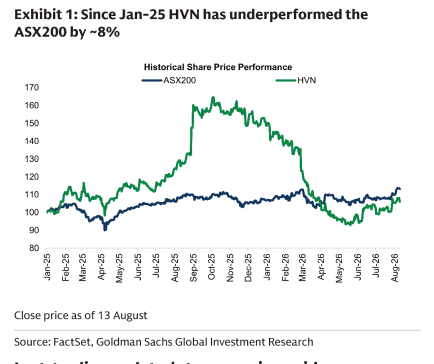
图2. iPad产品组合的起始价格平均上涨逾20%

图3. ADH和KMD截至6月的最新数据亦显示销售放缓
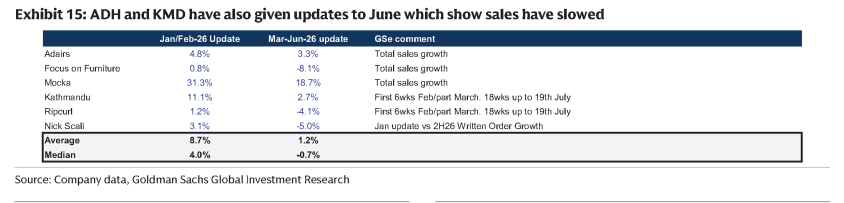
图4. ABS数据显示2021-2023年疫情期间运价飙升期间家具及大型家电品类的运输/货运成本大幅上升
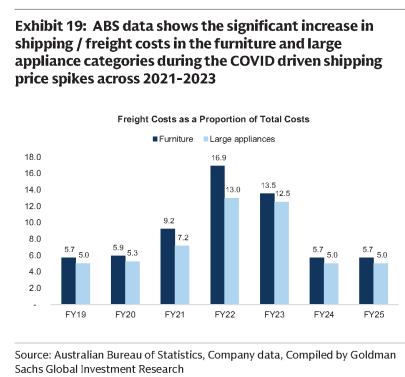
图5. 我们的2H26/FY27/FY28E预测较市场共识分别低21/23/24个基点(HVN PBT利润率%)

图6. HVN长期平均市盈率约为13倍
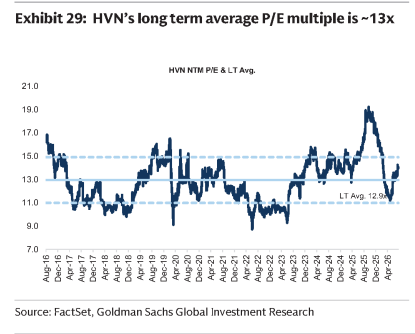
图7. 我们对FY27E每股收益应用11倍估值倍数