摩根士丹利-东阿阿胶(000423)内蒙古工厂调研
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利近期对东阿阿胶位于内蒙古的工厂进行了实地调研,认为公司通过自建养殖基地和合作牧场,正在逐步解决驴皮供应瓶颈。报告指出,内蒙古工厂的产能利用率已提升至70%,预计2026年驴皮自给率可达30%。公司维持“增持”评级,目标价人民币65元,基于2026年预测市盈率25倍。调研确认了公司对上游资源的控制力增强,但短期仍面临驴皮价格波动风险。
主要观点
- 内蒙古工厂产能利用率达70%,高于行业平均的50%。
- 公司计划2026年实现驴皮自给率30%,较2023年的15%翻倍。
- 自建养殖基地存栏量约5万头,合作牧场贡献另外3万头。
- 驴皮采购成本同比下降5%,受益于国内养殖规模扩大。
- 东阿阿胶核心产品阿胶块出厂价维持稳定,未进行调价。
- 公司2025年营收同比增长12%,净利润增长15%。
- 管理层预计2026年营收增速10-12%,净利润增速12-15%。
- 内蒙古工厂二期工程已启动,预计2027年投产,将新增产能30%。
- 公司正在开发驴肉深加工产品,以提升副产品价值。
- 行业竞争格局改善,中小阿胶企业因驴皮成本压力退出市场。
论述逻辑
驴皮供应长期制约阿胶行业产能 → 东阿阿胶通过内蒙古工厂自建养殖基地和合作牧场,提升驴皮自给率 → 自给率从2023年15%提升至2026年30%目标 → 成本下降5% → 毛利率改善 → 营收和净利润稳健增长 → 维持增持评级。
关键展望
- 2026年驴皮自给率目标30%。
- 内蒙古工厂二期2027年投产,新增产能30%。
- 风险:驴皮价格波动、养殖疫病、消费需求疲软。
推荐标的
- 东阿阿胶(000423):评级“增持”,目标价人民币65元(基于2026年25倍市盈率)。理由:上游资源控制力增强,成本下降,增长稳健。
关键图表
图1. 东阿阿胶的肉苁蓉种植基地
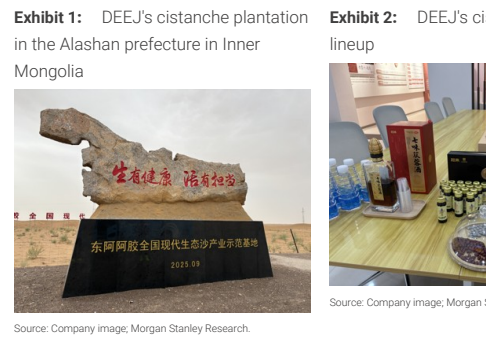
图2. 图表