德意志银行:德银 基础金属专题报告:囤货应对铜供应紧缺
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
德意志银行金属研究团队发布基础金属专题报告,认为铜市场正进入各交易场所'争夺金属'的历史性阶段:美国与中国同时囤货,到年底将占用全球地上库存(AGS)的71%,自由流通库存已降至有记录以来(数据始于1984年)最低水平。 报告首次发布铜价预测,预计到2027Q2铜价上涨约50%至$22,050/t($10/lbs)。 结构上,中国SRB锁定约2.05mn tonnes铜(占用全球AGS的43%,2000年以来平均占中国精炼铜需求15%、目前为13%),美国到年底将占用1.3mn tonnes(两年内额外占总AGS的27%),迄今已有近900kt流入美国交易所及商业仓库。 若按当前速度囤货,无负担AGS到YE2028将逼近耗尽;由于LME曲线可能被美国庞大的CME及off-warrant库存结构性封顶,outright价格将成为稀缺的主要传导机制,需求破坏是最可能的再平衡机制,需要价格升至足以快速摧毁需求的水平。 报告偏好outright价格敞口而非曲线,并偏好LME铜以规避关税风险与持有成本。 报告认为移除关税威胁与投机持仓带来的下行风险均被夸大:HG铜仅80家非商业机构持有可报告多头,LME与SHFE持仓并不紧张。
主要观点
- 铜市场正进入历史性'争夺金属'阶段,未来数月无负担库存缩减至临界水平,铜将面临极度稀缺,且无论美国最终对铜阴极的关税决定如何,铜都将保持稀缺。
- 报告首次发布铜价预测:预计到2027Q2铜价上涨约50%至$22,050/t($10/lbs),因为全球铜市场已无法同时容纳当前美国囤货速度、中国进一步囤货、精炼供应明显中断或全球平衡的超预期表现。
- 到年底,美国和中国的囤货将占用全球地上库存的71%;自由流通AGS库存已处于有记录以来(数据始于1984年)最低水平。
- 去全球化自疫情以来碎片化关键矿产库存体系:金属流入国内库存体系比回流全球体系更容易,碎片化造成交易摩擦,需要更大的错位才能解决失衡;未来3-6个月存在可能加剧库存压力的催化剂。
- 库存结构变化显著:2019年可见库存约占AGS的5%,如今占总库存的20%、占全球自由流通库存的70%(2019年为12%),但并非所有可见库存都可供出售。
- 中国SRB囤货:专有框架估算约2.05mn tonnes铜锁定于中国SRB,2000年以来平均占中国精炼铜需求的15%(目前为13%),现占用全球AGS的43%;2026年2月中国有色金属工业协会呼吁扩大战略铜储备。
- 美国私营部门囤货:阴极铜关税威胁使CME对LME溢价持续18个月,驱动连续进口浪潮;预计到年底美国将占用1.3mn tonnes,相当于两年内额外占用总AGS的27%;报告追踪到近900kt已流入美国交易所和商业仓库。
- 当前囤货速度不可持续:若维持现状,无负担AGS到YE2028将危险地接近于零,这是市场必须阻止的理论水平。
- 关税现状不确定性有利于美国国家安全利益,报告预计现状将持续:2025年6月商务部长建议自2027年起15%、2028年起30%的分期普遍精炼铜关税(对比半成品铜立即征收30%);该机制在18个月内使约四分之一全球地上库存被囤积且无财政成本。
- 关键矿产战略已成为国家安全战略的组成部分,助长优先资源获取的国际趋势(包括AI竞赛):中国、美国(通过NDS和Project Vault)、日本、韩国、澳大利亚和欧盟均有现有或正式的关键矿产储备计划,部分已包含铜。
- 典型再平衡机制失灵:只要美国CME和off-warrant库存膨胀,LME曲线就可能结构性受限(美国库存可为LME backwardation兜底),因此outright价格必须成为稀缺的主要传导机制,需求破坏是最可能的再平衡机制,需要更高价格加速需求破坏。
- 精矿是本周期瓶颈:中国冶炼厂TC降至历史低位、靠硫酸/黄金/白银等副产品收入维持盈利,精矿紧张开始影响冶炼产量;叠加劳资中断风险,精炼铜市场已无法轻易吸收中断、需求超预期或短缺。
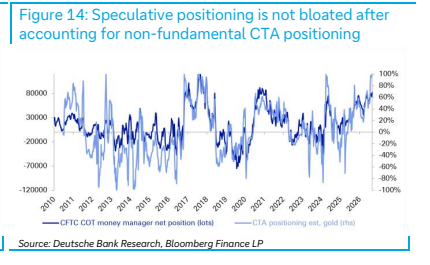
- 下行风险被夸大:移除关税威胁未必引发美国金属外流(反向套利存在摩擦,美国库存'建多易、去难');持仓方面HG铜仅80家非商业机构持有可报告多头、远低于历史高位,LME COT持仓处于多年区间内,SHFE前二十参与者净持仓基本持平。
论述逻辑
- 去全球化碎片化关键矿产库存体系 + 十年矿山与金属投资不足 → 美国阴极铜关税威胁维持CME-LME溢价18个月,驱动运输套利式囤积(18个月内占用约1/4全球AGS、近900kt流入美国仓库),叠加中国SRB约2.05mn tonnes的战略储备 → 到年底美中合计占用全球AGS的71%,自由流通库存降至1984年有数据以来最低 → 按当前速度YE2028无负担库存逼近耗尽 → 但典型再平衡通道失灵:LME backwardation被美国CME/off-warrant库存兜底,曲线无法把金属吸引到非美仓库 → 各交易场所只能通过outright价格竞争留住金属 → 价格必须升至足以快速摧毁需求的水平 → 得出2027Q2约50%涨至$22,050/t($10/lbs)的预测;同时关税威胁移除(反向套利摩擦)与投机持仓(仅80家非商业机构、CTA主导)这两条下行担忧均被夸大,强化上行结论。
关键展望
- 铜价预测:预计自涨约50%至$22,050/t($10/lbs)的2027Q2目标,作为市场可能重新评估需求破坏步伐的心理水平。
- 库存耗尽风险窗口:当前囤货速度若持续,无负担AGS到YE2028将危险地接近于零,市场必须防止这一理论水平出现。
- 关税时间窗口:2025年6月商务部长建议自2027年起15%、自2028年起30%的分期普遍精炼铜关税;由于尚无后续决定,报告预计有利于囤积激励的现状将持续。
- 未来3-6个月:报告指出存在多个可能加剧库存压力的催化剂。
- 供应端风险:精矿库存同样极低,中国冶炼产量难以维持步伐,精炼价格接近ATH之际劳资中断成为铜矿供应新风险;精炼铜市场无法轻易吸收中断。
- 需求端条件:近期白银市场类比显示,需求破坏换挡前需要替代经济学发生体制性变化,因此需要更高价格来加速需求破坏。
- 持仓风险提示:需要重大外生冲击才可能催化量化基金无序去杠杆。
推荐标的
- 报告未明确给出公司/个股推荐标的(属商品专题报告);交易层面偏好为:偏好outright价格敞口而非曲线结构,偏好LME铜以规避关税风险与持有成本,隐含LME铜多头敞口,价格目标2027Q2 $22,050/t($10/lbs)。
关键图表
图1. 大宗商品价格预测
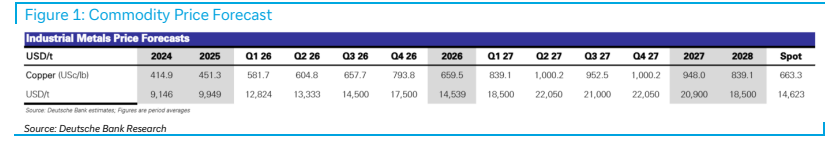
图2. 全球铜仓储网络的碎片化
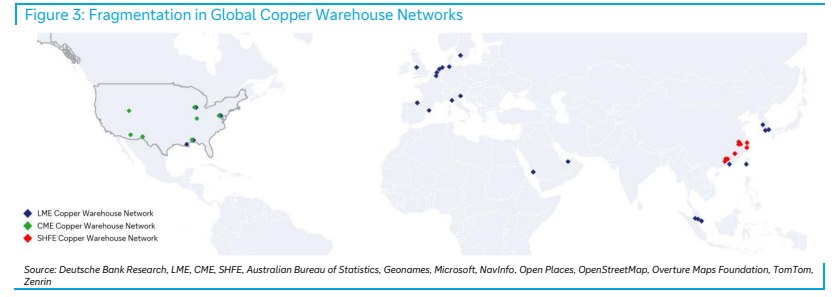
图3. 显性库存激增,但未必可供出售
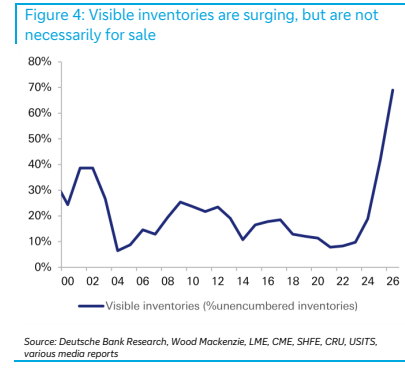
图4. JIT以来地上库存同样下降,但大幅高估了可自由流通量
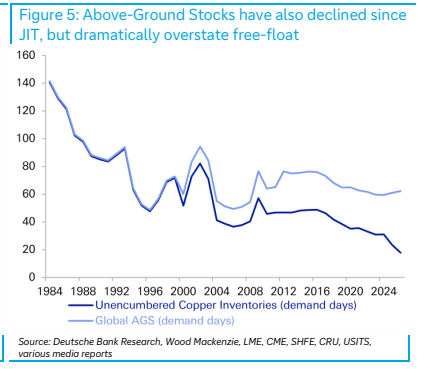
图5. 运输套利由套利窗口仍然打开的更远期合约主导
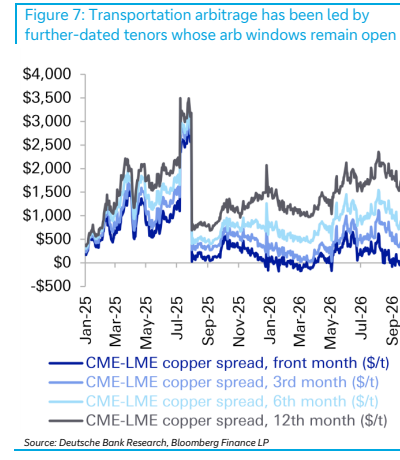
图6. 精矿紧张加剧,威胁本已极度稀缺的精炼金属供应
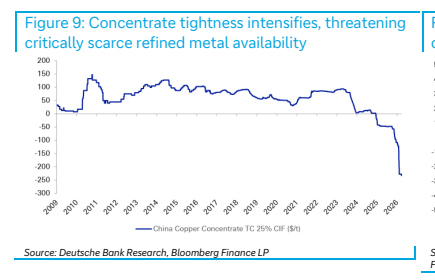
图7. 铜市场已难以轻易消化供应中断、需求超预期或供应缺口
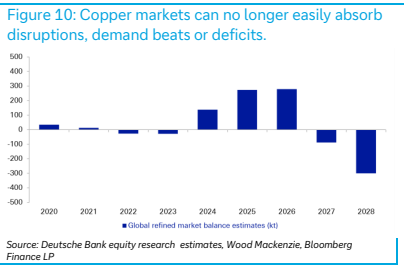
图8. 由于交易摩擦,金属到港后仍被困在原产地,需要更大的错位才能释放
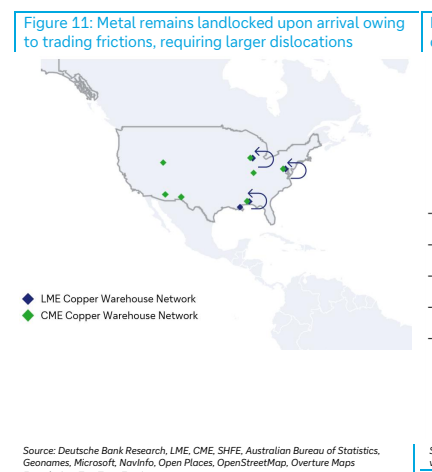
图9. 市场结构对LME曲线形成上限,扭曲了稀缺性的市场定价
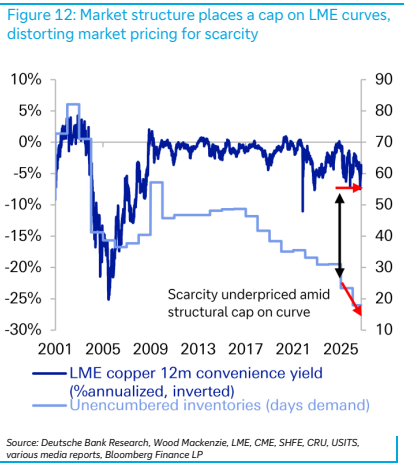
图10. 替代激励处于高位,但仍处于典型历史区间内
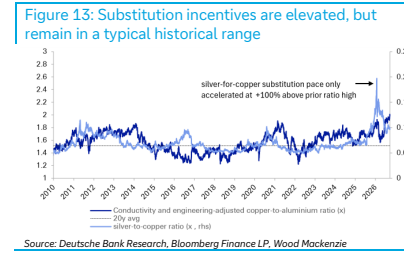
图11. 剔除非基本面CTA持仓后,投机持仓并不臃肿