高盛 目标风险守护者:利率凸的投资组合价值
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛本期GOAL Risk Keeper聚焦利率凸性对平衡型组合的价值。 今夏以来,名义增长韧性、通胀粘性、财政担忧与AI对资本的竞争使市场焦点从股票风险转向债券风险,MOVE/VIX自2025年底触及的2022年后低点回升,近几个交易日全曲线债券波动率上行加速,且市场对美债10年期利率上行的定价高于下行,概率差接近2022年以来最阔。 报告认为久期缓冲空间已更有限,60/40模板难以立即回归,债券在大型需求侧冲击之外更多提供票息而非保护,组合仍暴露于通胀风险。 在此背景下,报告主张以更具凸性的工具对冲:短端receiver swaption(如1y或2y美元利率的12m 25-delta receiver)入场点具吸引力,历史上衰退期收益高于标普500 OTM看跌期权;更高的30年期收益率令TLT 3个月看跌期权保护相对历史更具吸引力。 利率敏感股Real Estate、Utilities、Russell、Homebuilders对货币政策因子PC2高beta、隐含波动率相对偏低且过去3个月已大幅回调,其看涨期权可对冲利率回落情形。 鉴于市场定价的股债相关性仍接近零,股票下跌/利率上行混合期权(以标普500三个月跌超5%为条件的20x hybrid digital)具吸引力:1962年以来最大的3个月60/40回撤中10年期收益率约75%的时间上行、其中一半超过50bps,剔除1998-2021年低通胀时段后超过50bps的比例为75%。 报告同时更新尾部风险定价、跨资产波动率/偏度/期限结构、系统化股票策略及跨资产与股票期权筛选等仪表盘,覆盖美国、欧元区、日本、英国及中国等市场,全文未给出公司评级或目标价。
主要观点
- 债券久期缓冲空间预计更有限,本期评估平衡型组合在利率下行与上行两种情景下的利率敞口对冲工具。
- 今夏以来名义增长韧性、通胀粘性、财政担忧与AI争夺资本令市场焦点从股票风险转向债券风险,MOVE/VIX自2025年底触及的2022年后低点回升,近几个交易日全曲线债券波动率上行加速。
- 市场对美债10年期利率定价更多上行不对称,上下行概率之差接近2022年以来最阔水平。
- 报告重申60/40模板难以立即回归:下一场危机中长端收益率大幅下行的空间可能更有限,近期利率波动率可能维持偏高。
- 短端receiver swaption是更具凸性的衰退对冲:前端远期利率年内大幅上行而利率波动率受宏观不确定性锚定,入场点具吸引力,还有能源价格回落带来的近期利率缓解;历史上衰退期收益高于标普500 OTM看跌期权。
- 长端曲线波动率表达可对冲更极端的增长/政策尾部风险。
- 对已持有较多长久期风险的组合,TLT 3个月看跌期权相对历史更具吸引力,更高的30年期收益率改善看跌保护策略的资金来源。
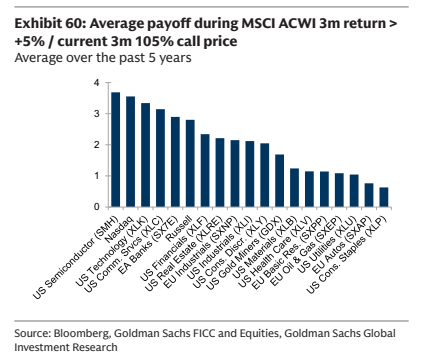
- 利率敏感股兼具下行对冲(能源/利率冲击)与上行受益(利率缓解)属性:Real Estate、Utilities、Russell、Homebuilders对PC2货币政策因子高beta,过去3个月已大幅回调,其看涨期权具吸引力;Real Estate隐含波动率相对20y+美债波动率偏低。
- 债券在大型需求侧增长冲击之外更多提供票息而非保护,60/40仍暴露于通胀风险;市场定价股债相关性仍接近零,股票下跌/利率上行混合期权精准针对股跌收益率升的情景。
- 历史统计支持混合期权:1962年以来最大的3个月60/40回撤中10年期收益率约75%的时间上行、其中50%的次数超过50bps;剔除1998-2021年,超过50bps(20x hybrid digital在标普500三个月跌超5%条件下的行权价上方)的比例为75%。
- 作为风险守护者仪表盘,报告同步跟踪市场隐含尾部风险(如未来一年超过8次25bps降息的隐含概率、6个月跌超20%的隐含概率、地缘政治风险定价)、跨资产波动率/偏度/期限结构及系统化股票策略表现。
- 仪表盘覆盖多地区:美欧日英美元计价回报的三个月相关性、地区股指隐含波动率与偏度筛选(含China large-cap (FXI)、HSTECH、Nikkei 225等)以及全球跨资产期权 screens。
论述逻辑
- 市场环境(名义增长韧性+通胀粘性+财政担忧+AI争夺资本)→ 市场焦点从股票风险转向债券风险,MOVE/VIX自2025年底低点回升、10年期利率上行概率定价占优 → 报告判断久期缓冲更有限、债券在大型需求侧冲击之外更多提供票息而非保护、60/40仍暴露于通胀风险 → 因此需要凸性对冲而非单纯持债 → 衰退/风险下行情景:买入短端receiver swaption(央行保持高度响应+能源价格回落带来利率缓解,历史收益优于标普500 OTM看跌期权),辅以长端曲线波动率对冲极端尾部;已持长久期者用TLT 3个月看跌期权(30年期收益率更高令保护更易融资)→ 利率回落/上行情景:买入对PC2货币政策因子高beta、隐含波动率偏低且已大幅回调的利率敏感股(Real Estate、Utilities、Russell、Homebuilders)看涨期权 → 股跌收益率升的通胀情景:股债相关性定价接近零,股票下跌/利率上行混合期权(标普500三个月跌超5%条件、50bps行权)在历史上60/40大回撤中高概率获利(剔除1998-2021年后75%的时间10年期收益率上行超50bps)→ 结论:以利率凸性为核心,在下行与上行两种情景间为平衡型组合构建对冲。
关键展望
- 近期利率波动率可能维持偏高,下一场危机中长端收益率大幅下行的空间或更有限。
- 衰退情景下央行预计保持高度响应(央行看跌期权);若能源价格回落,利率存在近期缓解可能。
- 市场当前定价10年期利率上行概率高于下行、不对称接近2022年以来最阔,是后续需跟踪验证的市场状态。
- 报告以仪表盘形式跟踪未来验证点,包括市场隐含的未来一年超过8次25bps降息的概率、各股指6个月跌超20%的隐含概率及地缘政治风险定价;报告未给出量化目标价或明确时间窗口。
推荐标的
- 前端receiver swaption(如1y或2y美元利率的12m 25-delta receiver):作为中期衰退对冲,入场点具吸引力,历史上衰退期收益高于标普500 OTM看跌期权;报告未给出评级或目标价。
- TLT(US 20Y+债券ETF)3个月看跌期权:用于保护已含较多长久期风险的组合,30年期收益率走高令策略更易融资,相对历史具吸引力;无评级/目标价。
- 利率敏感股看涨期权——Real Estate、Utilities、Russell、Homebuilders:对冲利率上行逆转(利率缓解)情景,过去3个月已大幅回调、隐含波动率相对偏低;无评级/目标价。
- 股票下跌/利率上行混合期权(以标普500三个月跌超5%为条件的20x hybrid digital、50bps行权):针对股跌收益率升的特定情景,适合60/40平衡型组合;无评级/目标价。
- 长端曲线波动率表达:对冲更极端的增长/政策尾部;报告全文未给出公司评级或目标价。
关键图表
图1. 利率波动率相对股票波动率上升,且由短端引领

图2. 相较于美国国债,房地产隐含波动率处于低位

图3. 市场隐含的1个月波幅概率(Move vs. forward),5年历史
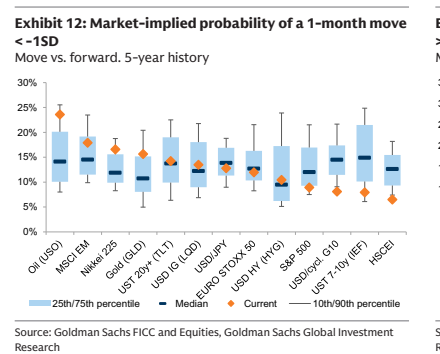
图4. 地缘政治风险定价——1个月波幅超过1个标准差的市场隐含概率

图5. 标普500指数与美国10年期国债的周度相关性
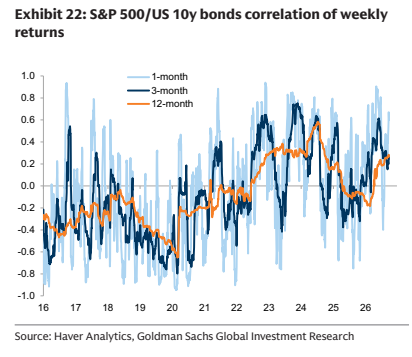
图7. 各资产平均期限结构——ATM波动率,6个月时设为100

图8. VIX与VIX期货期限结构——第一个菱形为VIX指数,其后为VIX期货

图9. 标普500波动率目标策略表现的驱动因素

图10. 标普500指数加期权叠加策略对比标普500指数(阴影区域:标普500回撤超10%)
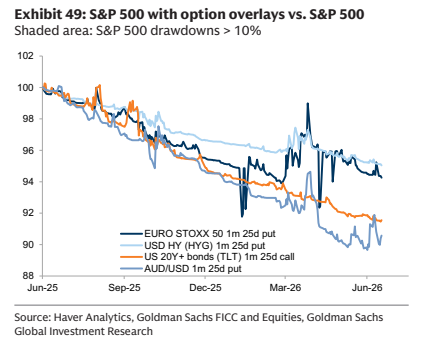
图11. 标普500对冲结构的价格
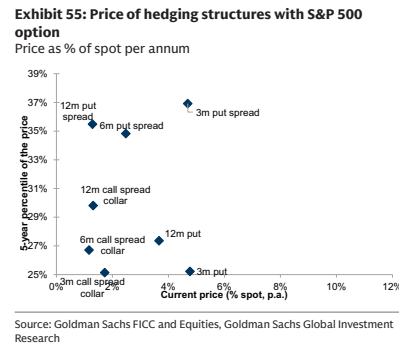
图12. MSCI ACWI 3个月回报超过过去5年平均时的平均收益