高盛 投行监控:9月全行业公布的各项业务活动均有所下降
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
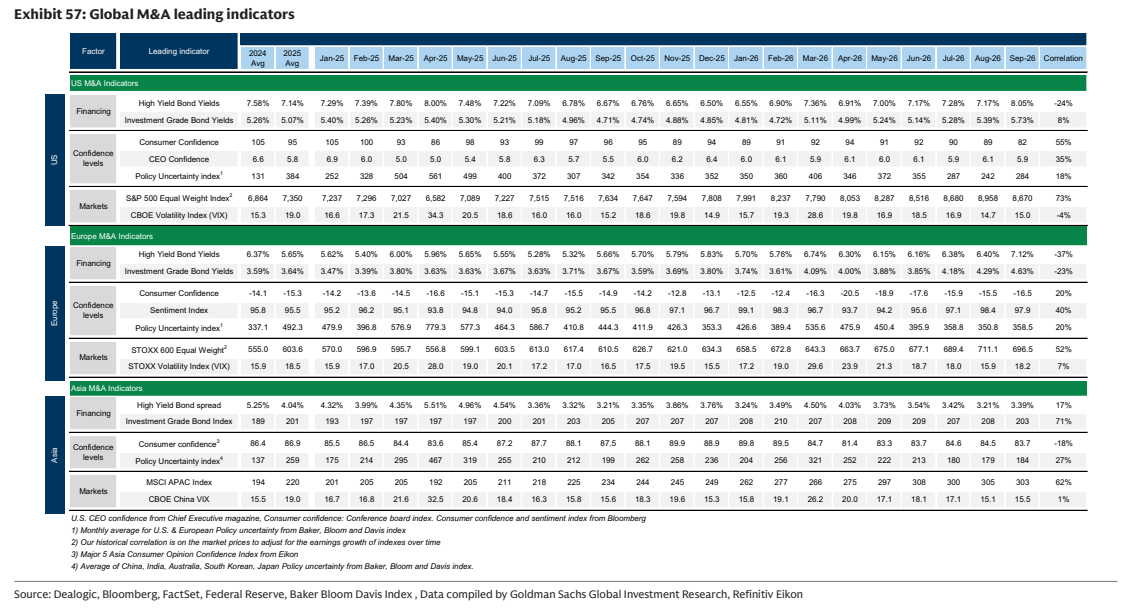
2026年9月全球公布的投资银行业务(IBanking)规模同比转负,降幅达-15%,不过环比上升19%;M&A、ECM和DCM同比全线走弱,其中月度公布M&A规模同比-18%且环比持平,ECM规模同比下降23%/环比下降30%,DCM规模同比下降14%/环比增长34%。 高盛认为,2026年第三季度显现出投资银行业务的气穴期(air pocket),且这一气穴状态可能延续至2026年第四季度。 尽管短期遭遇气穴期,截至9月末年初至今(YTD)投资银行总体规模仍同比增长+16%(M&A、ECM、DCM分别增长+30%/65%/8%),但增速较8月末低5个百分点。 从更长周期来看,基于大体保持建设性的领先指标,高盛对更长期的投资银行上升周期持续推进保持乐观。 自上而下自营模型显示,未来12个月(NTM)全球M&A规模可能实现18%的同比增长,受9月美国、欧洲和亚洲领先指标略偏弱影响,该增速预期环比降低2个百分点。
主要观点
- 9月全球投行业务规模同比转负下降-15%,环比上升19%,M&A、ECM和DCM同比全线走弱,3Q26呈现投行业务气穴期并可能延续至4Q26。
- 截至9月末年初至今全球投行规模同比增长+16%,其中M&A/ECM/DCM分别同比增长+30%/65%/8%,增速较8月末低5个百分点。
- 9月公布M&A规模同比下降18%且环比持平;中国(+213%)、其他地区(+20%)、中盘(+7%)和战略交易(+20%)的增长被美国(-44%)、欧洲(-39%)及赞助商/PE(-59%)的下滑所抵消。
- 9月已完成M&A规模同比下降16%、环比下降44%,主要受欧洲(-44%)、中国(-41%)以及战略交易(-31%)走弱拖累,但美国、其他地区和赞助商交易分别逆势增长+13%、+27%和+23%(部分数字在给定文本片段中无法直接确认)。
- M&A行业分布方面,9月公布交易中公用事业与电信降幅最大(-76%/-64% YoY),基础材料、能源与工业增幅最高(+69%/+63/+62%);已完成交易中日常消费品降幅最大(-83%),能源与医疗增幅最高(+532%/+160%)。
- 跨境M&A规模9月同比下降44%(环比+41%),占全球M&A比例升至29%(环比+9pp),跨境交易重心由美国转移至其他地区(RoW贡献达40%,上月为26%)。
- 9月全球ECM规模同比下降23%、环比下降30%,欧洲(-41%)、美国(-36%)及各产品全线下滑(IPO -55%、可转债 -13%、增发/配股 -10%);年初至今ECM规模仍增长65%。
- 9月DCM规模同比下降14%、环比增长34%,主要受杠杆贷款(-26%)、小盘(-24%)和美国(-18%)下滑拖累,公用事业与科技同比下滑最显著(-49%/-44%),电信同比大增+112%。
论述逻辑
- 9月美国、欧洲与亚洲领先指标略微转弱,叠加M&A(-18% YoY)、ECM(-23% YoY)和DCM(-14% YoY)全线出现同比负增长 -> 导致整体投行业务规模同比转为-15%,显现3Q26业务气穴期 -> 推导得出气穴期可能延续至4Q26、NTM全球M&A增速预期环比下调2个百分点至18%的短期判断;但依托领先指标仍具建设性及YTD保持+16%的韧性 -> 支撑更长期投行周期处于上行通道的乐观预期。
关键展望
- 高盛自营自上而下模型显示,未来12个月(NTM)全球M&A规模可能实现18%的同比增长,较上月预期下调2个百分点,因9月美国、欧洲及亚洲领先指标略微偏弱。
- 3Q26呈现出的投资银行业务气穴期(air pocket),高盛预计可能延续至4Q26。
- 基于大体保持建设性的领先指标,高盛对更长期的投资银行周期持续推进依然保持乐观。
推荐标的
- Evercore Inc.:评级为买入(Buy),价格为$268.08。
- Lincoln International Inc.:评级为买入(Buy),价格为$23.94。
- PJT Partners:评级为买入(Buy),价格为$139.65。
- Morgan Stanley & Co. (MS):最新目标价$216.00,收盘价$190.19(报告日期2026年10月5日)。
关键图表
图1. 2026年9月全球投行总交易量同比下降约15%/环比增长19%……月度投行交易金额及交易数量的同比变化
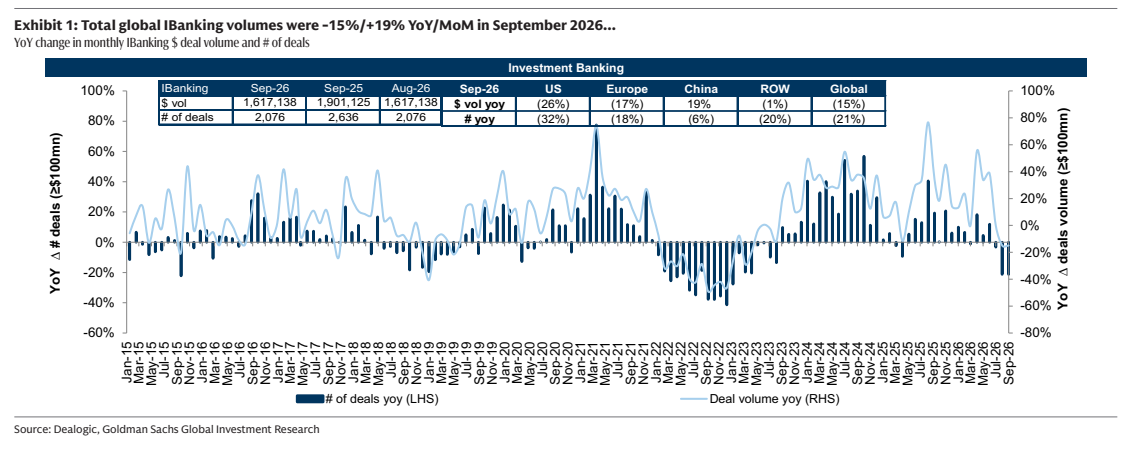
图2. 环比来看,DCM活动增长34%,而ECM下降30%,M&A
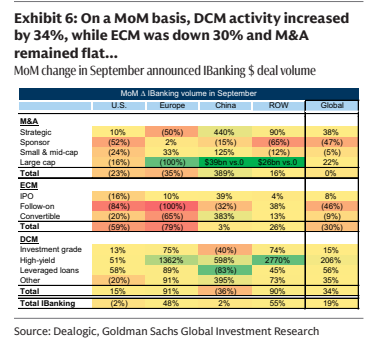
图3. 9月公布的并购交易数量的同比变化
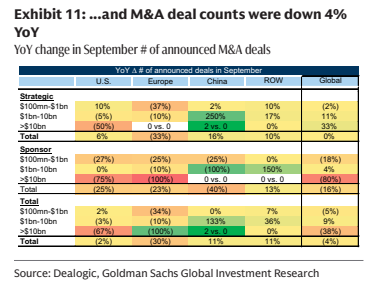
图4. 9月已完成并购交易金额的同比变化……9月已完成交易金额
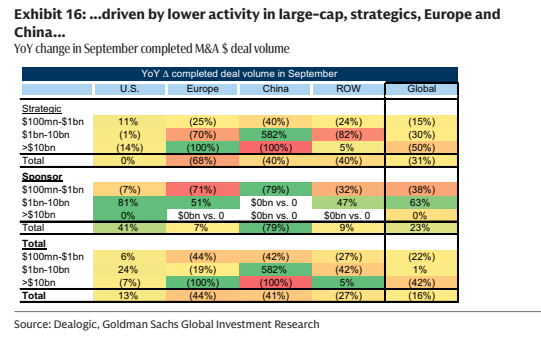
图5. 公布的并购活动同比下降18%,其中公用事业和电信降幅最大,被基础材料等行业的增长所抵消
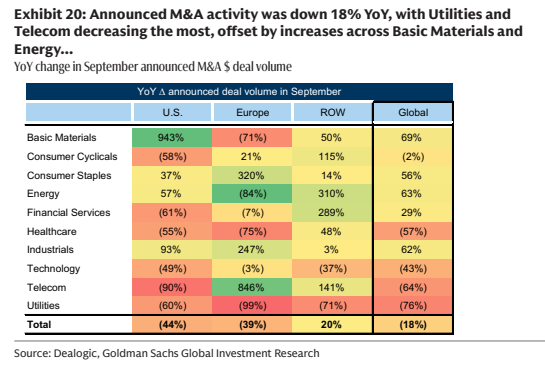
图7. 9月ECM交易数量的同比变化

图8. 年初至今同比来看,交易量从可选消费和金融服务向科技和工业转移最多
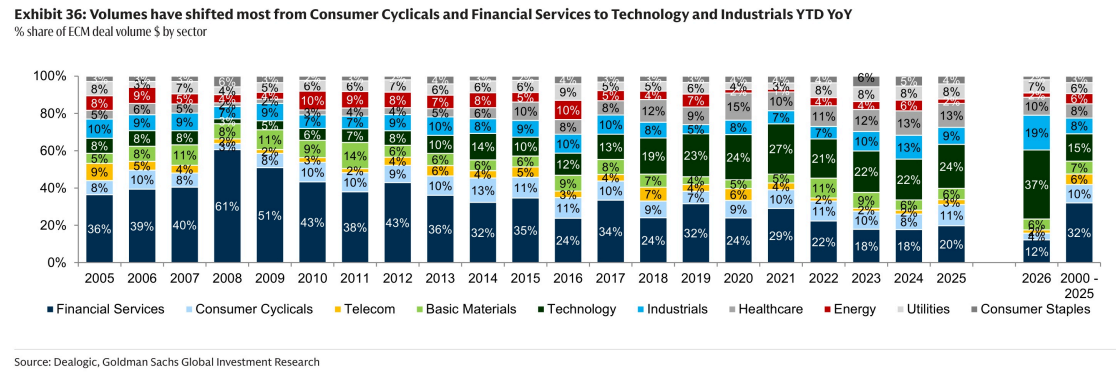
图10. 全球并购领先指标