花旗 奥普特(688686.SS)26年中国工业中小盘交通会议最新情况:电子与人工智能的灿烂2027
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗于2026年9月22日举办中国工业中小盘交通会议并与奥普特董秘交流。 管理层预期2027年电子业务收入(约70%面向苹果)将在iPhone 20周年换代及采用3D打印等新生产技术的推动下,同比至少增长20%-30%。 光模块客户收入预计将从1H26的约Rmb20mn扩大至2026全年的约Rmb100mn,新签订单达约Rmb150mn;AI赋能解决方案1H26销售额同比大增108%,2026/27年收入指引为Rmb300mn/500-1,000mn。 尽管更高的研发支出和人员扩张导致花旗将2026/27年净利润预测下调14%/14%,但基于盈利基期推移至2027E及约60倍2027E P/E,花旗将目标价由Rmb142.000上调约25%至Rmb177.000,维持买入评级。
主要观点
- 苹果合作频次达历史最高,预计2027年电子业务收入同比至少增长20%-30%。
- 光模块领域机器视觉业务快速放量,2026全年收入指引达约Rmb100mn,新订单约Rmb150mn。
- AI解决方案高增,1H26收入同比大增108%,2026/27年收入指引达Rmb300mn和Rmb500-1,000mn。
- AI有望缩小与基恩士、康耐视等全球同行的技术差距。
- 受研发费用与人员增加拖累,2026/27年净利润预测均下调14%,毛利率有所承压。
- 目标价上调约25%至Rmb177,维持买入评级,估值基期切换至2027E。
- 预计2025-27E盈利连续三年复苏,锂电和电子双轮驱动。
论述逻辑
- 苹果iPhone 20周年升级与3D打印导入 + 光模块设备新订单放量 + AI产品高速增长 -> 推动2026-2028年收入与EPS持续复苏 -> 虽短期受OPEX与研发人员扩张压制利润率 -> 但将估值基期切换至2027E(对应~60倍P/E) -> 上调目标价至Rmb177并重申买入评级。
关键展望
- 财务预测:2026E/2027E/2028E营业收入预计分别为Rmb1,591m、Rmb2,061m、Rmb2,585m;净利润分别为Rmb248m、Rmb357m、Rmb486m。
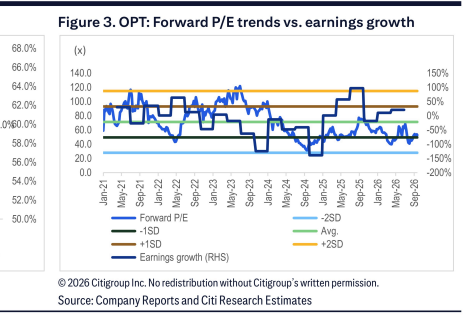
- 估值与目标价:目标价Rmb177.000基于约60倍2027E P/E,较当前价格Rmb141.150隐含预期股价回报率25.4%,预期股息收益率0.5%,总回报率25.9%。
- 下行风险提示:机器视觉需求复苏慢于预期;毛利率弱于预期;研发和运营支出高于预期导致净利润下滑。
推荐标的
- 奥普特(OPT Machine Vision, 688686.SS):维持买入(Buy)评级,目标价从Rmb142.000上调至Rmb177.000,现价Rmb141.150。理由是iPhone 20周年升级带动机器视觉需求、光模块业务扩张以及AI赋能方案高速增长,支撑2025-27E盈利连续恢复。
- 苹果(Apple, AAPL.O):报告提及为奥普特电子业务核心客户(占比约70%),未给出单独评级及目标价。
- 基恩士(Keyence, 6861.T):报告提及为奥普特全球机器视觉对标同行,未给出单独评级及目标价。
- 康耐视(Cognex, CGNX.O):报告提及为全球机器视觉对标同行,未给出单独评级及目标价。
关键图表
图1. 奥普特:盈利预测调整
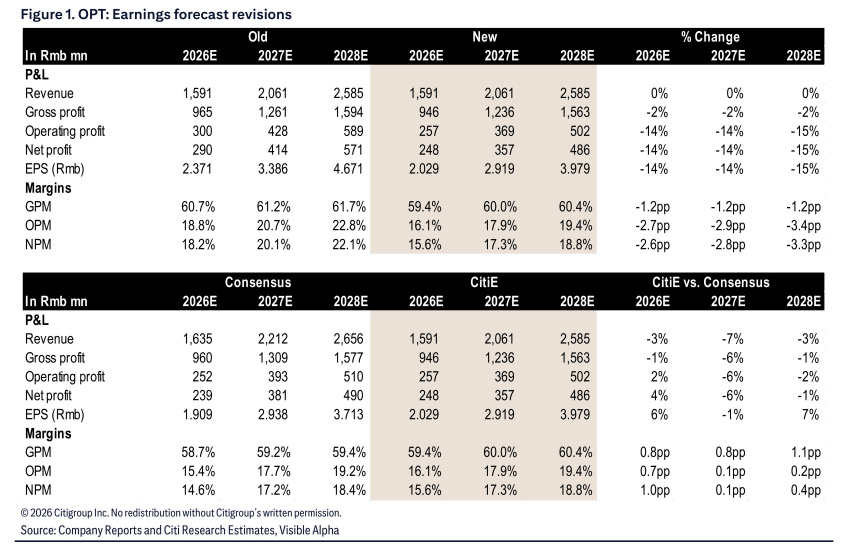
图2. 奥普特:分行业收入及毛利率
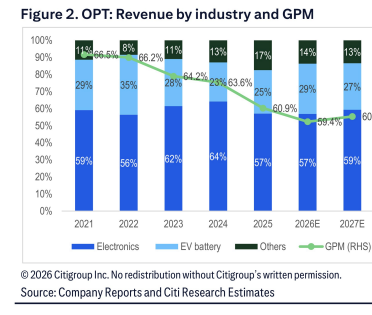
图3. 奥普特:远期市盈率走势与盈利增速对比