东吴证券 中小盘行业点评报告:半导体,深度回调后的放量转强,修复走到哪一步——中小盘行业观察
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
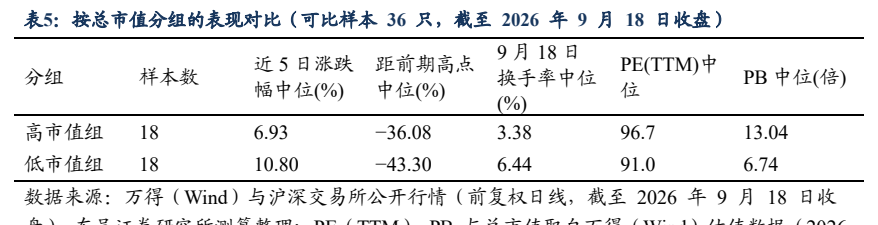
半导体板块在2026年9月12日至9月18日单周上涨8.76%,在54个行业板块中位居第二,但板块近20日累计仅上涨1.89%,此前15个交易日累计下跌约6.3%,显示涨幅高度集中于最近一周。 截至9月18日收盘,193只样本个股距前期高点回撤中位数为35.07%,回撤超过40%的个股占比仍达32.6%,近5日与近60日均量比中位数为0.60,成交虽较9月11日的0.45明显回升,但尚未回归常态水平。 分环节看,设备环节近60日下跌12.62%、回撤29.10%最为抗跌,而存储环节近60日下跌49.59%、回撤53.94%跌幅最深,且近5日仅反弹2.38%表现最弱。 市值维度上,以1172.5亿元总市值分组,低市值组近5日上涨10.80%优于高市值组的6.93%,但换手率中位数达6.44%,显著依赖短线资金博弈。 东吴证券维持半导体行业“增持”评级,认为本轮转强时间过短尚不足以确认趋势反转,后续需结合量比、大幅回撤个股占比、换手率差距及三季报PE变化四个指标综合跟踪。
主要观点
- 半导体板块单周大幅放量上涨8.76%,涨幅在54个行业板块中居第二位,且反弹时间高度集中。
- 修复起点源于深度回调,超三成个股回撤幅度仍在40%以上,成交量回补但尚未回到常态。
- 本轮调整发生在中期上行趋势之后,当前行情性质界定为跌幅回补而非趋势反转。
- 设备环节是八个细分环节中最抗跌的领域,光芯片与先进封装紧随其后。
- 存储环节跌幅最深、反弹弹性最弱,且低PE读数反映的是高盈利阶段而非便宜。
- 材料与零部件、模拟功率射频在反弹中涨幅领先,反弹弹性与回撤深度并不完全对应。
- 小市值标的弹性更高但对换手率依赖更强,主要由短线资金驱动。
- 新股长鑫科技逆势下跌,反映出存储产业链的定价分歧仍未收敛。
论述逻辑
- 梳理表现:半导体单周暴涨8.76%,将近20日涨幅由负转正至1.89%,显现电子大类同步放量转强态势。
- 剖析性质:193只样本近60日下跌88.1%、回撤35.07%,但近115日涨幅仍达24.93%,确定本轮为中期上涨回调后的跌幅回补,需空间与量能同时确认。
- 结构分化:设备抗跌(-12.62%)且反弹不落后(+8.41%),材料领涨(+13.28%),而存储受制于盈利周期担忧跌幅最深(-49.59%)反弹最滞后(+2.38%),内部差异显著拉大。
- 风格研判:低市值组凭借6.44%的高换手换取10.80%的更高弹性,说明短线资金主导中小盘节奏,波动被显著放大。
- 得出结论:单周转强不足以确认趋势反转,需通过量比、大幅回撤个股占比、换手率差距及三季报估值四维指标进行后续验证。
关键展望
- 跟踪指标一:板块成交量比能否从当前0.60的水平继续向上回升,以确立回补行情的持续性。
- 跟踪指标二:距前期高点回撤超过40%的个股占比是否持续下降(当前占比为32.6%)。
- 跟踪指标三:大市值组与低市值组的换手率差距是否收敛;若继续扩大,则反映行情仍局限于少数短线高换手品种。
- 跟踪指标四:三季报披露后各环节尤其是存储链的PE(TTM)读数变化方向,防范盈利回落导致的估值快速抬升风险。
- 风险窗口:单周行情存在反复可能;若宏观及外部地缘政策变化,修复节奏可能放缓。
推荐标的
- 半导体行业整体投资评级维持“增持”。报告明确说明所列个股为分环节代表性样本的客观列示,不构成个股投资建议。
- 设备环节代表样本:北方华创(收盘价686.51元,近5日+8.28%,PE 87.65倍)、中微公司(收盘价354.92元,近5日+6.39%,PE 80.35倍)、拓荆科技(收盘价720.06元,近5日+15.97%)、长川科技、盛美上海、华海清科。
- 算力与逻辑及晶圆代工代表样本:寒武纪(收盘价1113.14元,近5日+7.03%,PE 210.08倍)、海光信息(收盘价241.38元,PE 178.57倍)、摩尔线程、芯原股份;中芯国际(收盘价122.00元,PE 144.94倍)、华虹宏力。
- 存储环节代表样本:长鑫科技(收盘价55.54元,近5日-2.10%,PE 46.08倍)、兆易创新(收盘价388.18元,PE 34.46倍)、江波龙、佰维存储、德明利、普冉股份。
- 其他环节代表样本:材料环节中船特气、沪硅产业、有研新材、立昂微、神工股份;封测环节盛合晶微、长电科技、通富微电;模拟功率圣邦股份、士兰微;光芯片与接口澜起科技、源杰科技、长光华芯。
关键图表
图1. 表 1: 近期主要行业板块表现对比(2026 年 9 月 18 日收盘)
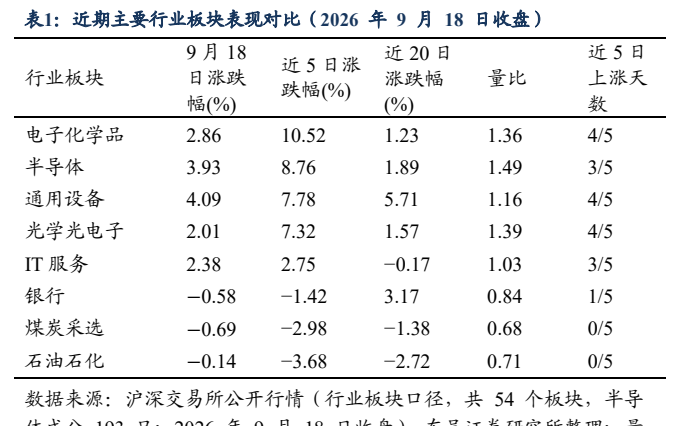
图2. 表 2: 半导体板块样本分布(193 只,截至 2026 年 9 月 18 日收盘)
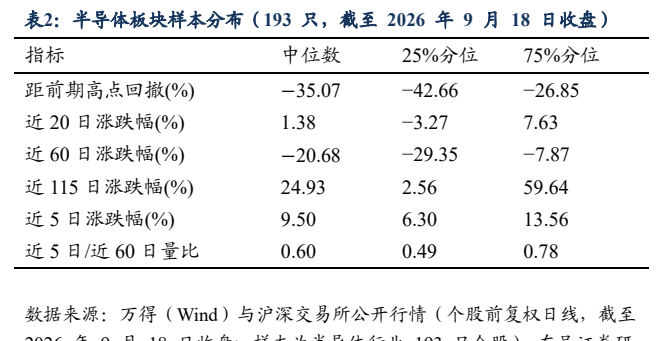
图3. 表 3: 半导体分环节表现对比(代表样本 37 只,截至 2026 年 9 月 18 日收盘)
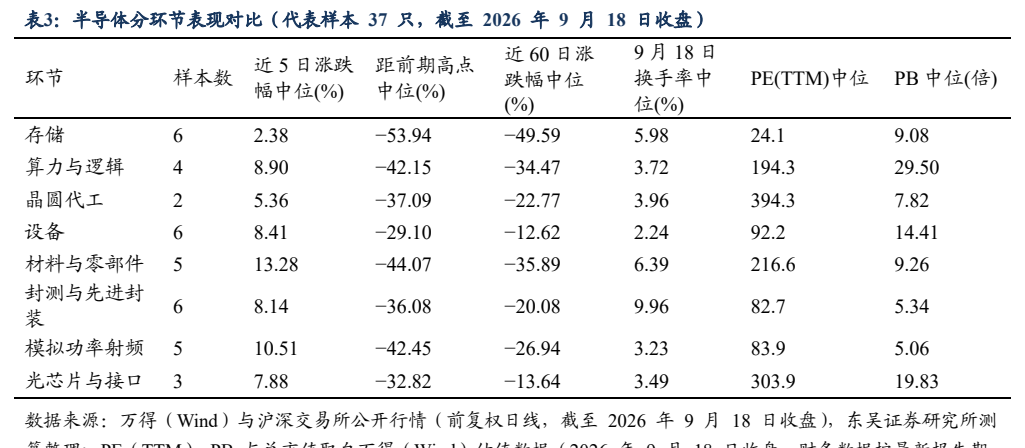
图4. 表 4: 半导体分环节代表个股(37 只,2026 年 9 月 18 日收盘)
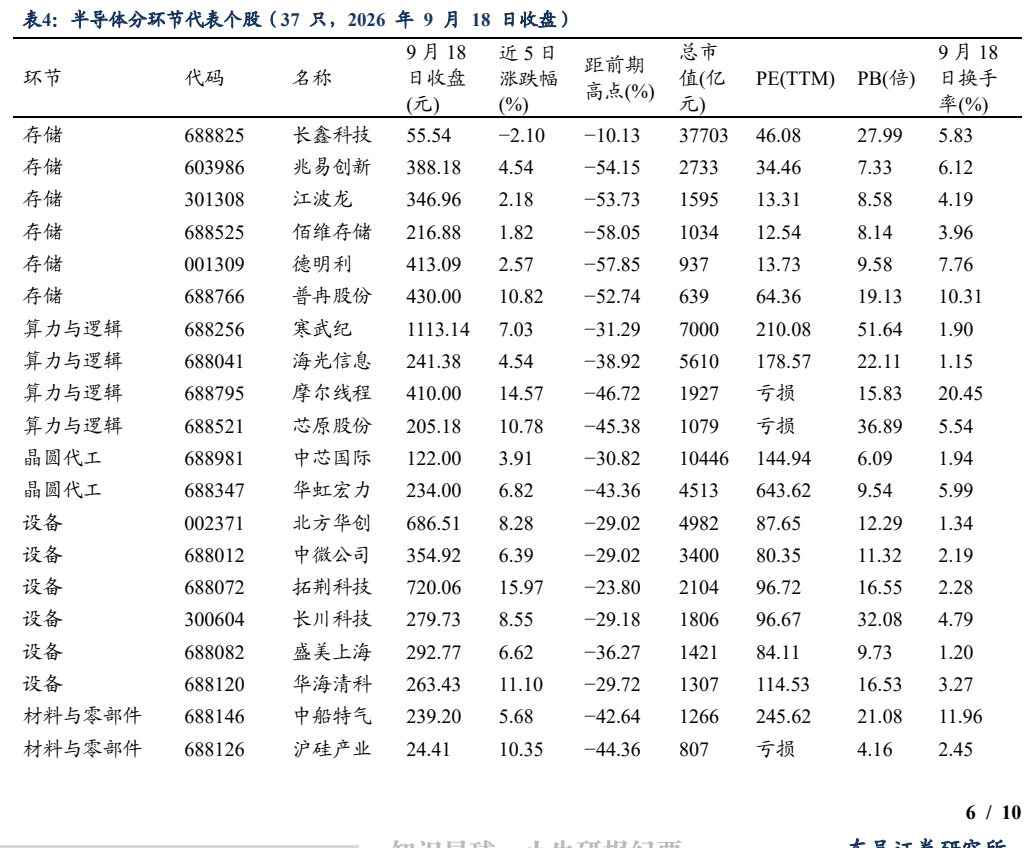
图5. 表 5: 按总市值分组的表现对比(可比样本 36 只,截至 2026 年 9 月 18 日收盘)