高盛 信诺集团(CI)投资者日回顾:CI 承诺12%每股复合收益增长至2030:投资者辩论市盈率折扣解锁催化剂
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
信诺集团(The Cigna Group,CI)于 9 月 30 日举行投资者日,重申了 10%-14% 的长期调整后每股收益(EPS)增长目标,并推出了一项支持 2030 年调整后每股收益底线至少达到 45 美元的业绩桥梁框架。 该框架由专业及护理服务(Specialty & Care)8%-12% 的利润增长、信诺医疗(Cigna Healthcare)6%-9% 的增长、一项新的 30 亿美元现代化与生产力节约计划以及资本部署带来的每年 4%-5% 的 EPS 增厚所支撑。 值得注意的是,在该框架的底线假设中,药房福利服务(PBS)在 2026 至 2030 年间假定零增长,从而有效化解了投资者对传统 PBM 模式监管及返利缩减风险的担忧。 此外,公司重申了 2026 年收入大于 2800 亿美元、调整后每股收益大于 30.45 美元的指引,并指出 2027 年每股收益预计在 2026 年基础上实现至少 10% 的增长。 高盛维持对信诺集团的“买入”(BUY)评级,12 个月目标价为 352.00 美元,对应 29.5% 的上涨空间。
主要观点
- 信诺重申长期调整后 EPS 增长 10%-14% 目标,并确立 2030 年调整后 EPS 底线至少达到 45 美元。
- 2030 年 EPS 底线测算解除了对传统药房福利服务(PBS)增长的依赖,假设 PBS 利润在此期间为零增长。
- 未来五年经营现金流预计约为 500 亿美元,其中 55%-60%(年均约 58 亿美元)将用于战略并购、股票回购及债务偿还,支撑每年 4%-5% 的 EPS 增厚。
- 公司宣布了一项 2026-2030 年 30 亿美元的全新现代化和生产力节约计划,重点关注自动化、流程现代化、人员效率和供应商优化。
- 公司重申 2026 年业绩指引,营业收入预期超过 2800 亿美元,调整后 EPS 预期超过 30.45 美元;并在问答中指出 2027 年 EPS 预期实现至少 10% 增长。
- Evernorth 长期利润复合增速指引维持 5-8%,将长期 Specialty & Care 增长预期上调至 8-12%,但因大型客户续约和向透明模式转型,将长期平均利润率目标下调至 3.0%-3.5%。
- 特药市场空间约为 4800 亿美元且保持高个位数增长,Specialty 占企业利润比例已由上次投资者日的 30% 上升至 37%,预计到 2030 年将超过 40%。
- Accredo 年收入约 800 亿美元并覆盖逾 100 万患者,拥有 330 多种限制分销药品(LDDs);CuraScript 过去五年年复合增速约 20%,目标至 2030 年新增约 200 亿美元分销收入。
- 信诺医疗(Cigna Healthcare)长期利润增长目标调整为 6-9%,目标利润率维持 10.5%-11.5%,其中 Select 板块市场份额为 8%,目标至 2030 年达到 10%,自费比例高达 68%。
论述逻辑
- 市场对 PBM 监管变革与返利池收缩存疑 → 公司推出 2030 年 EPS 底线框架(设定 PBS 零增长假设下依然能达 45 美元) → 将企业增长核心锚定在 Specialty & Care(8-12% 增长)与信诺医疗(6-9% 增长)以及资本部署(4-5% 贡献) → 成功降低传统业务监管风险并支撑 12% 复合增速信心。
关键展望
- 2026 年全年业绩指引:营业收入大于 2800 亿美元,调整后 EPS 大于 30.45 美元(高盛预测为 30.55 美元)。
- 2027 年业绩增长预期:在问答环节中公司明确 2027 年利润增长相对 2026 年展望至少达到 10%。
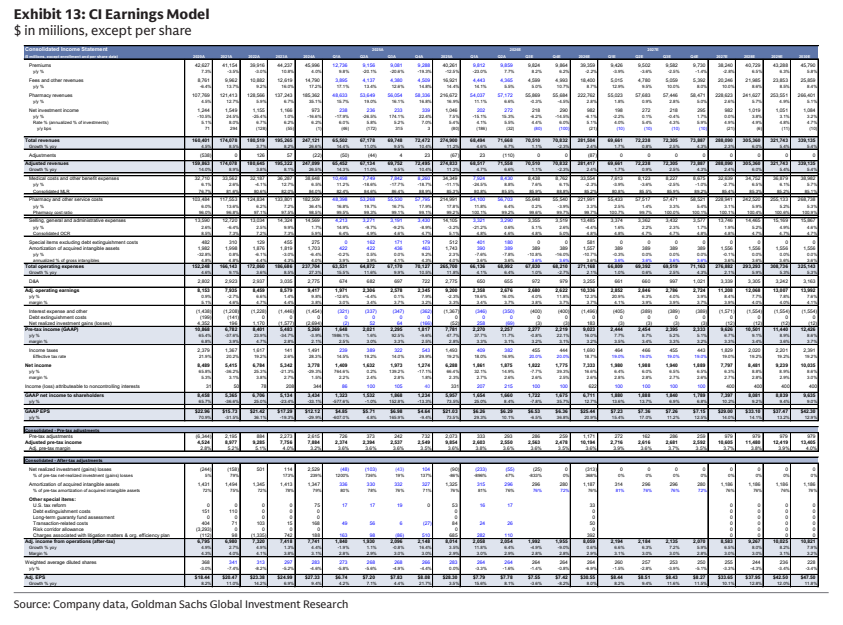
- 2030 年长期业绩指引底线:调整后 EPS 至少达到 45.00 美元(高盛模型预测 2030E 调整后 EPS 为 47.50 美元,GAAP EPS 为 42.30 美元)。
- 目标价与评级:12 个月目标价为 352.00 美元,维持买入(BUY)评级,上行空间为 29.5%。
推荐标的
- 信诺集团(The Cigna Group,CI):评级为买入(BUY),当前价格 271.83 美元,12 个月目标价 352.00 美元,潜在上涨空间 29.5%。理由是投资者日构建了抗风险能力更强的盈利增长框架,即使传统 PBM 零增长亦能达成长期 EPS 目标,特药业务与自费医疗板块持续高增长。
关键图表
图1. 长期增长算法指向10-14%的调整后EPS增长
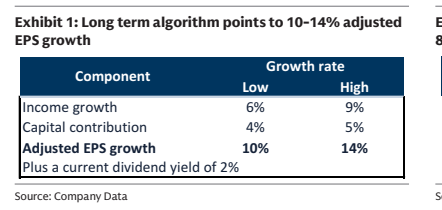
图2. 专科和护理服务预计将增长
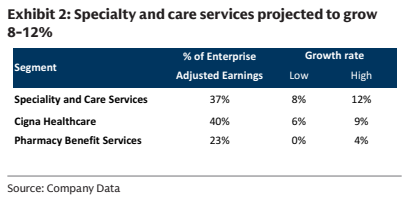
图3. 信诺2026-2030年按业务板块划分的增长承诺
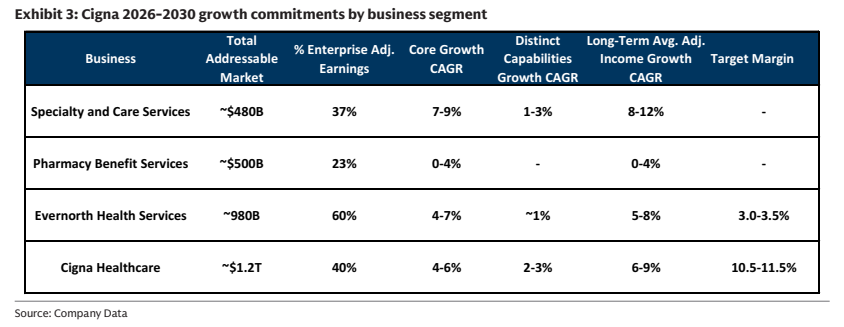
图4. 每年约60亿美元可用于战略并购或股票回购——资本部署指引
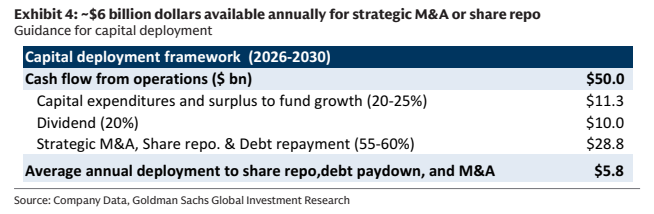
图5. 2030年EPS下限至少45美元
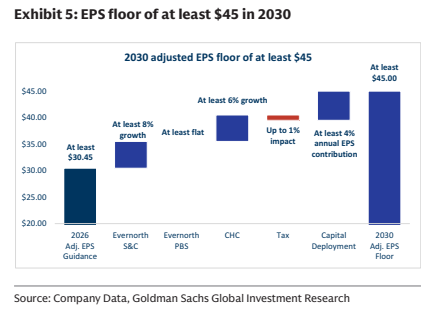
图6. Evernorth总可用市场规模约9,800亿美元,长期收入预计以5-8%的复合年增长率增长
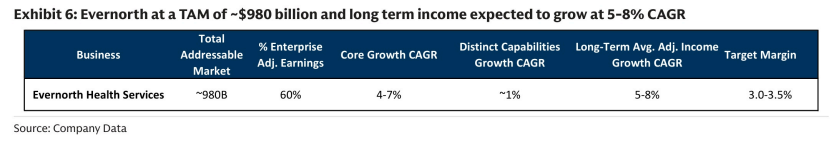
图7. 承诺2026-2030年专科和护理服务调整后盈利增长8-12%
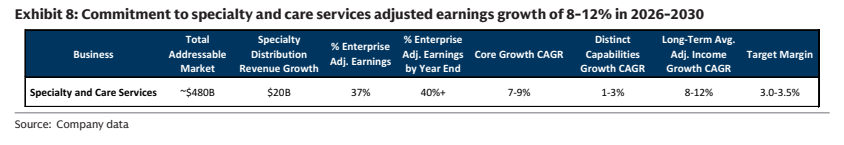
图8. 预计2036年药房占医疗支出比例将增长至约40%
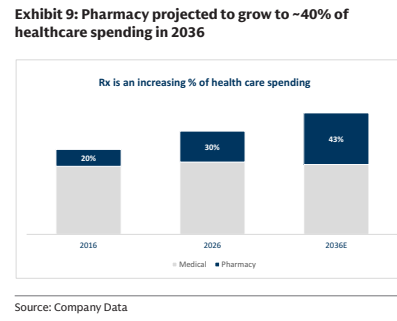
图9. 预计2036年专科处方药占整体药品支出的30%
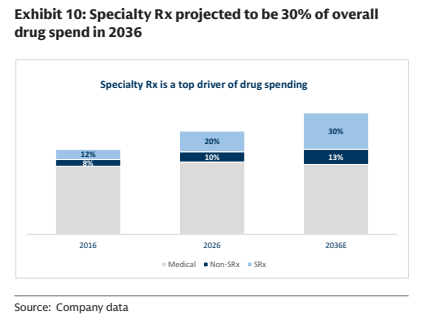
图10. 承诺2026-2030年信诺医疗保健调整后盈利增长6-9%
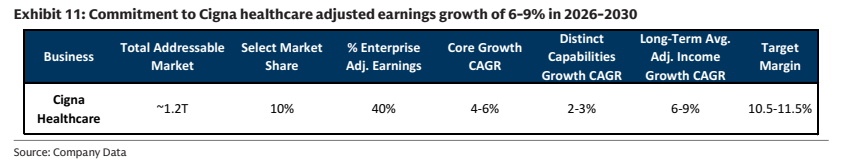
图11. 信诺医疗保健美国雇主市场份额
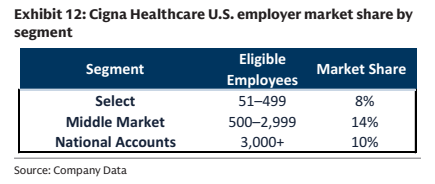
图12. 信诺盈利模型(单位:百万美元,每股数据除外)