公用事业行业绿电直连深度报告二以荷定源决定配储需求网侧费用优 stamped
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
光大证券发布公用事业行业绿电直连深度报告,指出绿电直连具备用能降本基础,但经济性核心并非单纯降低电能量成本,而主要来自源荷直接匹配带来的电网侧费用优化。 基于山东爱旭项目参数测算,在自发自用比例 30%、风电 150MW、光伏 26MW、储能 50MW/100MWh、接入容量 80MVA 的基准情景下,绿电直连模式单位用电成本约为 0.606 元/度,较传统用电模式的 0.663 元/度下降约 8.58%。 节约主要来自输配电费、系统运行费、线损费及容量电费的下降,但新增专线建设运维与储能投资更换成本形成部分对冲。 情景分析表明光伏配置比例与单位用电成本呈 U 型关系,偏离基准配置将推升储能与接入容量,使度电成本升至 0.625—0.643 元/度。 投资端看好高负荷率、负荷稳定的算电协同、绿电制氢氨醇及具备源网荷储综合运营能力的服务商。
主要观点
- 绿电直连具备用能降本基础,其核心价值来自电网侧费用优化而非单纯电能量价差。
- 基于山东爱旭项目基准测算,绿电直连模式度电成本约 0.606 元,较传统模式降低约 8.58%。
- 电网侧各项月度费用显著下降,但新增专线与储能度电成本形成部分对冲。
- 绿电直连资金流重塑为双通道结构,自发自用直付电源,下网部分按容量制及实际下网量计费。
- “以荷定源”是项目设计核心,光伏配置比例与单位用电成本呈 U 型关系。
- 高负荷率和 24 小时连续生产型企业是理想场景,风光互补可高效覆盖基荷与日间用电。
- 产业链竞争逻辑正由单一电源开发向“源—荷—储—网—交易”全流程综合运营能力延伸。
- 应用场景重点看好算电协同、绿电制氢氨醇与智能调度运营服务端。
论述逻辑
- 首先剖析绿电直连在资源端、连接端和市场端的功能重塑,指出其核心机制是通过专线直连与结算规则重构实现制度套利与物理直连。
- 然后以山东爱旭电池片项目为样本进行度电成本拆解,量化验证输配电费、系统运行费和线损费节省覆盖专线及配储增量成本后实现 8.58%的降本。
- 进而通过 5 个偏差场景进行敏感性测试,推导出偏离“以荷定源”最优解会导致储能配比和接入容量被动提升,呈现 U 型成本曲线,从而得出 24 小时连续型负荷与风光互补为最佳匹配的结论。
- 最终将经济性推导落地至投资场景,指出算电协同、绿电制氢氨醇及综合能源服务商是未来核心受益赛道。
关键展望
- 绿电直连配套政策及地方实施细则进一步完善,明确接入、结算与交易规则。
- 数据中心、高载能制造等重点场景的标志性绿电直连项目核准与开工加速落地。
- 储能等配套成本下降及算力等绿色负荷需求提升,推动项目经济性进一步改善。
- 需警惕地方细则落地缓慢、电网协调周期过长、电价下行及核心用户减产搬迁等风险。
推荐标的
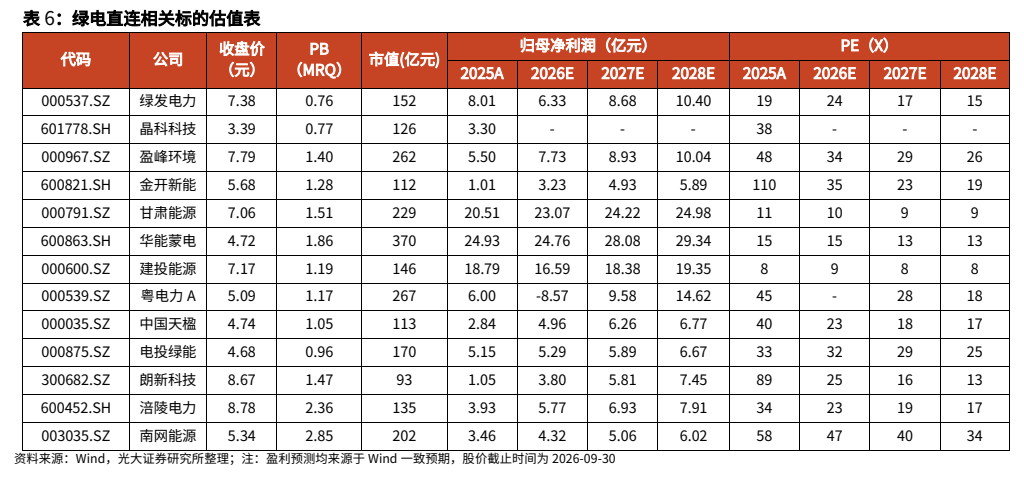
- 金开新能(600821.SH):涉足算电项目与算力租赁,签署 6,912 万元算力技术服务合同,布局新疆及乌兰察布数据中心,维持关注。
- 晶科科技(601778.SH):推进宁夏中卫 1GW 算力中心项目,计划总投资约 245 亿元,维持关注。
- 盈峰环境(000967.SZ):布局算力租赁与算电协同,2026 年上半年算力租赁营收 6.74 亿元,维持关注。
- 绿发电力(000537.SZ):涉足算电项目,规划新疆尼勒克 400 万千瓦风光及若羌 400 万千瓦光伏项目,维持关注。
- 通信节点省份装机电力运营商:华能蒙电(乌兰察布)、甘肃能源(庆阳 100 万千瓦新能源项目)、建投能源(廊坊)、粤电力 A(韶关),维持关注。
- 绿电制氢氨醇协同方向:中国天楹(计划 2026 年三季度末调试出产品)、电投绿能(3750 吨绿氨出口韩国),维持关注。
- 运营服务端综合能力标的:朗新科技、涪陵电力、南网能源,受益于源荷资源整合、电力交易及综合能源管理需求提升,维持关注。
关键图表
图1. 传统模式下的资金流向图
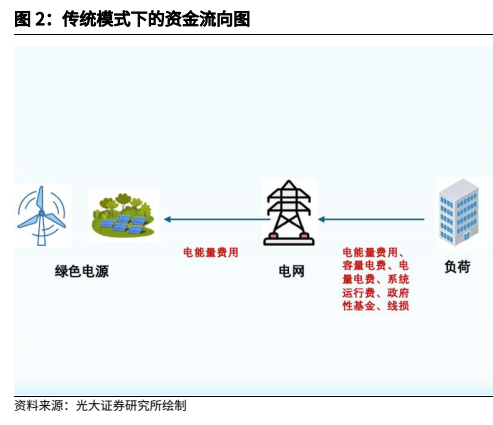
图2. 绿电直连模式下的资金流向图
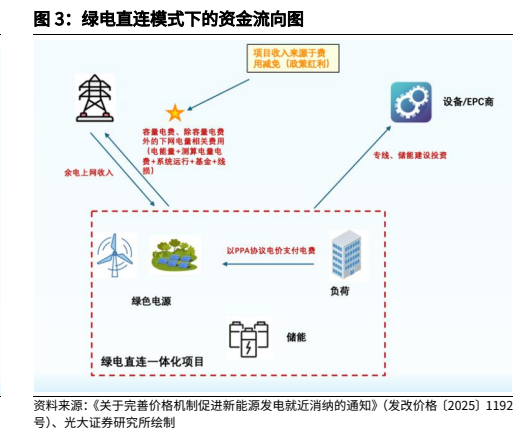
图3. 表 1: 山东省爱旭绿电直连项目数据
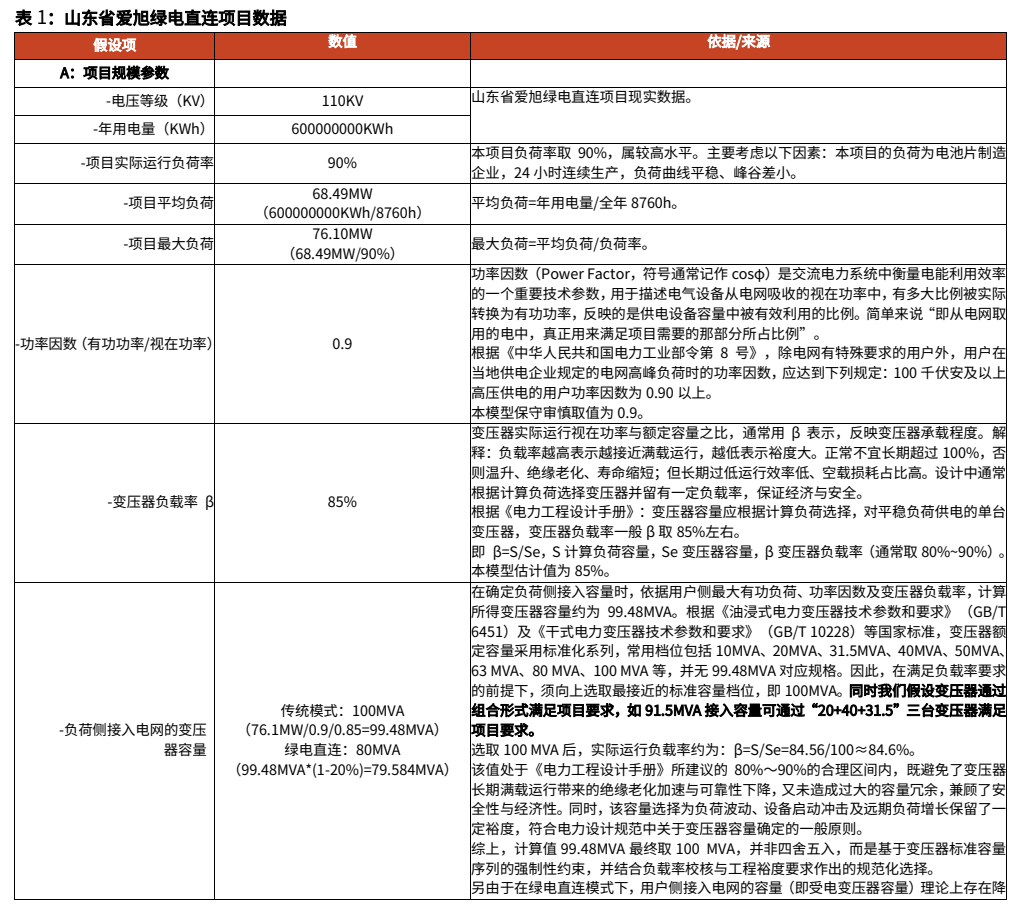
图4. 表 2: 两种模式下综合用电成本对比
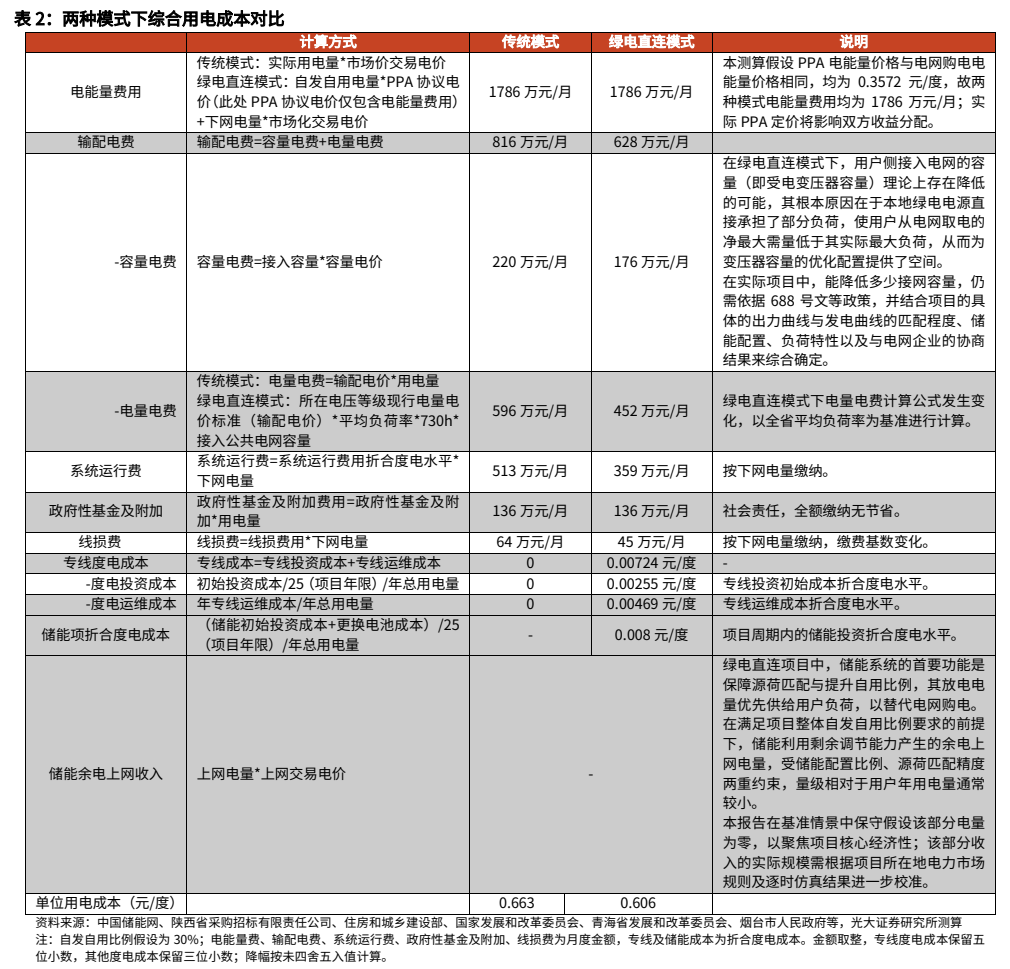
图5. 表 3: 情景分析变量设定
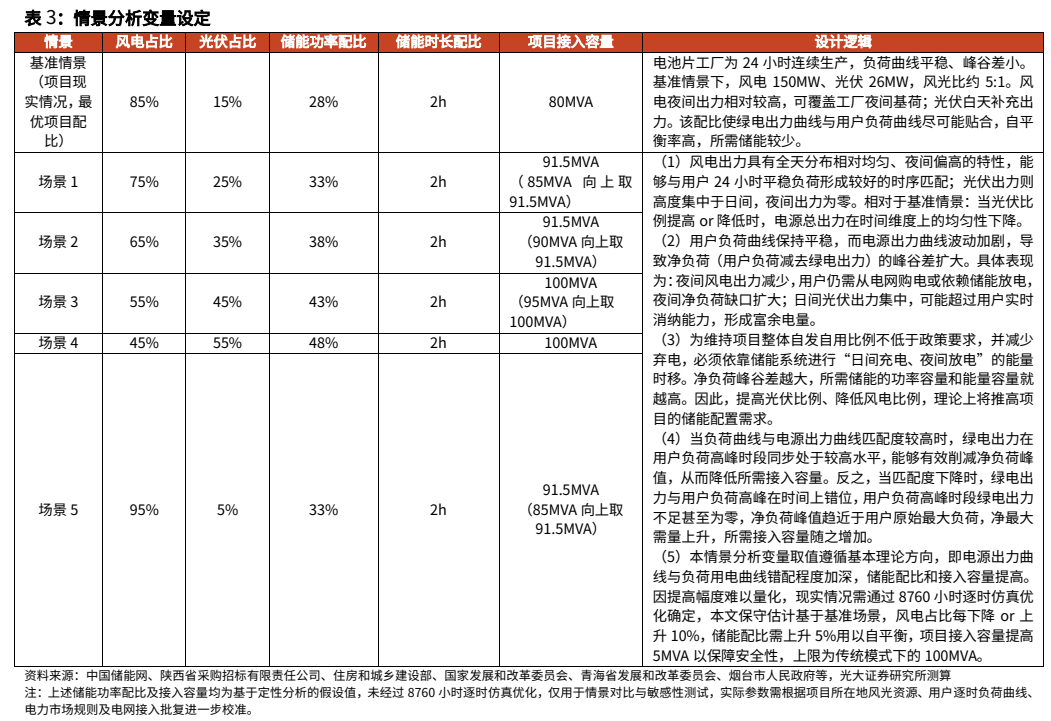
图6. 表 4: 情景分析结果
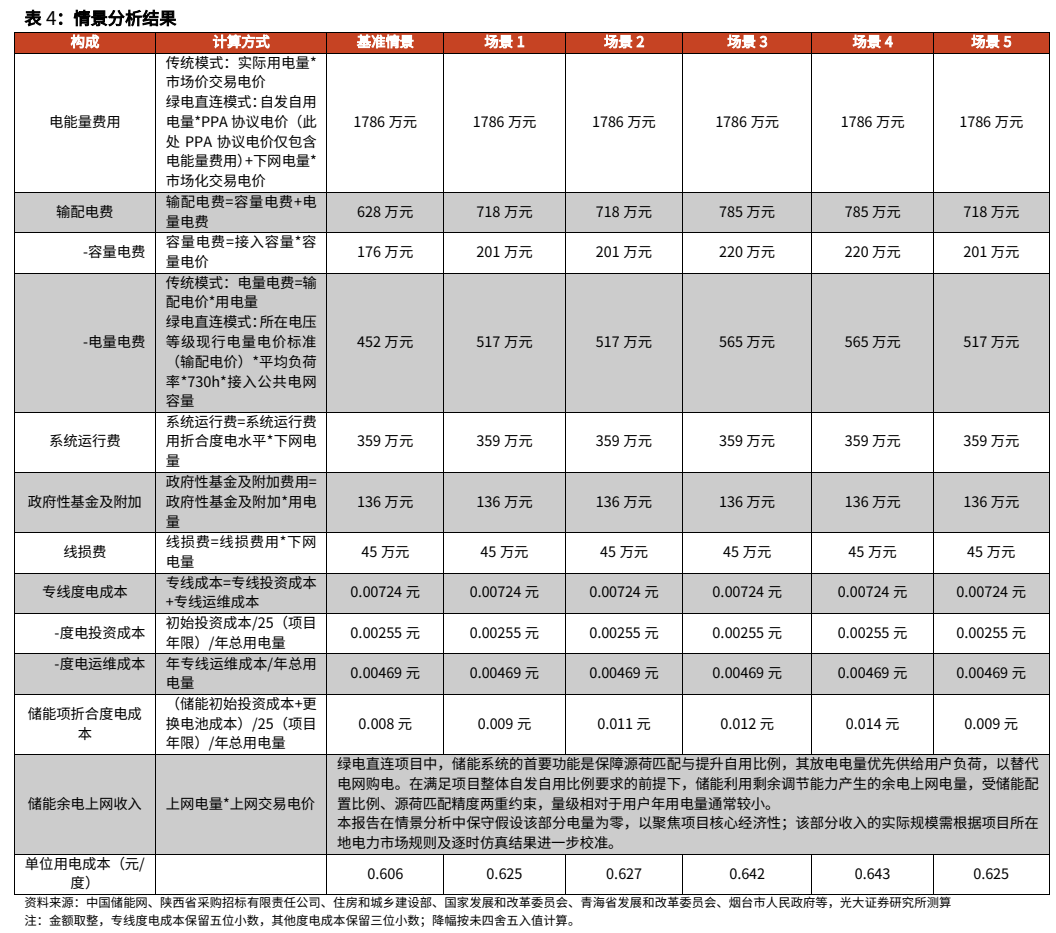
图7. 表 5: 绿电直连应用场景相关标的梳理
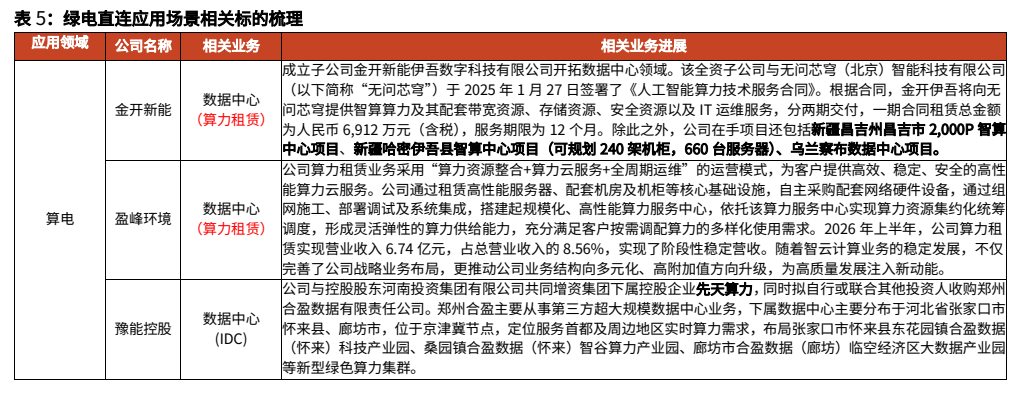
图8. 表 6: 绿电直连相关标的估值表