瑞银 美国经纪商和资产管理公司布朗尼要点:如何考虑并购顾问内部的并购
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告探讨了投资银行领域并购交易的分析框架,强调在并购顾问公司之间的并购中,核心资产是人才而非实物资产。 瑞银指出,成功的并购需要考虑留任激励、文化契合度、薪酬差异及战略互补性,而非单纯追求规模扩张。 报告同时提供了针对美国经纪商和资产管理公司的行业指标追踪,包括各机构的咨询业务管线数据及ECM季度估算。 分析师建议投资者在评估此类交易时,应审慎考虑收入协同效应的折损风险及人才流失带来的生产力下降。
主要观点
- 并购顾问公司并购的核心在于人才留任,而非资产获取。
- 并购交易通常需要支付“双重成本”,即收购公司的成本和留任人才的成本。
- 文化差异可能导致银行家流失,即使有吸引力的留任方案也可能导致生产力下降。
- 战略契合度优于规模扩张,应警惕因文化障碍导致的协同效应不及预期。
- 在分析并购财务时,应考虑并购周期的波动及留任薪酬,并关注MD人均收入和积压订单质量。
- 咨询业务管线显示,SF(Stifel)在3个月和6个月的交易价值变化上分别录得385%和212%的增长。
- ECM季度估算显示,多数机构在3Q26的增长率同比呈现负值,其中EVR同比下降32%,SF下降42%。
论述逻辑
- 并购顾问公司并购分析框架:人才留任与文化整合(关键风险) -> 战略互补性评估(优于规模) -> 财务估值调整(考虑留任成本与周期波动) -> 行业数据验证(通过咨询管线与ECM收入表现评估当前市场动能)。
关键展望
- 建议投资者在模型中假设一定程度的收入负协同效应,以反映人才流失和生产力风险。
- 投资者应考虑资本的替代用途,如针对性的团队挖角(lift-outs)是否比并购更有效。
推荐标的
- 报告未明确给出推荐标的,仅提及Piper Sandler和Perella Weinberg作为并购传闻案例,并声明不覆盖这两家公司。
关键图表
图1. 咨询业务:关键趋势摘要——季度至今
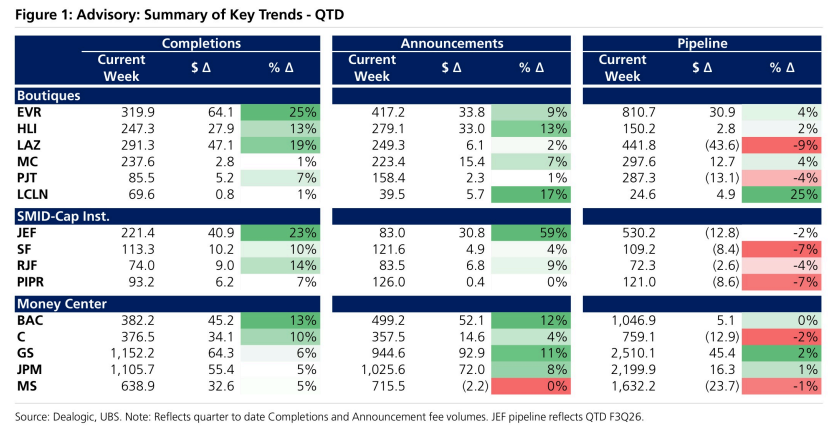
图2. 当前项目储备覆盖率 隐含当前项目储备覆盖率(%)
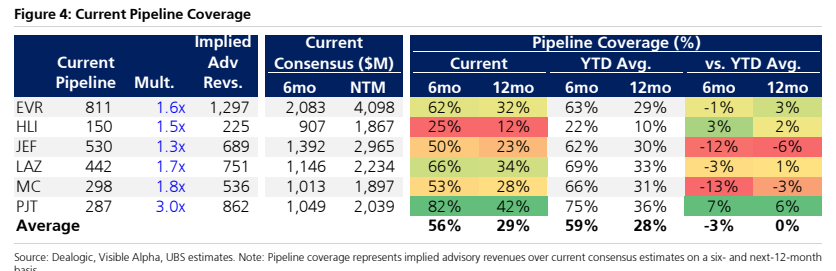
图3. 咨询项目储备
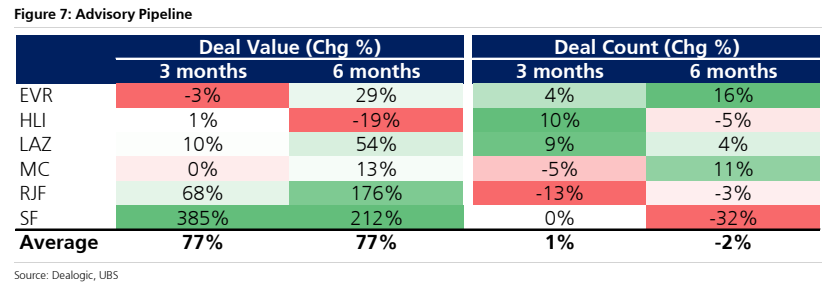
图4. LAZ交易项目储备量
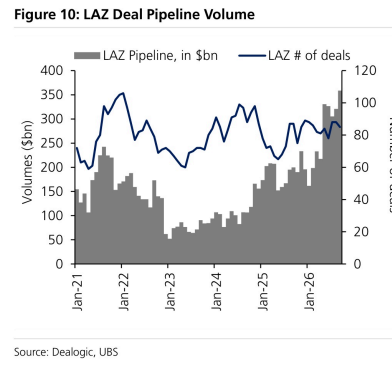
图5. RIF交易项目储备量
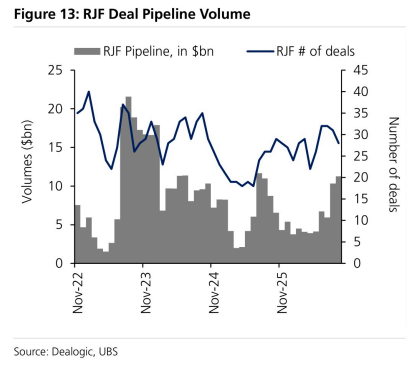
图6. C周转率:新公布费用与已完结费用对比
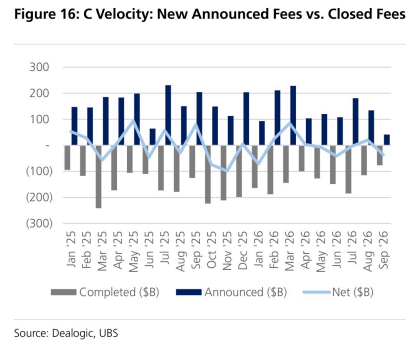
图7. EVR周转率:新公布费用与已完结费用对比
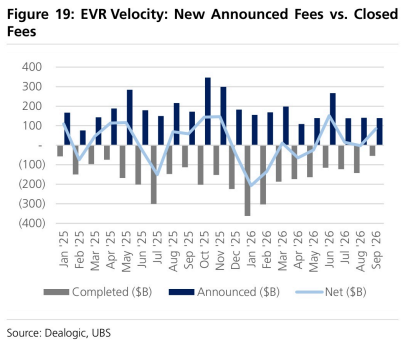
图8. MC周转率:新公布费用与已完结费用对比
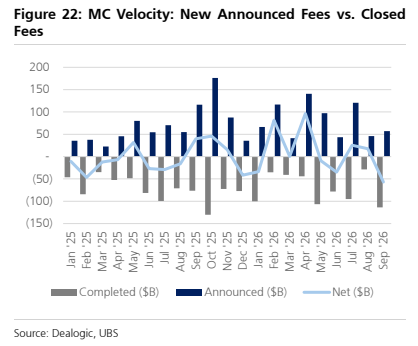
图9. SF周转率:新公布费用与已完结费用对比
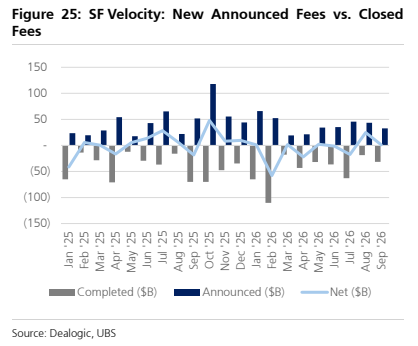
图10. ECM季度预测
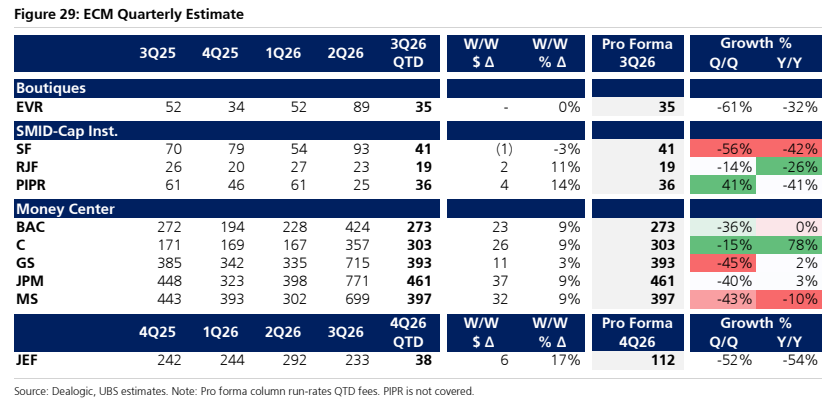
图11. 已完成并购交易量 战略类及
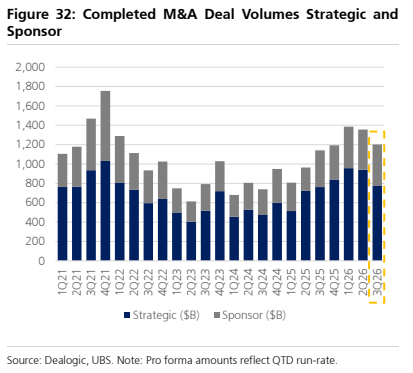
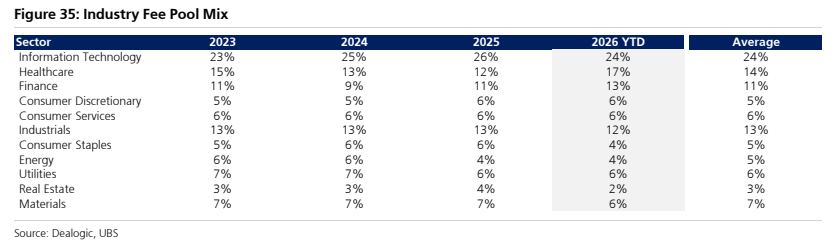
图12. 行业费用池构成