源达信息 PCB行业专题研究二:AI驱动CCL量价双升,供给瓶颈强化涨价弹性
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告认为AI服务器加速迭代正驱动覆铜板(CCL)量价双升,而上游供给瓶颈进一步强化涨价弹性。 CCL承担PCB导电、绝缘、支撑三大功能,直接材料约占PCB成本60%、其中CCL占比约30%;据Prismark,2024年全球CCL市场规模约1000亿元人民币,建滔、生益科技、台光电子、南亚新材四大厂商合计份额约50%。 高端化是核心引擎:2024年M7及以上特种覆铜板收入57.05亿美元、同比增长40%,份额由2023年的32%跃升至38%,而标准FR-4增速仅1%。 价格端,英伟达平台由GB200的M4+M8升级至Rubin的M8/M9,Rubin Ultra正交背板达78层,下一代Feynman背板预计达144层、层数有望翻倍;用量端,VR200单机柜约578张CCL,较Hopper、GB200分别提升约1.7倍与2.5倍,报告测算2025-2027年CCL需求量为2256万张、5665万张、11899万张,同比+4%、+151%、+110%。 供给瓶颈向上游传导:高端电子布依赖丰田JAT910织布机(年产能2400台、排期已至2030年),电子纱2026-2028年净新增产能仅11.6/3.6/7.8万吨且2027年无新产能点火,G75电子纱由9000元/吨涨至16850元/吨;HVLP4铜箔国内报价约18万元/吨、远高于标箔的1.7-1.9万元,且仅CircuitFoil、三井金属、SKNexilis三家可供。 报告沿PCB板厂与覆铜板及电子布两条主线列示相关标的,未给出个股评级与目标价,并提示AI服务器需求、原材料价格、高端产能释放与涨价持续性四类风险。
主要观点
- CCL是PCB最核心基材:承担导电、绝缘、支撑三大功能,直接材料约占PCB成本60%、其中CCL占比约30%,自身成本由铜箔(42%)、树脂(26%)、玻纤布(19%)构成,是产业链中技术壁垒最高、利润弹性最大的环节。
- 行业规模超千亿且集中度高:据Prismark,2024年全球CCL市场规模约1000亿元人民币,建滔、生益科技、台光电子、南亚新材按收入金额份额分别为14%、14%、13%、9%,合计约50%。
- 高端化提速:2024年M7及以上特种覆铜板收入57.05亿美元、同比增长40%,份额由2023年的32%跃升至38%;标准FR-4收入43.54亿美元(占29%)、增速仅1%;M7-M9主要用于AI服务器高速背板与800G/1.6T光模块,单张价值量可达普通FR-4的数倍以上。
- 价:AI服务器迭代驱动CCL等级逐代跃升——英伟达由GB200的M4+M8升级至Rubin的M8/M9,Rubin Switch板40层以上、M9等级并搭配Q布,Midplane中板44层,Rubin Ultra正交背板达78层并采用台光电子EM-896K3(M9);谷歌TPU v8、亚马逊Trainium3同步由M7向M8迁移。
- 量:机柜架构复杂化带动单机用量跃升——Hopper单机柜约212张、GB200/GB300约164张、VR200约578张,较Hopper、GB200分别提升约1.7倍与2.5倍;ASIC侧谷歌TPU单服务器用量由V6的144张升至V8的200张。
- 报告测算2025-2027年CCL需求量分别为2256万张、5665万张、11899万张,同比+4%、+151%、+110%;其中ASIC服务器CCL需求(千张)2026E/2027E同比+238%/+113%。
- 电子布逐级升级且价格抬升:由E布向NE布、L布、Q布升级,价格从普通E布约8元/米升至一代布约26元/米、二代布约150—160元/米、Q布超200元/米;建滔积层板自2025年8月以来已9次提价,2026年FR-4价格累计涨幅近70%。
- 织布机与效率双重约束:高端电子布基本只能由丰田JAT910织布机生产,丰田年产能2400台、暂无扩产计划、排期已至2030年、交货周期18—24个月;Low-Dk布产能效率仅为FR-4的40%,E布转产AI高端布存在约60%的效率损失。
- 电子纱新增产能近乎停滞:2026-2028年净新增实际产能仅11.6/3.6/7.8万吨(在产产能同比+10.8%/+3.1%/+6.4%),2027年无新产能点火;G75电子纱由2025年9月的9000元/吨涨至2026年7月的16850元/吨。
- 高端电子布供给集中于日系:NE布、L布由日东纺主导/领先,Low-CTE布、Q布主要厂商为日东纺、AGY、菲利华;国产织布机在张力控制等核心工艺仍有代差,预计2027年之后才有望进入部分市场。
- 铜箔高端供给高度集中:全球PCB铜箔总产能约120万吨(中国占70%),M6及以上须使用HVLP,Rubin升级至HVLP4(粗糙度0.4-0.6μm),国内报价约18万元/吨、远高于HTE标箔的1.7-1.9万元;高端HVLP由三井金属主导(全球份额约50%),HVLP4仅CircuitFoil、三井金属、SKNexilis三家可供,3μm超薄铜箔由三井金属垄断。
- 国产替代加速:铜冠铜箔2024H2率先实现HVLP批量出货,德福、金宝处于验证阶段,这是国产CCL向M8及以上等级突破的必要前置条件。
论述逻辑
- AI服务器加速迭代(英伟达GB200→Rubin→Rubin Ultra→下一代Feynman,谷歌TPU v8、亚马逊Trainium3同步升级)→ 板件层数与CCL等级逐代跃升(M4+M8升至M8/M9,正交背板78层、Feynman预计144层),叠加机柜架构复杂化带动单机用量跃升(Hopper约212张→VR200约578张)→ CCL量价双升,报告测算2025-2027年需求同比+4%/+151%/+110% → 高端放量令瓶颈向上游传导:丰田JAT910织布机排期已至2030年、电子纱新增产能近乎停滞、HVLP4仅三家可供 → 供给刚性叠加需求高增强化涨价弹性(G75电子纱由9000元/吨涨至16850元/吨、HVLP4国内报价约18万元/吨)→ 铜冠等国产铜箔批量出货、国产替代加速,为国产CCL突破M8及以上奠定前置条件 → 沿PCB板厂与覆铜板及电子布两条主线列示相关标的。
关键展望
- 需求验证点:报告测算2025-2027年CCL需求量分别为2256万张、5665万张、11899万张,同比+4%、+151%、+110%,核心驱动为AI服务器出货规模扩张及新一代算力硬件架构复杂化带来的增量基材需求。
- 代际升级窗口:下一代Feynman正交背板预计达144层(6×24),层数有望翻倍,是CCL等级与用量继续提升的下一个观察点。
- 供给释放时间窗口:丰田JAT910织布机排期已至2030年、交货周期18—24个月,国产织布机预计2027年之后才有望进入部分市场;电子纱2027年无新产能点火,直至2028年中国巨石5万吨产能点火后方有所缓解。
- 风险提示:AI服务器需求不及预期;原材料价格波动风险;高端产品技术突破及产能释放不及预期;涨价持续性风险。
推荐标的
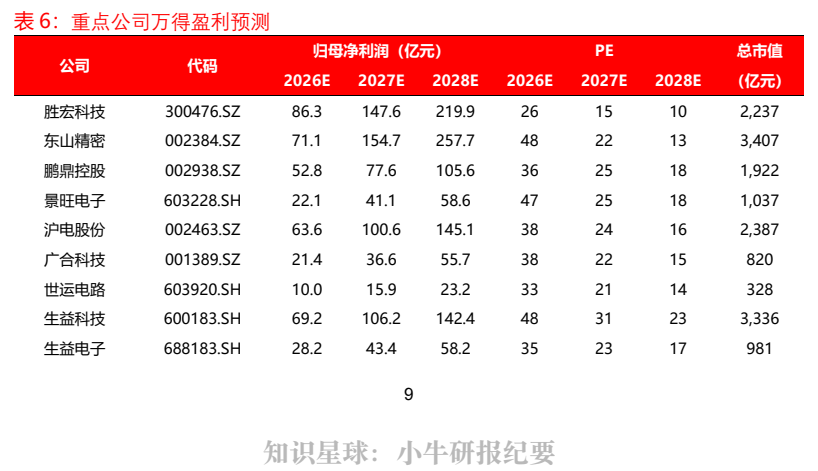
- 报告未给出个股评级与目标价,第一条主线为PCB板厂:胜宏科技、东山精密、鹏鼎控股、景旺电子、沪电股份、广合科技、生益科技、世运电路。
- 第二条主线为覆铜板及电子布:生益科技、生益电子、南亚新材、中国巨石、中材科技、宏和科技、国际复材。
- 报告附重点公司万得盈利预测(Wind一致预期,2026/09/24):胜宏科技2026E/2027E/2028E归母净利润86.3/147.6/219.9亿元、PE 26/15/10;生益科技69.2/106.2/142.4亿元、PE 48/31/23;中国巨石75.8/116.1/132.7亿元、PE 23/15/13。
- 其余标的万得预测示例:沪电股份2026E归母净利润63.6亿元、PE 38、总市值2,387亿元;东山精密2026E 71.1亿元、PE 48;南亚新材2026E 6.5亿元、PE 107;宏和科技2026E 9.9亿元、PE 139。
关键图表
图1. PCB 的主要成本构成
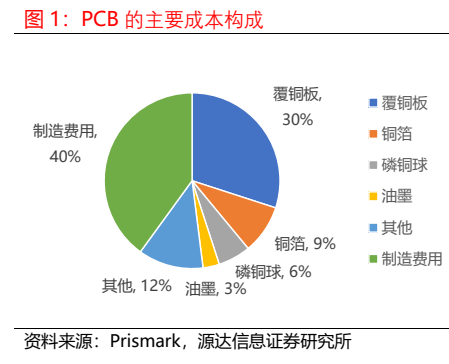
图2. CLL 的主要成本构成
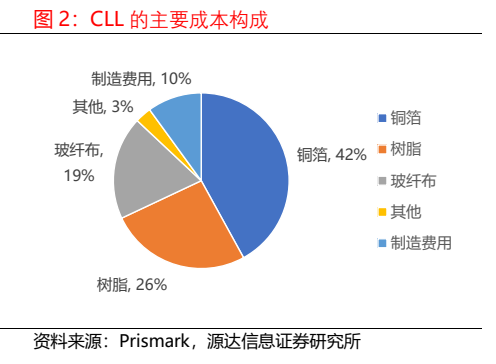
图3. CCL 产业链上下游拆解
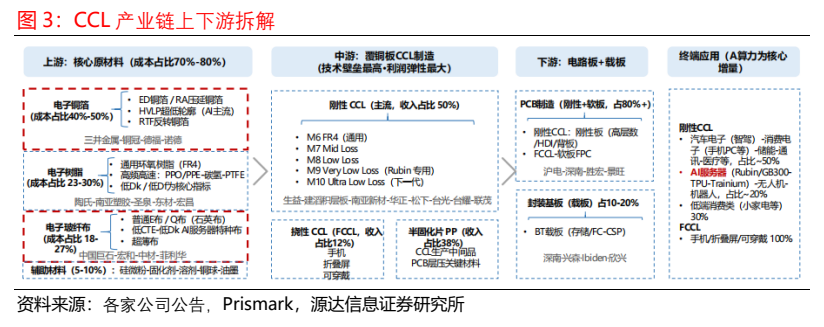
图4. 高速互联技术对 CCL 材料提出更高要求
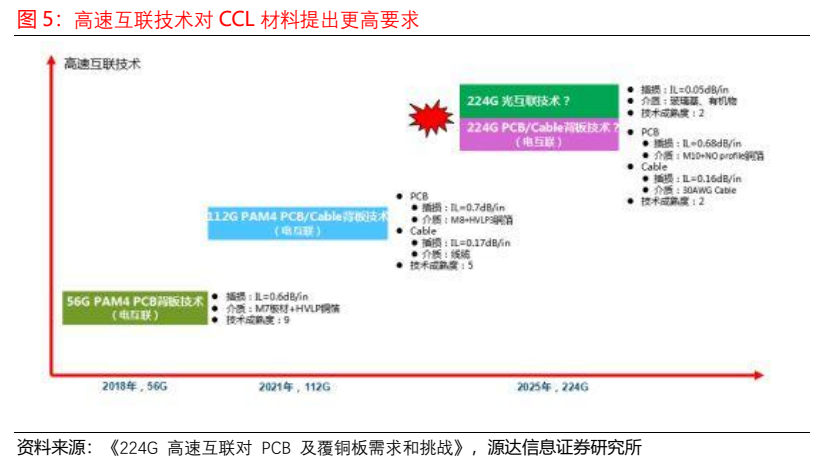
图5. 表 1: 不同等级 CCL 及对应应用领域与主要厂商
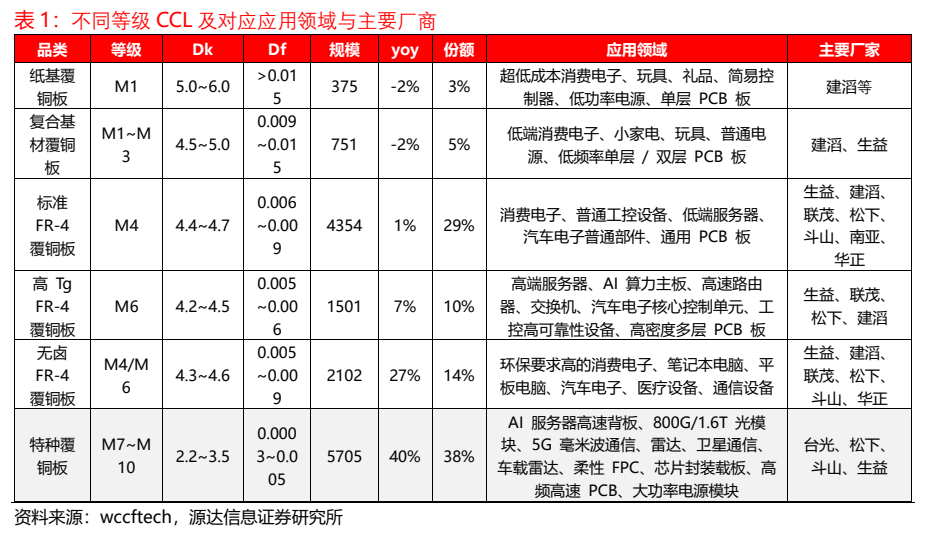
图6. 表 2: 英伟达及各云厂商核心板件的 CCL 配置演进
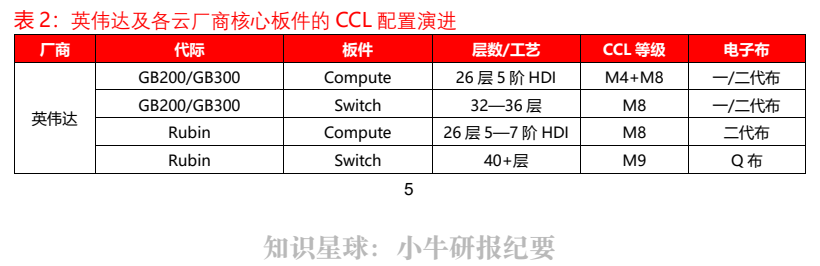
图7. 表 3: AI 服务器需求对 CCL 需求量带动测算
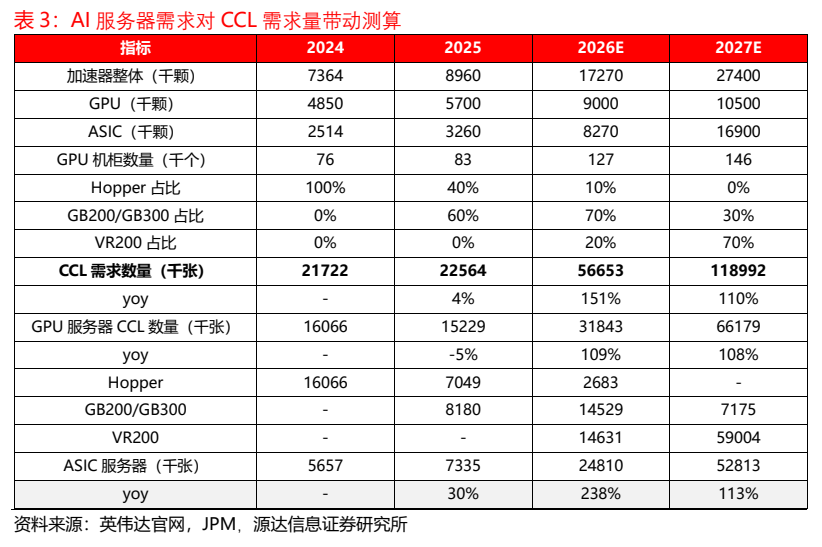
图8. 表 4: 电子布类型、应用领域以及主要生产厂家
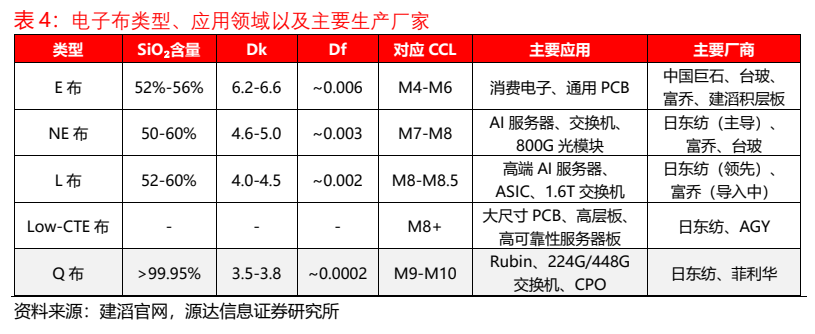
图9. G57 电子纱和 7628 电子布价格

图10. LME 铜现货结算价高企
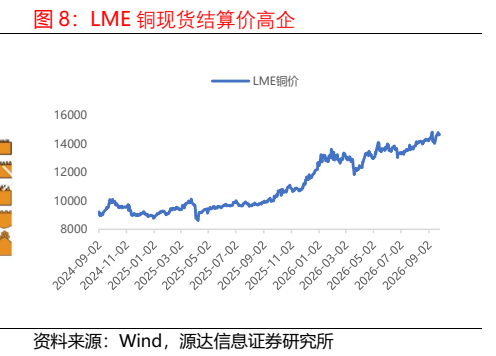
图11. 表 5: 铜箔分类、应用场景及核心生产公司
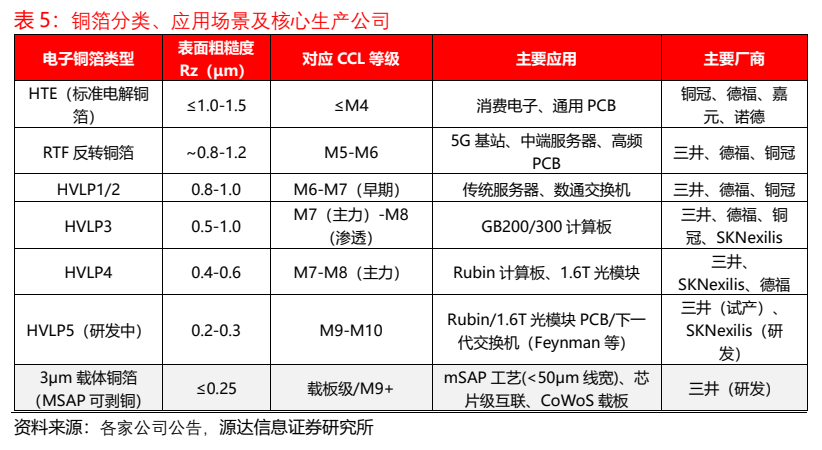
图12. 表 6: 重点公司万得盈利预测