高盛 信达(CTAS)第一财季财报表现强劲:内生收入增长加速、量价趋势改善及业绩预期上调
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
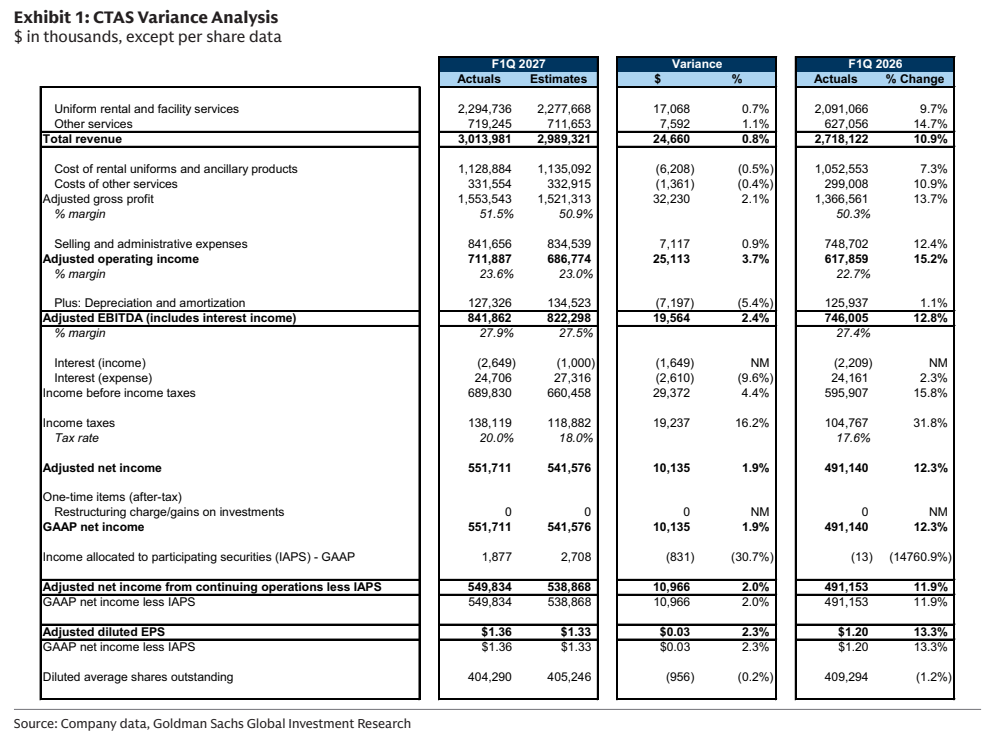
信达(Cintas)2027财年第一季度业绩表现优异,营收与每股收益均超出高盛及市场预期。 公司内生收入增长从上一季度的8.4%加速至8.9%,并上调了2027财年全年营收增长指引至8.4%(中值)。 业绩增长主要得益于新业务拓展、高客户留存率及交叉销售的持续成功,同时运营利润率创下23.6%的历史新高。 尽管面临燃料成本压力及SAP系统投资,公司仍上调了全年利润率预期,并对年内完成UNF收购持乐观态度。
主要观点
- 第一财季内生收入增长加速至8.9%
- 上调2027财年全年营收增长指引至8.4%(中值)
- 运营利润率达到23.6%的历史新高
- 客户留存率保持在约95%以上的高位
- 上调2027-2029财年每股收益(EPS)预期
- 预计UNF收购案将于2026日历年底前完成
论述逻辑
- 强劲的内生增长(新业务+高留存+交叉销售) -> 运营杠杆提升与效率改善 -> 运营利润率创纪录 -> 上调全年营收与利润指引 -> 提升目标价。
关键展望
- 2027财年运营利润率预计扩张10-60个基点
- 预计增量运营利润率为32-34%
推荐标的
- Cintas Corp. (CTAS) 评级为买入,目标价上调至239美元
关键图表
图1. CTAS差异分析