瑞银 美国经济介绍美国经济展望2026~2028年:依然坎坷
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告分析了美国经济在2026至2028年间的展望,指出经济增长主要依赖人工智能(AI)投资及相关财富效应的支撑。 尽管AI推动了生产力增长,但经济的其他部分表现疲软,且家庭面临压力,政府支出趋于平稳。 瑞银预计AI将引发结构性生产力提升,但也伴随着劳动力市场扰动。 鉴于经济对AI的依赖及地缘政治风险,瑞银预计美联储将在2026年加息两次,以抑制非AI领域的经济过热。
主要观点
- AI投资是当前经济韧性的核心驱动力,但非AI领域投资表现疲软。
- 家庭财富高度集中于股市,权益类资产占家庭净值比例在2026年二季度达到38%的历史高点。
- 劳动力市场表现平淡,工资增长显著放缓,暗示市场闲置程度可能高于失业率所反映的水平。
- 财政政策在2026年提供了一定支持,但未来将转为拖累,且赤字压力依然存在。
- 美联储已停止储备管理购买,预计2027年将恢复至每月约300亿美元的购买规模以确保储备充足。
- 瑞银预测2026年美国实际GDP增长率为2.2%,失业率为4.2%,PCE通胀率为3.6%。
论述逻辑
- AI投资驱动生产力与财富效应 -> 支撑高收入家庭消费与经济韧性 -> 非AI领域与劳动力市场显现脆弱性 -> 财政支持减弱且货币政策收紧 -> 瑞银预计美联储加息以抑制非AI经济 -> 经济增长面临坎坷与波动风险。
关键展望
- 瑞银预计美联储将在2026年加息两次。
- 预计2027年美联储将恢复每月约300亿美元的资产购买规模。
- 预测2027年实际GDP增长率为1.9%,2028年回升至2.6%。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 中位销售价与中位家庭收入之比
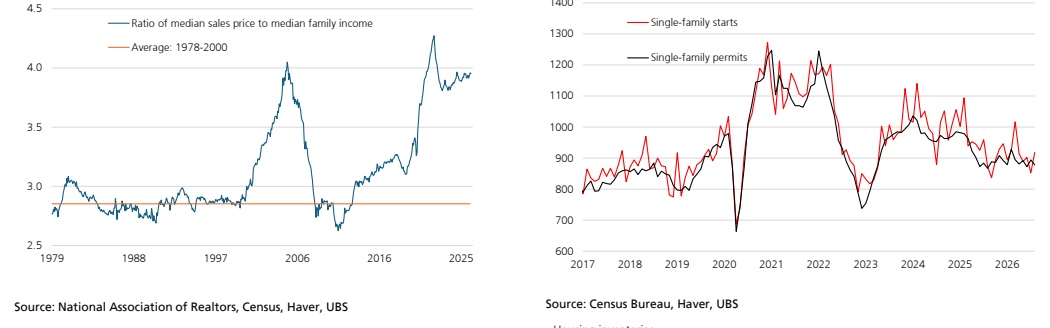
图3. 资本支出意向与企业投资

图4. 经学生贷款会计调整后的预算赤字(财年,占GDP百分比)
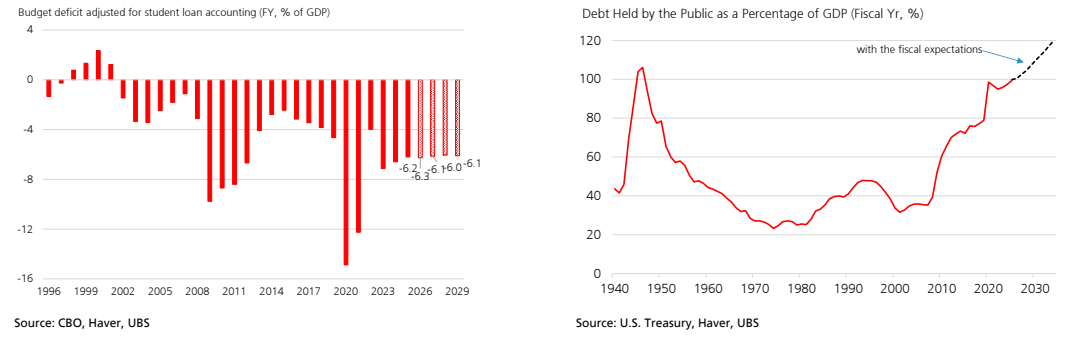
图5. 住户调查就业人数变化(人口调整后)
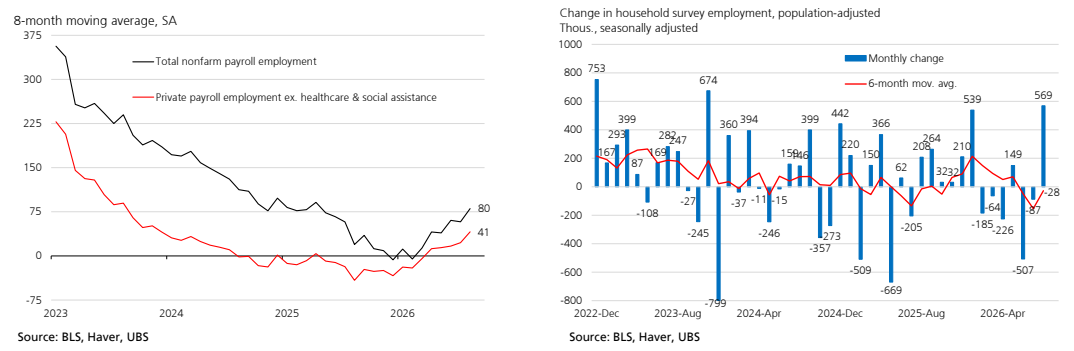
图6. 就业增长(千人)
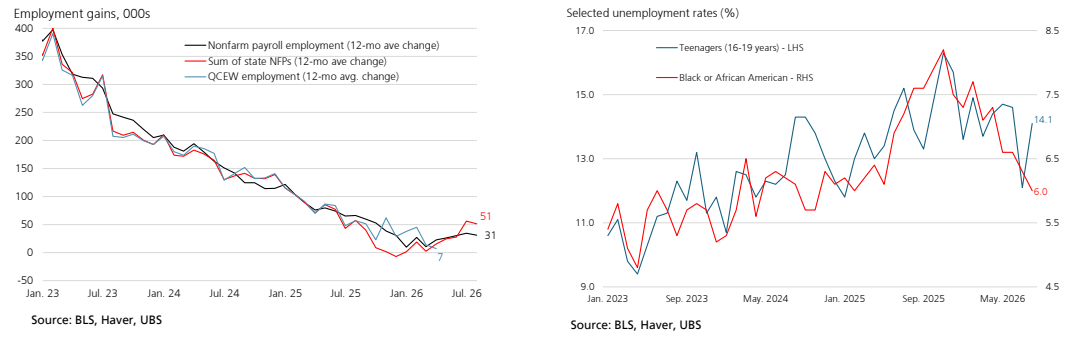
图7. 私人部门雇员成本与工资薪金
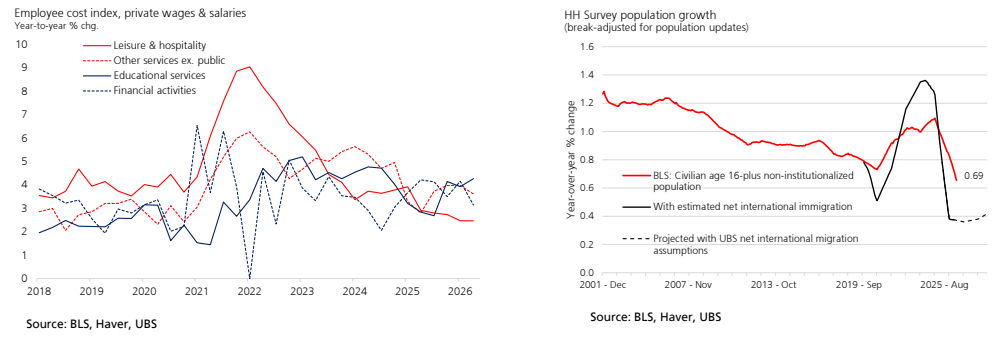
图8. 初次申请失业金人数(千人,季调)
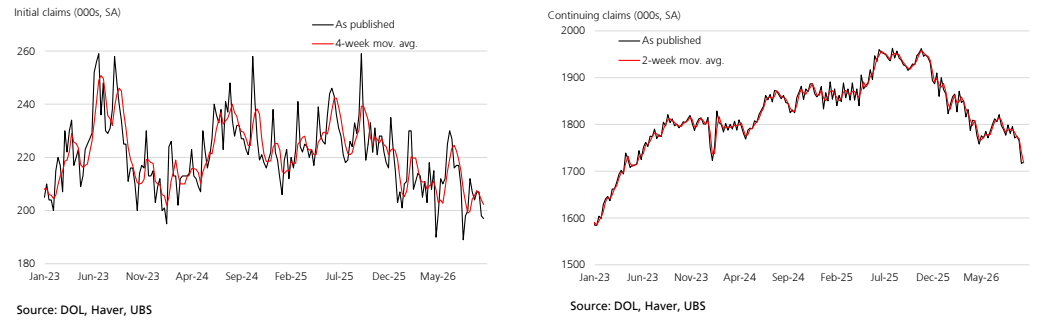
图9. PCE通胀分项贡献(12个月整体通胀)

图10. 2025年8月
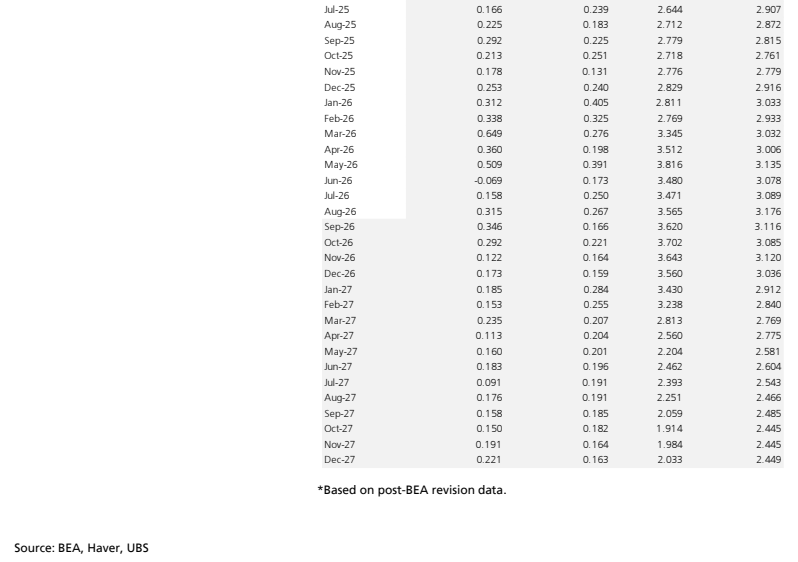
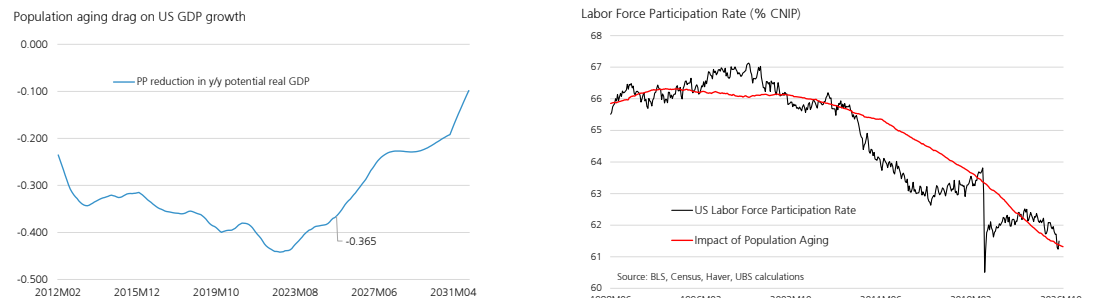
图11. 人口老龄化对美国GDP增长的拖累