国投证券 致欧科技(301376)家居跨境龙头品牌,业绩持续改善可期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
致欧科技深耕欧美跨境家居市场,旗下形成家具、家居、宠物及运动户外四大矩阵,并以 SONGMICS HOME 统领三大子品牌。 2025 年公司营业收入和归母净利润分别为 87.01 亿元和 3.36 亿元,2026 年上半年分别达到 48.26 亿元和 2.46 亿元,同比分别增长 19.32%和 29.16%,业绩增速明显提升。 渠道端,公司加速拓展亚马逊 VC 模式,2026 年上半年 VC 收入同比增长 406.31%至 18.66 亿元,占主营业务收入比重提升至 38.91%,推动销售费用率降至 23.09%,优化了整体费用结构。 产品与技术端,TOOLLESS 免工具安装技术和标准化底盘共用持续强化产品力,全新品与次新品合计贡献 31.74%的收入。 供应链端,公司落地“中国+东南亚”双重产能布局,2025 年底东南亚产能可承接美国市场约 80%出货需求,叠加欧美本地仓网加密,尾程与仓储成本持续优化。 国投证券预计公司 2026—2028 年归母净利润分别为 4.79、5.94、7.05 亿元,给予 2027 年 20 倍 PE,给予 12 个月目标价 29.40 元及“买入-A”首次评级。
主要观点
- 公司为深耕欧美的跨境家居龙头,2026 年上半年营收与归母净利润增速显著提速。
- 股权结构集中且管理层激励充分,解锁目标设定高增长要求。
- 中国出口跨境电商进入稳健增长期,大件家居海外履约门槛提升有利于头部企业份额提升。
- 核心市场欧美电商渗透率稳步提高,欧洲跨境消费中家居需求基础深厚。
- 亚马逊平台在欧美保持较高份额,第三方卖家占比上升,中国卖家占据数量优势但规模分化。
- 中大件新品与免安装技术持续放量,多系列底盘共用大幅削减标准零部件复杂度。
- 亚马逊 VC 模式收入爆发式增长,费用结构改善抵消毛利率影响,驱动净利率上行。
- 多元化线上平台与线下商超同步拓展,非亚马逊渠道贡献持续上升。
- 东南亚产能转移构建双重制造备份,大幅提升美国市场应对关税风险的承接能力。
- 欧美混合仓网布局持续前置与加密,尾程运费及仓储费率显著优化。
- AI 智能体全流程嵌入产品研发、供应链及营销,带来显著的降本提效。
论述逻辑
- 跨境电商行业从粗放铺货转向品牌、平台运营及全球供应链能力竞争,合规与关税趋严加速洗牌。
- 致欧科技通过深耕自有品牌、主品牌统筹矩阵化,并依托 TOOLLESS 等免安装技术打造差异化产品力。
- 渠道端加速切入亚马逊 VC 模式,利用平台自营流量推动中大件放量,大幅压缩平台交易佣金与尾程履约费用,重塑费用结构。
- 供应链端通过东南亚 80%对美出货承接能力规避关税风险,并借助海运长协及海外前置自营仓网实现全链条降本提效。
- 多重驱动促使收入放量与盈利弹性释放,支撑业绩确定性改善及估值溢价,给予“买入-A”评级与 29.40 元目标价。
关键展望
- 预计 2026—2028 年公司营业收入分别达到 109.75 亿元、132.42 亿元、155.49 亿元,同比分别增长 26.1%、20.7%、17.4%。
- 预计 2026—2028 年公司归母净利润分别为 4.79 亿元、5.94 亿元、7.05 亿元,同比分别增长 42.6%、24.0%、18.8%。
- 分业务看,预计 2026—2028 年 B2B 业务收入增速达 163.0%、27.7%、18.0%,毛利率逐年升至 32.9%、33.2%、33.5%。
- 核心风险包含海外需求波动、渠道拓展及平台经营风险、海外仓运营及存货减值风险、关税汇率与供应链成本风险等。
推荐标的
- 致欧科技(301376.SZ):首次覆盖给予“买入-A”评级,12 个月目标价 29.40 元。理由为公司是跨境家居龙头,VC 渠道模式放量优化费用结构,欧美仓配与东南亚双重产能壁垒稳固,未来三年业绩复合增长确定性高。
- 安克创新(300866.SZ):列为同业可比公司,股价 124.55 元,2027 年预测市盈率 17.33 倍,2026-2028 年净利润 CAGR 预计为 19.59%。
- 赛维时代(301381.SZ):列为同业可比公司,股价 24.73 元,2027 年预测市盈率 17.20 倍,2026-2028 年净利润 CAGR 预计为 27.04%。
- 吉宏股份(002803.SZ):列为同业可比公司,股价 19.88 元,2027 年预测市盈率 20.44 倍,2026-2028 年净利润 CAGR 预计为 25.06%。
关键图表
图1. 致欧科技股权结构

图2. 于欧洲地区 日美加地区 拉美地区 100 = B2C = BB 其他业务

图3. 表 3: 欧美线上平价家居市场主要卖方类型及经营模式对比

图4. 全球零售与零售电商规模、增速及渗透率

图5. eA BH RACHA S 保健品 33% 玩具及游戏 38%
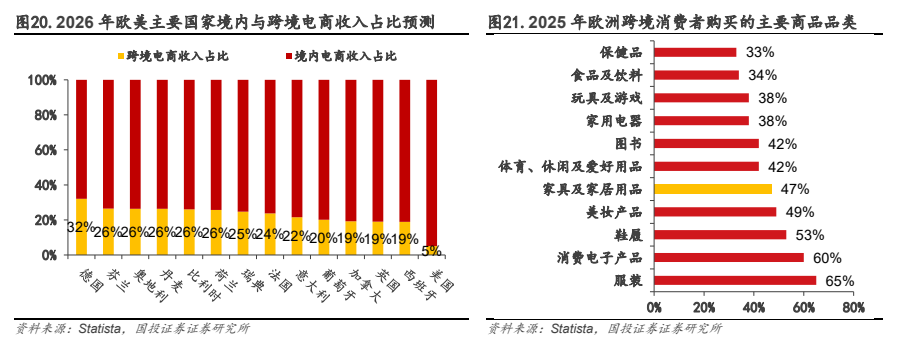
图6. 表 6: 2025 年亚马逊各地区中国卖家数量及占比

图7. mmm 运动户外 〈%,左轴) 宠物系列 (%, £40) FF En 家居系列 〈%,左轴) mm 家具系列 (%,左轴) Aa ‘a Se eee

图9. 表 13: 公司东南亚产能转移进程

图10. 表 14: 公司营业成本拆分

图11. 表 19: 致欧科技与可比公司估值对比(截至 2026 年 9 月 23 日)
