高盛 宁德时代(300750)透视围绕需求和竞争的两大市场辩论
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
宁德时代A/H股股价已较5月高点回撤36%(同期CSI300/HSCEI分别为-9%/-3%),高盛将弱势归因于两大市场辩论:电动车电池“去宁德化”担忧再起,以及国内储能(ESS)需求的持续性。 针对竞争议题,报告复盘2022-23年锂价上行期Geely、GAC、XPeng、理想、蔚来等OEM的供应商多元化尝试,指出自建产能资本密集、利用率经济性差,且多家车企已将份额转回宁德时代:极氪的钱包份额曾降至50%、现已回升至70%,理想i8因消费者负面反馈与订单取消改回仅用宁德时代电池;Nielsen 2Q26调研显示约37%的中国消费者若车辆不配宁德时代电池将放弃首选车型。 基本面仍在扩张:1H26动力电池销量同比增长50%,新增约110GWh几乎相当于覆盖内二三线厂商销量之和,7M26中国装机份额升至45%(同比+0.7ppt)、海外升至34%(同比+4.3ppt)。 针对储能议题,报告认为投资者忽略了三个因素:明显的安装季节性、政策对项目回报的持续支持、海外需求的崛起——1H26海外贡献约65%的增量出货,ex-China市场占全球ESS电池需求的56%,新兴市场新增近60GWh;报告预计4Q26/1Q27将有更多省级容量补偿方案和政策细化落地。 A股目前12x NTM P/E、股息率约4%,接近上一轮去宁德化周期的估值底部,高盛认为估值已充分反映当前担忧并提供了介入全球电池龙头的有吸引力的入场点,重申买入,A/H股12个月目标价分别为Rmb565.00(潜在涨幅92.5%)和HK$947.00(潜在涨幅93.5%)。
主要观点
- 宁德时代A/H股股价较5月高点回撤36%,跑输大盘(CSI300/HSCEI分别-9%/-3%),高盛归因于“去宁德化”担忧再起与国内ESS需求持续性两大辩论。
- 估值已接近上一轮去宁德化周期底部:A股12x NTM P/E、股息率约4%,高盛认为估值不仅充分反映担忧,还提供了介入全球电池龙头的有吸引力的入场点,重申买入。
- EV电池护城河未变:1H26动力电池销量同比+50%,新增约110GWh,几乎相当于覆盖内二三线厂商(Gotion、CALB、EVE、Rept、Zenergy、Farasis Energy)1H26销量之和;7M26中国装机份额45%(同比+0.7ppt)、海外34%(同比+4.3ppt),海外增长更为强劲。
- 历史表明供应商多元化“易宣布、难执行”:2022-23年锂价上行期Geely、GAC、XPeng、理想、蔚来宣布多元化或自建产能,但EV市场激烈竞争而非电池采购才是盈利更根本的拖累,多数尝试后来被缩减或逆转。
- 电池占NEV物料成本的20-30%(低于存储器涨价前的约30-50%),是OEM降本 obvious 目标,这正是本轮去宁德化担忧的背景;但极氪的钱包份额一度降至50%后已回升至70%。
- 理想i8案例显示消费者反应约束供应商多元化:2025年6月上市的旗舰六座BEV i8最初采用双供应商结构,因负面消费者反馈和订单取消改回仅用宁德时代电池;理想车型2025年装机17GWh,仅占宁德时代EV电池销量的3%,且理想在中高端EV市场份额已从2023年峰值12%降至8M26的9%。
- 消费者认知构成壁垒:Nielsen调研(2Q26进行、9月发布)显示约37%的中国消费者若车辆不使用宁德时代电池将放弃首选车型;宁德时代在ex-BYD高端车型(MSRP≥Rmb250k)和新车型中保持领先份额,前十大客户钱包份额约70%、贡献约90%的PV电池量。
- 国内ESS担忧自3Q26升温(装机慢于预期、峰谷价差收窄、容量补偿持续性不确定),但高盛认为担忧忽略三个因素:明显的安装季节性、政策对项目回报的持续支持、海外需求日益重要。
- 政策落地进度:年初至今仅约1/3省份正式实施容量补偿机制,约一半省份尚未提出方案,已公布方案的16个省份中约1/3尚未正式实施;此外还有多种政策杠杆(广东允许参与调频调峰市场、山东延长峰谷价时段、河北与风电光伏共享建设成本、河北/天津/湖北降低系统运行费用)。
- 海外需求已超过中国:1H26海外市场贡献约65%的增量出货增长,ex-China市场占全球ESS电池需求的56%;新兴市场单列新增近60GWh(中东、大洋洲、拉美为主要贡献者),公用事业级ESS占全球出货70%以上,户用ESS同比翻倍以上。
- 高盛列出可能澄清两大辩论的事件:OEM采购策略变化、采用替代电池供应商车型的市场份额表现、ESS季节性安装回升、更多省级政策推广。
- 2025年政策转向本意是促进而非抑制ESS部署:项目IRR是激励部署的手段而非政策目标本身,高盛预计4Q26/1Q27将有更多省级容量补偿推广及其他政策细化,有助于缓解对支持持续性的担忧。
论述逻辑
- 起点:股价自5月高点回撤36%、跑输CSI300/HSCEI,市场聚焦两大辩论——EV电池“去宁德化”与国内ESS需求持续性
- 辩论一(竞争):复盘2022-23年OEM多元化尝试(Geely、GAC、XPeng、理想、蔚来)→ 自建产能资本密集、利用率差、消费者偏好宁德时代 → 极氪份额50%回升至70%、理想i8改回宁德时代独供、37%中国消费者会放弃不配宁德电池的首选车型 → 去宁德化难执行、护城河未变
- 辩论二(需求):国内装机延迟与招标/签约强劲并存 → 归因于安装季节性、政策杠杆(仅约1/3省份落地容量补偿、仍有调峰调频/峰谷时段/成本分摊等工具)+ 海外贡献65%增量、ex-China占全球需求56% → 国内ESS担忧被夸大、中国对全球需求的影响力趋于下降
- 落点:12x NTM P/E + 约4%股息率接近上轮去宁德化周期底部 → 估值充分反映担忧 → 重申买入,A/H目标价Rmb565.00/HK$947.00
关键展望
- 未来验证点/“clearing events”:OEM采购策略变化、使用替代电池供应商车型的市场份额表现、ESS季节性安装回升、进一步省级政策推广
- 时间窗口:预计4Q26/1Q27有更多省级容量补偿推广及政策细化
- 容量补偿现状跟踪:年初至今仅约1/3省份正式实施,约一半省份尚未提出方案;已公布方案的省份包括陕西165元/kW·年、青海185、吉林330、湖北165、辽宁370(草案)、广东165(草案)等
- 高盛盈利预测:12/26E-12/28E收入分别为598,596.9/712,248.9/787,315.3 Rmb mn,EPS 20.19/24.77/28.88 Rmb,对应P/E 14.5/11.9/10.2倍,股息率3.8%/4.2%/4.9%
- 评级与价格:A/H股买入(A股评级自2026年7月9日),12个月目标价Rmb565.00/HK$947.00;提供文本中未包含专门的量化风险情景段落
推荐标的
- 宁德时代(300750.SZ,A股):买入(评级自2026年7月9日),12个月目标价Rmb565.00,现价Rmb293.50,上行空间92.5%;理由:估值接近上轮去宁德化周期底部、护城河未变、ESS担忧被夸大
- 宁德时代(3750.HK,H股):12个月目标价HK$947.00,现价HK$489.40,上行空间93.5%;报告重申买入(Reiterate Buy)
- 报告提及的对比/覆盖公司(本篇未单独评级):Gotion、CALB、EVE Energy、REPT、Zenergy、Farasis Energy(作为Tier-2/3厂商对比其1H26销量);覆盖范围还包括Boqian New Materials、中国巨石、First Tractor、恒立液压、山东临工、三一重工、中国重汽、万华化学、潍柴动力、浙江鼎力等
关键图表
图1. A股对应12倍NTM市盈率、股息率约4%,宁德时代股价已接近上一轮“去宁德化”周期的低谷,我们认为该估值已充分反映当前担忧,并为这家拥有持久竞争护城河的全球电池龙头提供了有吸引力的介入时点

图2. 宁德时代的国内客户结构较多数电池厂商更为多元化

图3. 宁德时代在高端NCM市场占有稳定且较高的份额

图5. 宁德时代电动车电池装机份额在中国及中国以外市场均同比提升,其中中国以外市场增长更为强劲

图6. 吉利自研电池的产能利用率仅维持在约60%

图7. 理想L6车型在高端市场的份额

图8. 尼尔森调研发现,约37%的中国消费者若意向车辆未搭载宁德时代电池将放弃购买

图9. 长安的市场份额随宁德时代采用率的提升而上升
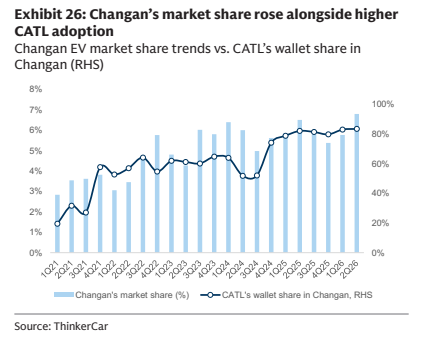
图10. 年初至今仅有约1/3的省份正式实施了容量补偿机制

图11. 广东储能招标量(月度)
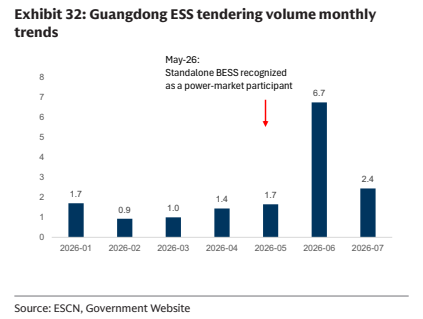
图12. 2026年上半年中国以外市场超过中国市场,占全球储能电池需求的56%
