摩根大通 欧元区政府债券发行更新(2026年四季度):供给节奏将显著放缓
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通全球市场策略团队发布2026年四季度欧元区政府债券发行更新,核心结论是四季度供给节奏将显著放缓。 报告预计4Q26欧元区常规国债总发行降至€207bn,明显低于3Q26的€314bn,2026全年发行预计约€1318bn,较2025年的€1225bn高出€93bn;分国别看,4Q26德国预计€61bn、法国€52bn、意大利€45bn、西班牙€23bn,月度节奏上10月与11月平均约€80-100bn、12月约€25bn。 供给相对ECB QT的压力在2026年整体仍处高位、平均强度略高于2025年,但4Q26随着发行放缓,多数主权国家的供需动态将转向相对有利。 欧盟(EU)2026年总发行约€180bn(2025年为€153bn),下半年约€80bn、已募集€141bn,2027年预计约€120-150bn。 欧元区主权绿色债券YTD发行€58bn已超2025全年的€50bn,4Q预计缩减,仅奥地利与比利时仍有加量空间。 小型欧元区国家2026年发行预计约€44bn、与2025年基本一致,YTD已覆盖约85%融资需求,且约60%常规发行通过银团完成,银团后的跑赢幅度相当温和。
主要观点
- 核心结论:经历激进前置发行后,4Q26欧元区常规国债发行节奏将急剧放缓至€207bn,远低于3Q26的€314bn。
- 2026全年常规发行预计约€1318bn,分季度为1Q €421bn、2Q €376bn、3Q €314bn、4Q €207bn,较2025年的€1225bn多出€93bn。
- 4Q26分国别发行预测:德国€61bn、法国€52bn、意大利€45bn、西班牙€23bn、荷兰€6bn、比利时€5bn、奥地利€7bn、芬兰€3bn、葡萄牙€5bn、爱尔兰€1bn、希腊€0。
- 月度节奏上,预计10月和11月发行平均约€80-100bn,12月约€25bn。
- 供给相对ECB QT的压力2026年仍处高位、平均强度略高于2025年,但4Q26随发行放缓,主市场强度将显著缓解,且多数主权国家供需动态转向有利。
- EU层面:2026年总发行约€180bn(2025年€153bn),下半年约€80bn、已募集€141bn;2H26安排六场EU债券拍卖和4次银团,新券期限初步聚焦3y、5y、15y和30y。
- EU发行WAM在1H26进一步下降约0.5年至约11.6年,仍高于近期约9-11年的EGB同业水平;2027年EU总发行预计约€120-150bn,用于对乌支持、SAFE等政策项目、约€40bn债券到期和潜在T-bill转债券。
- 绿色债券:欧元区主权绿色债YTD发行€58bn已超2025全年的€50bn,其中银团新发€26bn(€4bn Bund/g May41、€10bn OAT Jun37、€4bn Bono Jul47、€8bn BTP Oct38);预计4Q绿色发行缩减,奥地利(计划€7bn、已发€2.6bn)与比利时(计划€5bn tap、尚未启动)仍有空间。
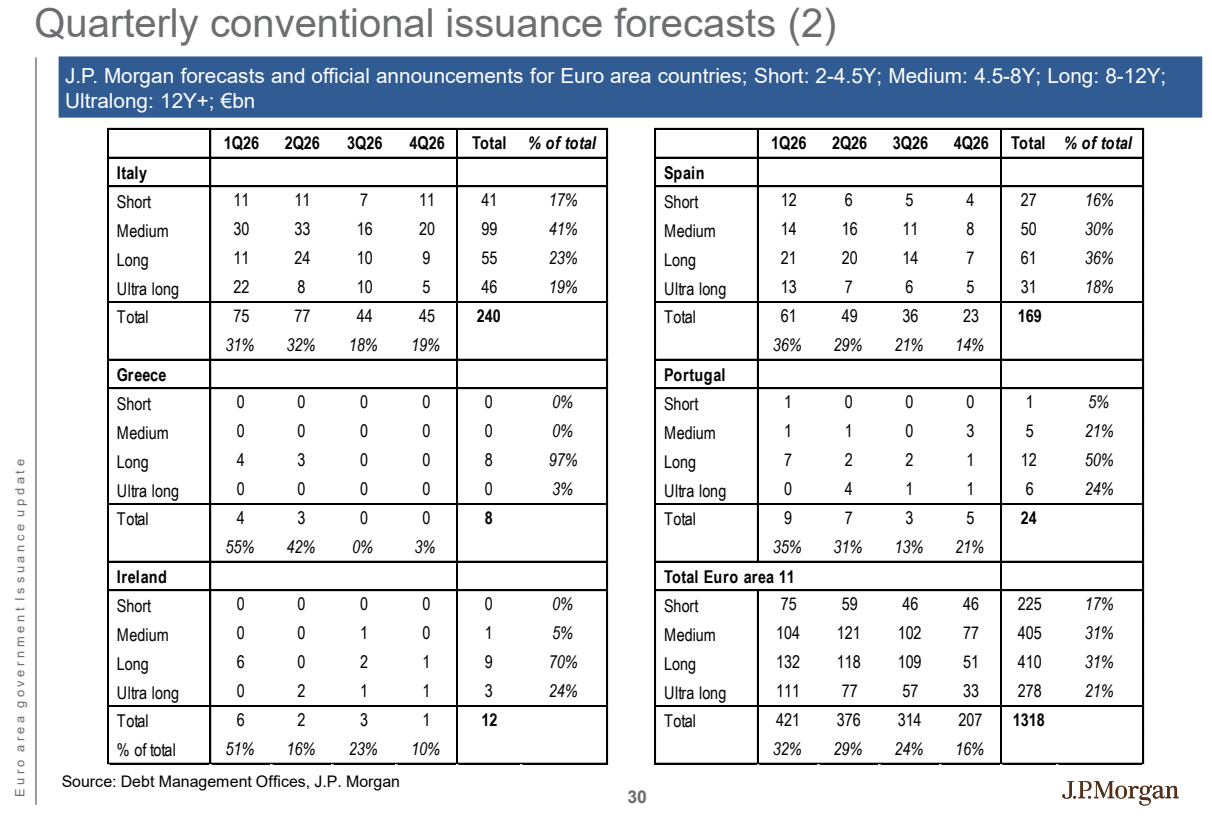
- 小型欧元区国家2026年总发行预计约€44bn、与2025年基本一致,YTD已覆盖约85%融资需求,约60%常规发行经由银团完成(共13笔、€23bn);克罗地亚目标下调至约€3bn(此前€4-5bn),卢森堡预计落在官方€3-6bn区间低端约€3bn。
- 主要国家4Q26及全年计划:比利时维持2026年OLO发行约€52bn、4Q约€5bn(两次OLO拍卖+三次ORI);奥地利官方计划€43-47bn、4Q预计€6-7bn;芬兰官方约€26-27bn、4Q预计€3bn;爱尔兰€12bn(官方区间€10-14bn)、4Q €1-2bn;希腊约€8bn、4Q预测仅0-0.25;葡萄牙€24bn目标略高于官方€22.5bn、4Q约€5bn。
- 期限结构回顾:Jan-Sep26超长久期(12Y+)发行占比22%,略低于Jan-Sep25的24%;短端占比16%持平,10Y+占比整体较去年同期温和下降。
- 技术面观察:常规银团发行后经EMU内部利差调整的典型跑赢动态一直相当温和,且多数国家迄今仅采取温和的能源支持措施,在当前能源价格下对2026年发行预测影响有限。
论述逻辑
- 2026年前三季度DMO激进前置发行(1Q €421bn → 2Q €376bn → 3Q €314bn)+ 官方融资计划顺利推进(小型国家YTD已覆盖约85%融资需求、EU已募集€141bn、EU全年目标约€180bn) → 4Q26常规发行降至€207bn、10-11月月均约€80-100bn、12月仅约€25bn → 供给相对ECB QT强度从2026全年'略高于2025'的高位在4Q显著缓解、多数主权国家转向有利 → 绿色债券YTD €58bn已超2025全年€50bn,4Q绿色供给预计缩减(仅奥地利、比利时余量) → 叠加小国银团后跑赢温和、10Y+占比略降 → 结论:2026全年供给压力仍高,但4Q26主市场压力将出现明显喘息。
关键展望
- 4Q26月度发行节奏:10月与11月平均约€80-100bn,12月约€25bn。
- EU 2H26安排:六场EU债券拍卖和4次银团,NGEU银团窗口为7月6日当周、9月14日当周、10月12日当周和11月9日当周;2027年EU总发行预计约€120-150bn。
- 绿色债券4Q预计缩减;奥地利计划€7bn、已发€2.6bn,比利时计划€5bn tap、2026年尚未启动,两者仍有进一步绿色供给空间;德国计划€16-19bn、已发€16bn。
- 国别验证点:葡萄牙4Q约€5bn银团(5-7Y和/或长端OT tap)加1-2次tap;希腊4Q高概率无拍卖;比利时4Q约€5bn OLO经由两次OLO拍卖和三次ORI;爱尔兰减赤措施能否延长取决于10月6日预算。
- 11月发行日历看点:德国六场拍卖,包括11月3日Bobl 2.90% Oct31(5.0)、11月4日Bund 2.60% May41(1.0)、11月11日Bund 2.90% Aug56(1.5)、11月17日Schatz Dec28(5.0)、11月18日Bund Nov33(3.0)、11月25日Bund 3.00% Aug36(5.0)。
推荐标的
- 报告未明确给出推荐标的:本报告为欧元区政府债券发行供给监测类策略材料,全文未涉及任何公司或证券的评级、目标价或投资建议。
关键图表
图1. 我们预计2026年四季度银团发行交易有限
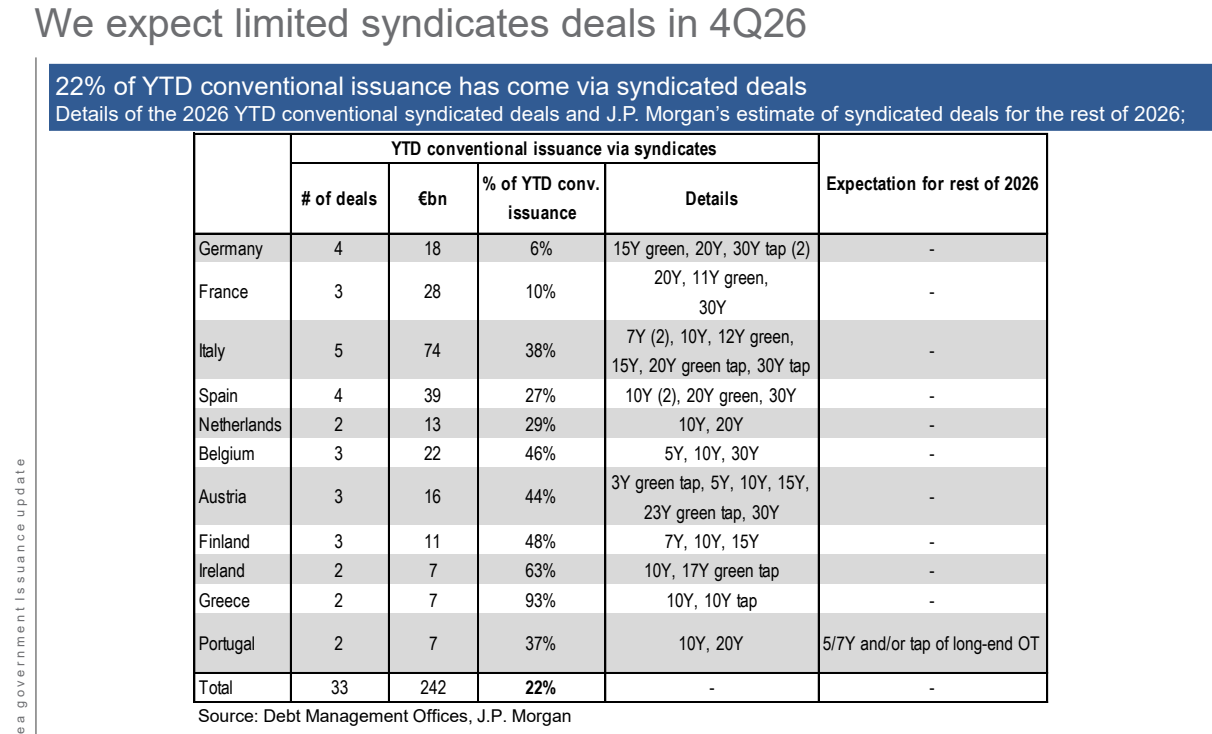
图2. 欧元区各国可流通债券*月度赎回数据;单位:十亿欧元
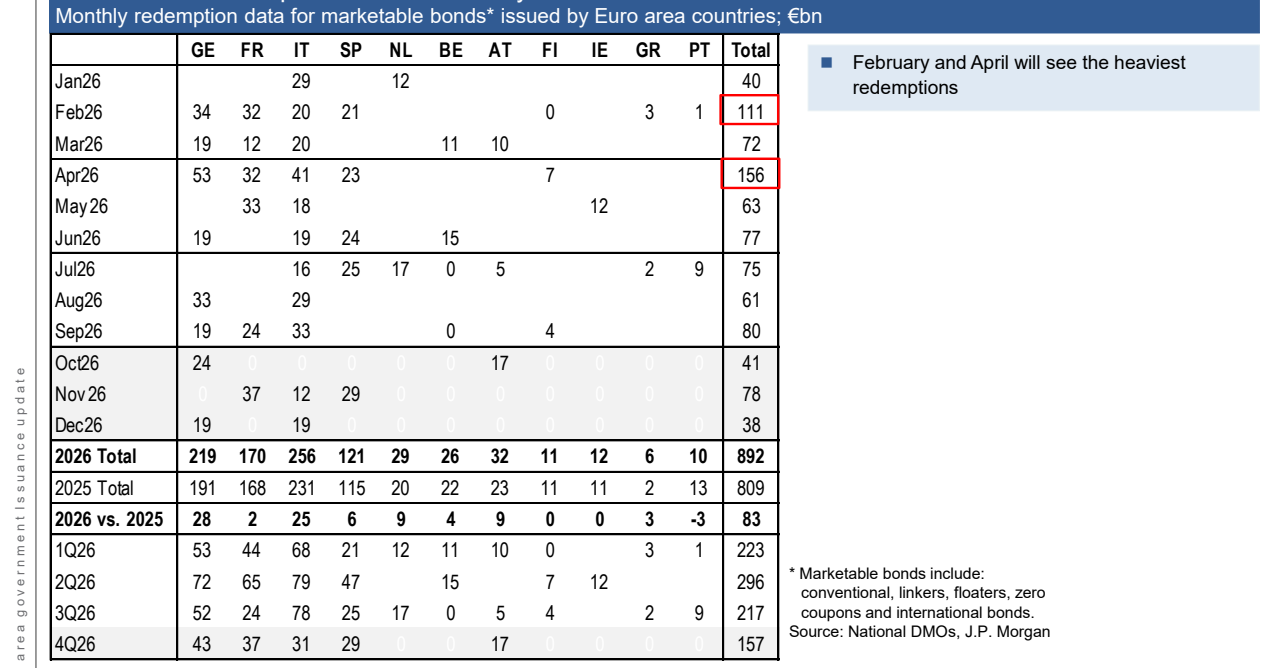
图3. 季度常规发行预测(1)
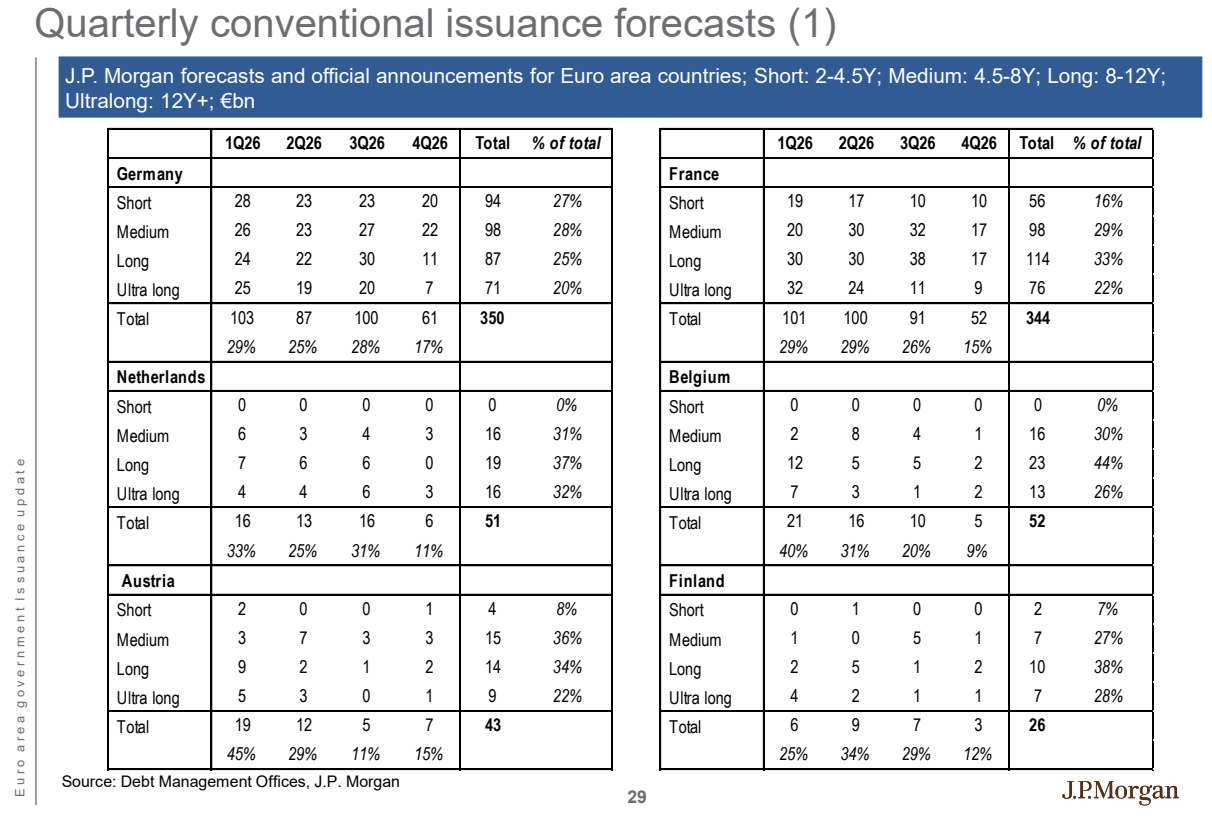
图4. 季度常规发行预测(2)