人身险保费转负基本符合预期,关注结构优化和“开门红
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
东方证券发布2026年8月保险行业保费收入点评,维持非银行金融行业“看好”评级。 国家金融监督管理总局数据显示,2026年1至8月保险行业保费收入48,192亿元,同比+0.4%,其中人身险/财产险保费收入分别为35,719/12,473亿元,同比分别-0.2%/+2.2%。 报告认为人身险累计保费转负主要受去年同期产品切换形成的高基数及银保渠道调整影响,基本符合预期,8月单月寿险保费3,382亿元,同比-15.1%,与7月的-15.6%基本一致。 由于2025年9至11月单月寿险保费同比基数分别为-4.6%/-5.2%/-2.3%,9月起基数明显回落,高基数对后续增速的扰动预计明显减弱;分红险转型、预定利率下调及渠道费用规范继续推动负债成本改善,价值增长与2027年开门红成为下一阶段主线,部分险企已于9月启动2027年开门红准备。 财产险方面,8月单月保费1,291亿元,同比+1.8%,较7月的+3.7%回落;车险单月763亿元同比基本持平,非车险单月528亿元同比+4.6%,8月财产险单月增量约23亿元主要来自非车险,其中短期健康险+29.1%、责任险+8.8%、农业险-3.1%、短期意外险+2.1%,费用率和赔付率改善有望带动COR下降、支撑承保利润增长。 报告建议重点关注中国平安、中国人保、中国人寿、中国太保、新华保险、中国太平、阳光保险,评级均为买入,风险提示涵盖长端利率下行超预期、权益市场大幅波动等。
主要观点
- 2026年1至8月保险行业保费收入48,192亿元,同比+0.4%,人身险/财产险分别为35,719/12,473亿元,同比-0.2%/+2.2%;受去年同期高基数影响人身险累计保费转负,财产险累计增速保持平稳。
- 1至8月寿险保费收入29,757亿元同比基本持平;8月单月寿险保费3,382亿元,同比-15.1%,与7月的-15.6%基本一致,承压主因去年同期产品切换形成的高基数及银保渠道调整,累计转负基本符合预期。
- 2025年7至8月单月寿险保费同比分别+33.5%/+61.5%,9至11月单月同比分别为-4.6%/-5.2%/-2.3%,9月起同比基数明显回落,高基数对后续保费增速的扰动预计明显减弱,价值增长与2027年开门红成为下一阶段主线。
- 个险渠道短期保费规模承压,但分红险转型及预定利率下调继续推动负债成本改善,分红险占比提升、产品结构优化和价值率改善对NBV增长的支撑增强,代理人产能及续期业务积累继续支撑个险渠道增长。
- 银保渠道65号文执行进入第二个月,渠道费用规范对销售节奏的影响仍在延续;中期看费用下降有利于压降获客成本、改善业务价值率,竞争将更依赖产品吸引力、网点产能及客户经营能力。
- 财产险8月单月保费1,291亿元,同比+1.8%,较7月的+3.7%有所回落;车险单月保费763亿元同比基本持平,8月乘用车销量238.3万辆同比-6.2%,新能源汽车销量164.3万辆同比+17.8%,新能源车较快增长对新增车险保费形成一定支撑。
- 非车险单月保费528亿元,同比+4.6%,较7月的+8.5%放缓,8月财产险单月保费同比增加约23亿元、增量主要来自非车险;短期健康险/责任险/农业险/短期意外险单月保费分别为133/111/94/49亿元,同比分别+29.1%/+8.8%/-3.1%/+2.1%,短期健康险和责任险保持较快增长,农业险同比转负。
- 车险保费增速趋稳后,承保利润增长将更多来自COR改善;非车险综合治理持续推进,费用率和赔付率改善有望带动COR下降,继续支撑承保利润增长。
- 部分险企已于9月启动2027年开门红准备,四季度相关业务筹备预计进一步推进;随着高基数扰动减弱,负债端改善有望继续支撑NBV增长。
- 投资建议上,寿险价值增长与2027年开门红、财产险承保盈利改善构成下一阶段行业主线,建议重点关注七家上市险企(均为买入),行业评级维持“看好”。
论述逻辑
- 事件起点是国家金融监督管理总局公布2026年1至8月保费数据 → 行业保费48,192亿元同比+0.4%,人身险累计-0.2%转负,但主因2025年7至8月产品切换高基数(单月+33.5%/+61.5%)及银保渠道调整,属预期内承压 → 2025年9至11月单月基数降至-4.6%/-5.2%/-2.3%,9月起基数回落意味着高基数扰动将明显减弱 → 分红险转型、预定利率下调与65号文渠道费用规范共同推动负债成本改善,NBV支撑增强,叠加部分险企9月启动2027年开门红准备 → 财产险端累计+2.2%平稳,8月增量约23亿元主要来自非车险,综合治理推动COR下降、承保利润改善 → 由此得出寿险价值增长与2027年开门红、财产险承保盈利改善构成下一阶段主线,维持行业“看好”并推荐七家上市险企。
关键展望
- 9月起寿险同比基数明显回落,高基数对后续保费增速的扰动预计明显减弱,负债端改善有望继续支撑NBV增长。
- 2027年开门红:部分险企已于9月启动准备,四季度相关业务筹备预计进一步推进。
- 银保渠道9月起同比基数明显回落,银保保费增速压力预计有所缓解;渠道费用下降中期有利于压降获客成本、改善业务价值率。
- 车险保费增速趋稳后承保利润增长将更多来自COR改善;非车险综合治理持续推进,费用率和赔付率改善有望带动COR下降。
- 风险提示:长端利率下行超预期;权益市场大幅波动;寿险改革成效不及预期;财险综合成本率上行超预期;居民收入不及预期;监管政策变化风险。
推荐标的
- 非银行金融行业:看好(维持)。
- 中国平安(601318):买入,报告建议重点关注标的,对应寿险价值增长与2027年开门红、财产险承保盈利改善的行业主线。
- 中国人保(601319):买入,报告建议重点关注标的,对应寿险价值增长与2027年开门红、财产险承保盈利改善的行业主线。
- 中国人寿(601628):买入,报告建议重点关注标的,对应寿险价值增长与2027年开门红、财产险承保盈利改善的行业主线。
- 中国太保(601601):买入,报告建议重点关注标的,对应寿险价值增长与2027年开门红、财产险承保盈利改善的行业主线。
- 新华保险(601336):买入,报告建议重点关注标的,对应寿险价值增长与2027年开门红、财产险承保盈利改善的行业主线。
- 中国太平(00966):买入,报告建议重点关注标的,对应寿险价值增长与2027年开门红、财产险承保盈利改善的行业主线。
- 阳光保险(06963):买入,报告建议重点关注标的,对应寿险价值增长与2027年开门红、财产险承保盈利改善的行业主线。
关键图表
图1. 2026 年前 8 月人身险累计保费收入同比转负
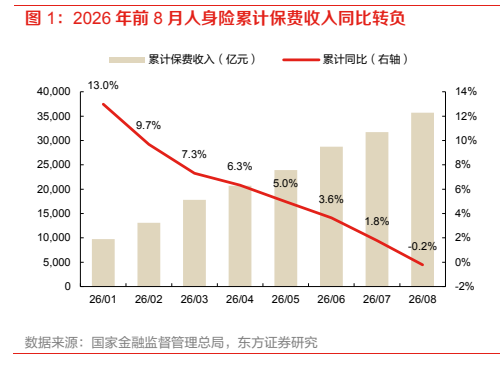
图2. 2026 年 8 月寿险单月保费收入降幅小幅收窄
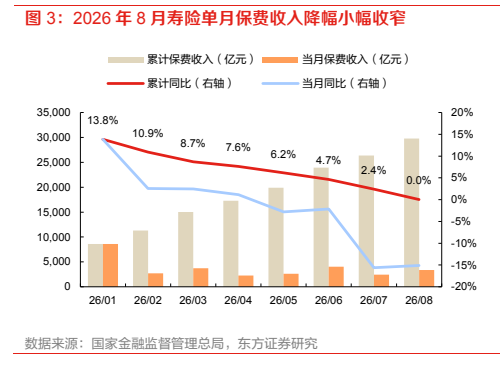
图3. 2026 年 8 月长期健康险和意外险单月保费降幅扩大
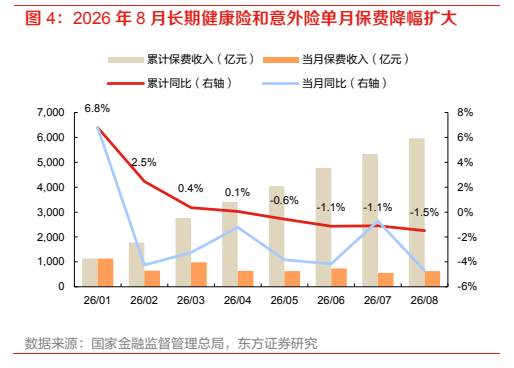
图4. 2026 年 8 月投连险独立账户新增交费降幅进一步扩大
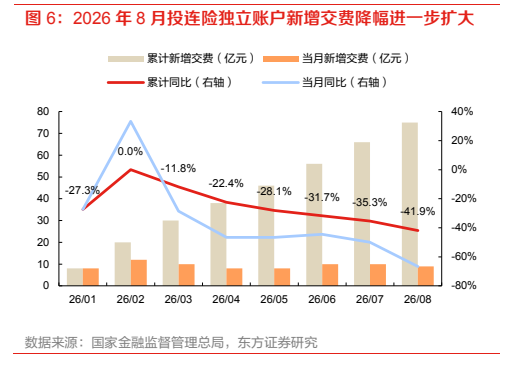
图5. 2026 年前 8 月财产险累计保费收入增速小幅回落
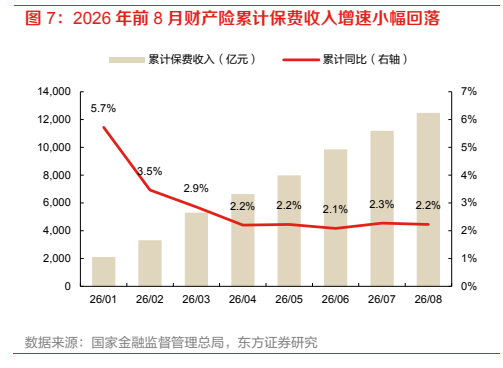
图6. 2026 年 8 月车险单月保费收入同比持平
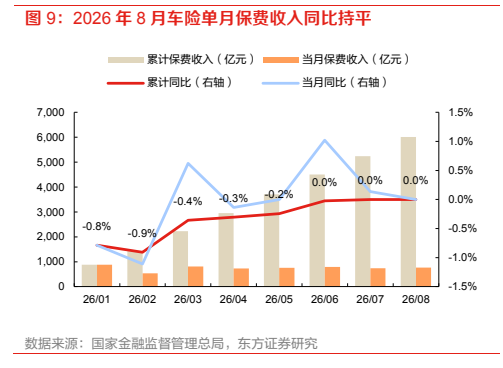
图7. 2026 年 8 月非车险单月保费收入增速明显回落
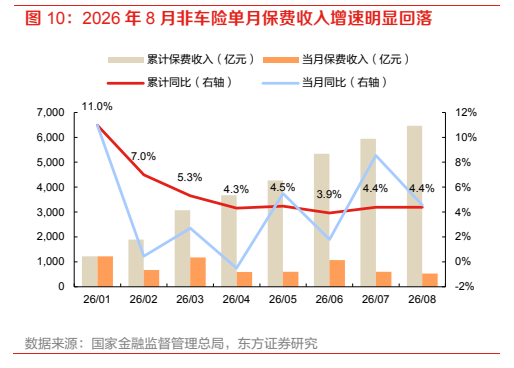
图8. 2026 年 8 月农业险单月保费收入同比转负
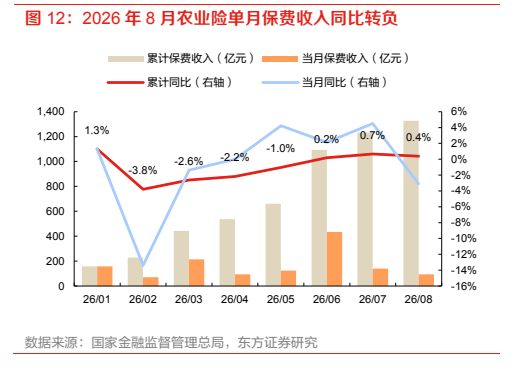
图9. 2026 年 8 月短期健康险单月保费收入增速进一步提升
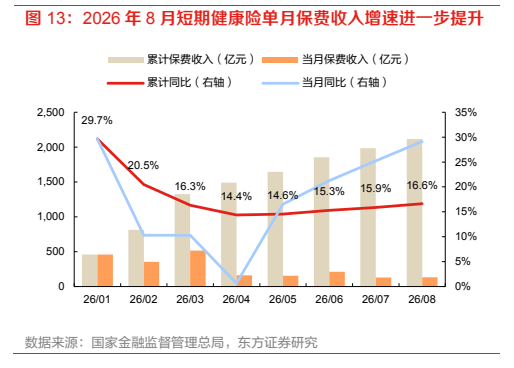
图10. 2026 年 8 月乘用车销量同比降幅扩大
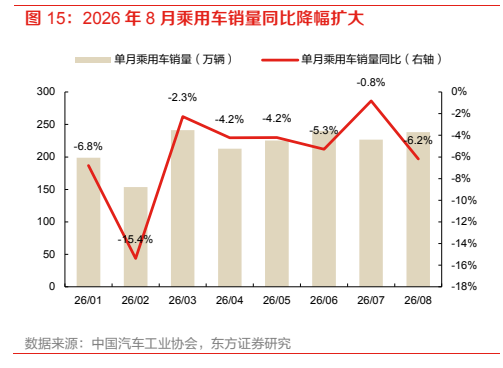
图11. 2026 年 8 月新能源汽车销量同比增速回落
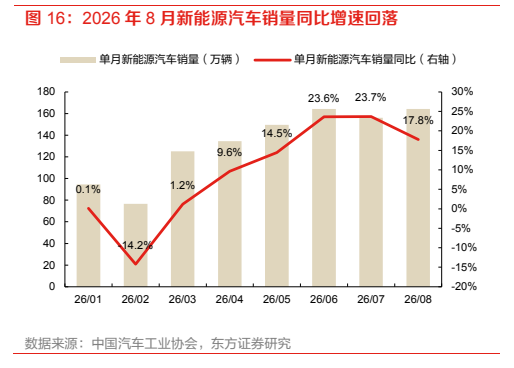
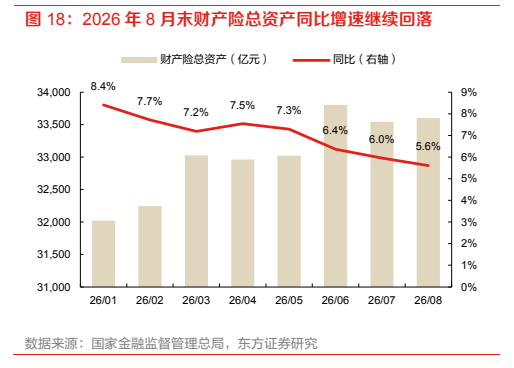
图12. 2026 年 8 月末财产险总资产同比增速继续回落