德意志银行:德银 瑞银(UBSG.S)从优秀到良好
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
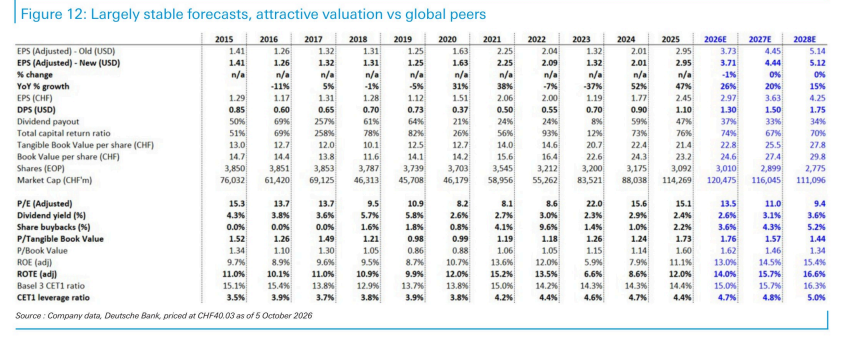
德意志银行维持瑞银(UBSG.S)买入评级,目标价由CHF45.00上调4.4%至CHF47.00,同时将2028年每股盈利(Stated)预测由3.69微调至3.66(-0.8%),股票2026年10月6日价格为CHF40.03,52周区间CHF45.00 - 29.08。 报告认为,过去两年半拟议监管及其战略影响盖过了瑞银强劲的运营执行,而上议院的不利提案如今提供了类似2025年6月的监管底线,改善股票的增量风险收益比,监管'终局'或正接近。 经营背景虽较1H26降温(投资银行尤甚)但仍具支撑,预计3Q26税前利润同比增长23%,随着瑞信整合于年底完成,ROTE明年将再度超越2021年峰值。 资本回报方面,预测未来总派息约70%(低于收购瑞信前水平),股息CAGR为mid to high teens并领先共识,回购持续超预期,总回报率自明年起达7%+、到FY28较FY25几乎翻倍至约9%。 不过更多资本被占用摊薄回报,预测ROTE今年达14%、明年超15%、2028年超16%,仍低于部分全球(财富管理)同业,并据未经证实的媒体报道引发了包括迁址在内的战略讨论及其他银行的并购询价。 9月瑞银宣布又一项遗留诉讼和解,自收购以来预计已从瑞信遗留案件释放超过USD1.5bn。 当前股价对应9.4x 2028E EPS并提供8.8%的2028E总回报率,德银据此重申买入并上调目标价。
主要观点
- 德意志银行维持瑞银'买入'评级,目标价由CHF45.00上调4.4%至CHF47.00,同时将2028年每股盈利(Stated)预测由3.69微调至3.66(-0.8%);股票2026年10月6日价格为CHF40.03。
- 过去两年半,拟议监管及其潜在战略影响盖过了瑞银强劲的运营执行;如今上议院的不利提案提供了类似2025年6月的监管底线,改善股票的增量风险收益比,监管'终局'或正接近。
- 瑞银多数业务的经营背景——尤以投资银行为甚——虽不如1H26景气,但 remains supportive(仍具支撑性)。
- 预计3Q26税前利润同比强劲增长23%;随着瑞信整合于年底完成,ROTE明年将再度超越2021年峰值。
- 当前股价对应9.4x 2028E EPS,并提供8.8%的2028E总回报率(total yield);上调目标价反映时间价值效应与分部组合改善。
- 预测未来总派息约70%,低于收购瑞信前水平;同时预测股息CAGR为mid to high teens并领先共识。
- 回购领先共识:2026年瑞银持续正面超预期——先加速回购、再推出新的大型计划、3Q26快速执行;预计总回报率到FY28较FY25几乎翻倍至约9%(c.9%),且自明年起达7%+。
- 更多资本被留在瑞银明显摊薄回报;但预测ROTE今年仍可达14%、明年超15%、2028年超16%,只是仍低于部分全球(财富管理)同业。
- 据未经证实的媒体报道,上述回报水平据称引发了董事会层面关于包括迁址在内的战略选择讨论,以及其他银行的并购询价;迁址的潜在好处包括美洲贡献最大收入份额、潜在更低的监管要求和可能的估值提升。
- 9月瑞银宣布又一项遗留诉讼和解,应基本抵消最新负债管理操作(Liability Management Exercise)的成本——该操作降低融资成本同时拉长久期;自收购以来,预计瑞银已从瑞信遗留案件释放超过USD1.5bn,再次印证对瑞信资产的成功去风险。
论述逻辑
- 上议院不利监管提案落地 → 形成类似2025年6月的监管底线、增量风险收益比改善 → 经营背景虽较1H26降温但仍有支撑(3Q26税前利润预计同比+23%、瑞信整合年底完成、明年ROTE再超2021年峰值)→ 资本回报强劲:总派息约70%、股息CAGR为mid to high teens领先共识、回购持续超共识、总回报率明年起7%+、FY28约9%(较FY25几乎翻倍)→ 但资本占用摊薄回报:ROTE今年14%→明年超15%→2028年超16%,低于部分全球财富管理同业 → 引发迁址战略讨论与其他银行并购询价(未经证实报道)→ 股价对应9.4x 2028E EPS、2028E总回报率8.8% → 维持买入、目标价升至CHF47。
关键展望
- 3Q26业绩验证点:预计税前利润同比增长23%。
- 瑞信整合预计年底完成,明年ROTE再度超越2021年峰值。
- 总回报率路径:自明年起达7%+,到FY28较FY25几乎翻倍至约9%;股息CAGR为mid to high teens。
- ROTE路径:今年14%、明年超15%、2028年超16%。
- 监管'终局'或正接近——报告以设问形式提出,并将上议院提案视为监管底线。
- 迁址与并购事项目前仅基于未经证实的媒体报道(Semafor Business,2026年9月24日;Blick,2026年9月26日),报告未对此给出确定性预测。
推荐标的
- UBS(瑞银,Reuters: UBSG.S / Bloomberg: UBSG SW / 交易所: SWX / Ticker: UBSG):评级'买入'(Buy);目标价由CHF45.00上调4.4%至CHF47.00;现价CHF40.03(2026年10月6日),52周区间CHF45.00 - 29.08。
- 评级理由:监管底线改善增量风险收益比、经营背景仍有支撑、资本回报强劲(2028E总回报率8.8%、ROTE路径14%→超15%→超16%);目标价调整反映时间价值效应与分部组合改善。
关键图表
图1. 母行CET1比率仍是瓶颈,但银行已提高该比率
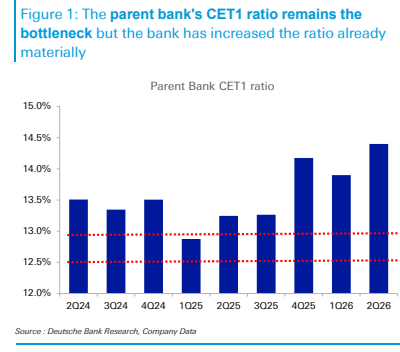
图2. 集团CET1比率仍需进一步上升,但可能到2027年底/2028年初已符合拟议监管90%的要求
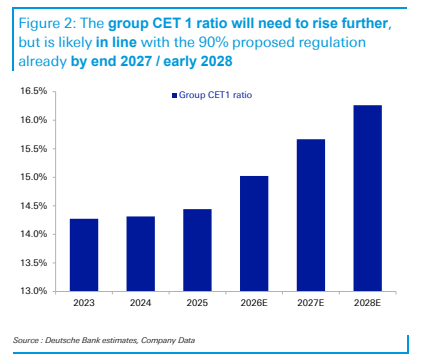
图3. 我们预测未来总派息率约为70%,低于收购瑞士信贷前的水平

图5. 我们预测从明年起总回报率将达到7%以上
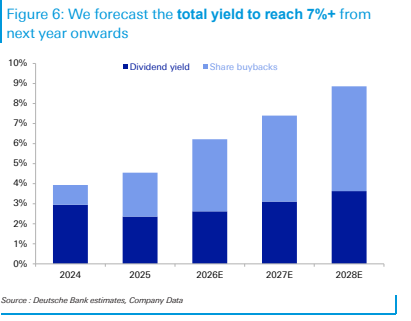
图6. 瑞银的ROTE已接近收购瑞士信贷前的水平
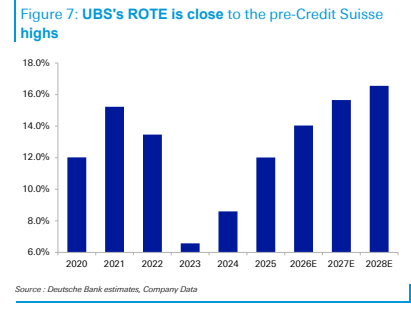
图7. 然而,其2028年预测ROE可能低于多数全球同业
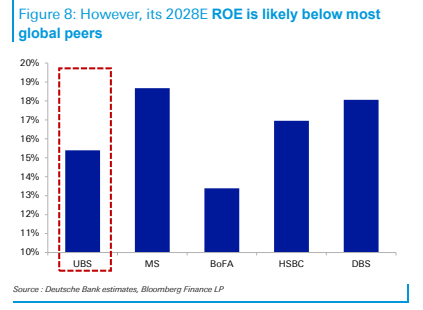
图8. 全球财富管理净新增资产已连续两个季度在各地区均为正值,并可能延续至2026年
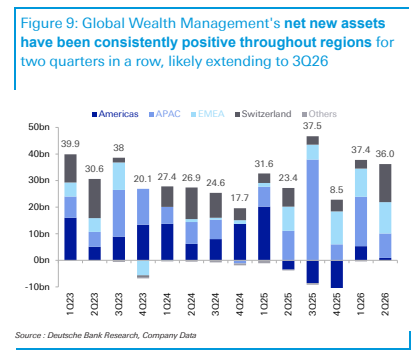
图9. 预计还将再次释放诉讼拨备

图10. 预测基本稳定,估值相对全球同业具吸引力