高盛美洲科技:硬件,传统与加速服务器:行业入门
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛发布了一份关于传统与加速服务器的行业入门报告,旨在为投资者提供服务器市场的基础框架。报告区分了传统服务器(主要用于通用计算)和加速服务器(配备GPU等加速器用于AI/高性能计算)。报告指出,加速服务器正成为增长最快的细分市场,但传统服务器仍占据较大出货量份额。报告未提供具体数字或预测,而是聚焦于行业结构、关键组件和主要参与者。
主要观点
- 服务器市场可分为传统服务器和加速服务器两大类,前者用于通用计算,后者用于AI和HPC。
- 加速服务器通常配备GPU、FPGA或ASIC等加速器,以提升特定工作负载性能。
- 传统服务器仍占服务器出货量的主体,但加速服务器收入增速更快。
- 服务器关键组件包括CPU、GPU、内存、存储和网络接口。
- 主要CPU供应商包括Intel和AMD,GPU供应商以NVIDIA为主。
- 服务器OEM厂商包括Dell、HPE、联想等,ODM厂商如广达、纬创也占据重要份额。
- 云服务提供商(CSP)是服务器采购的主要驱动力,尤其是加速服务器。
- 报告未给出具体市场规模或增长率预测。
论述逻辑
报告首先定义传统与加速服务器的区别,然后分析服务器内部关键组件及其供应商,接着讨论服务器制造生态(OEM与ODM),最后指出CSP需求对市场的影响。逻辑链条从技术分类延伸到产业链,帮助投资者理解服务器行业的投资机会。
关键展望
报告未明确给出未来验证点、时间窗口或价格/评级/风险。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 2025年服务器市场总收入约2840亿美元,同比增长45%
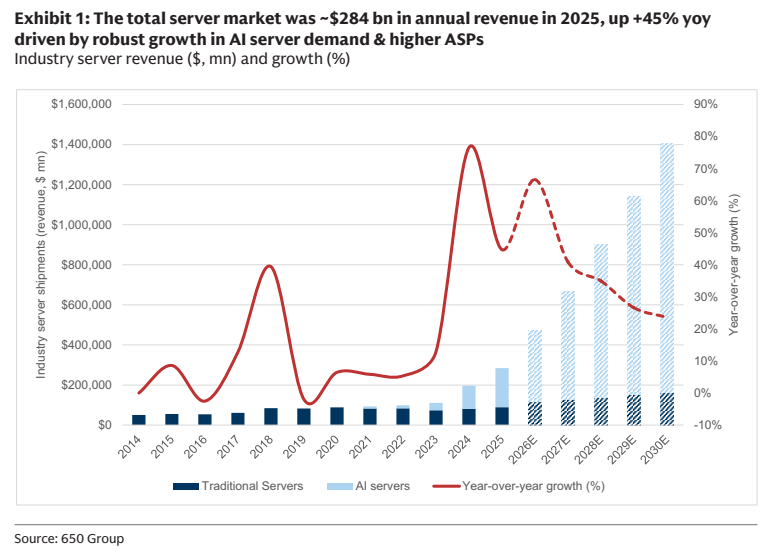
图2. 2025年行业服务器出货量同比下降13%,受AI服务器需求驱动

图3. 传统服务器市场规模约890亿美元

图4. 约840万台销量,平均...

图5. 服务器有多种形态,包括大型机、机架式、刀片式和塔式

图6. 主要由于服务器使用寿命延长

图7. 戴尔报告其176将旧...

图8. 假设14G的替换率为3:1或7:1
