摩根士丹利:石药集团(1093.HK)国内拐点与BD期权支持重新评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利认为石药集团(1093.HK)正迎来国内业务拐点,叠加BD(业务发展)期权价值,有望推动重新评级。报告指出,公司2026年一季度业绩超预期,收入同比增长12%,净利润增长15%。核心产品恩必普(NBP)在医保谈判后销量恢复增长,肿瘤板块新产品上市贡献增量。同时,公司拥有丰富的在研管线,包括多个潜在重磅药物,BD交易可能释放价值。当前估值处于历史低位,提供上行空间。
主要观点
- 国内业务拐点已现:2026年一季度收入同比增长12%,净利润增长15%,均超市场预期。
- 恩必普(NBP)恢复增长:医保谈判后,NBP销量在2026年一季度同比增长8%,扭转此前下滑趋势。
- 肿瘤板块新产品放量:多款新药(如PD-1抑制剂)上市,肿瘤板块收入同比增长25%。
- 在研管线丰富:拥有超过30个在研项目,其中10个处于临床III期或注册阶段。
- BD期权价值:公司可能通过对外授权或合作开发,释放管线价值,潜在交易规模可达数十亿美元。
- 估值吸引:当前市盈率(P/E)为12倍,低于历史均值15倍,提供安全边际。
- 管理层指引:2026年全年收入增长目标为10-15%,净利润增长目标为12-18%。
- 风险因素:医保控费压力、新产品上市不及预期、BD交易不确定性。
论述逻辑
报告从2026年一季度业绩超预期出发,指出国内业务(尤其是恩必普和肿瘤板块)已出现拐点,收入与利润增速回升。同时,公司拥有丰富的在研管线,且BD交易可能成为催化剂,释放管线价值。当前估值处于低位,结合基本面改善和期权价值,支持重新评级。
关键展望
- 2026年全年收入增长10-15%,净利润增长12-18%。
- 恩必普销量维持低个位数增长,肿瘤板块保持20%以上增速。
- 潜在BD交易:可能在未来6-12个月内达成1-2项对外授权,总金额超过10亿美元。
- 风险:医保控费超预期、新产品上市延迟、BD交易失败。
推荐标的
- 石药集团(1093.HK):评级“增持”(Overweight),目标价10.5港元(基于2026年预测市盈率15倍)。
关键图表
图1. 2026-28年盈利预测调整
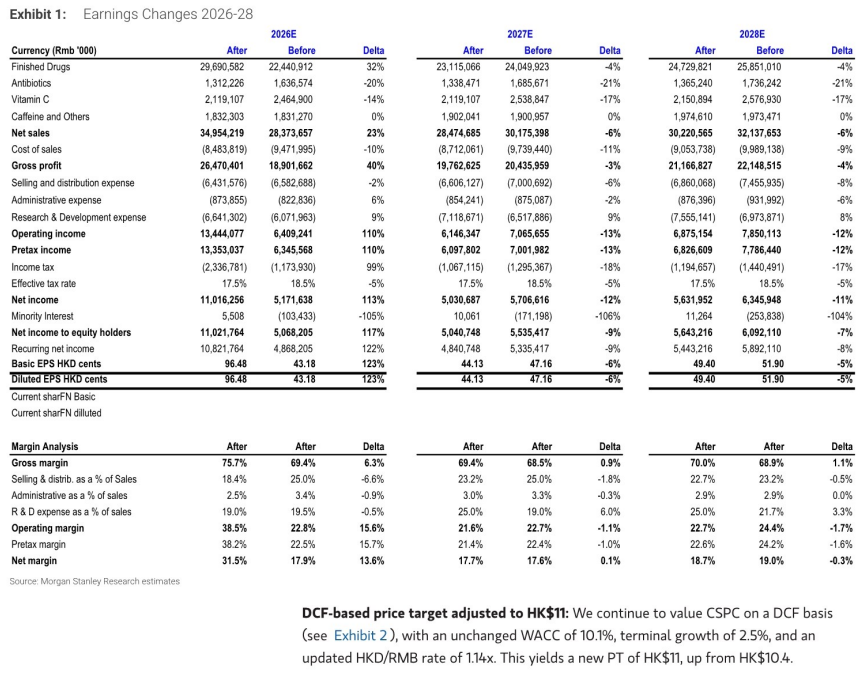
图2. DCF模型
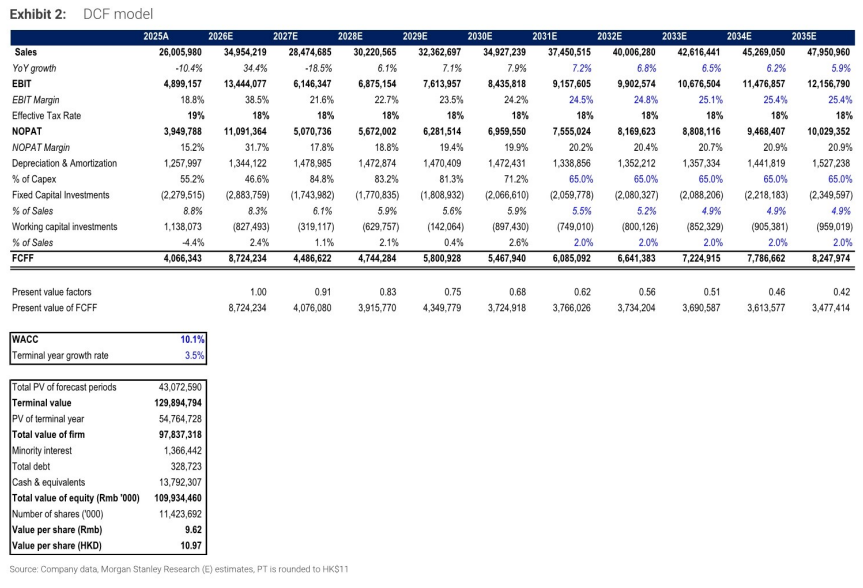
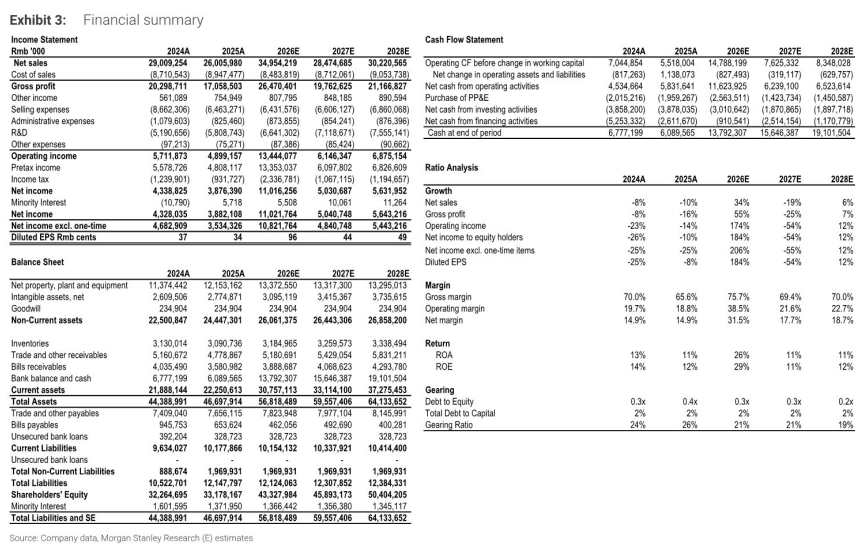
图3. 财务摘要