华创证券 9月经济数据预测PPI或继续抬升,季度增速有望达标
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
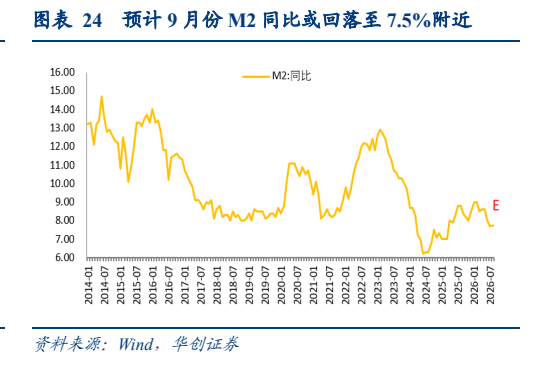
本报告对2026年9月中国宏观经济数据进行预测,预计三季度GDP增速有望在4.5%左右,较二季度小幅回升。 9月工业生产受季末冲刺及广义财政发力带动,增速预计升至5.3%左右。 通胀方面,受原油产业链价格上涨影响,PPI同比预计回升至4.5%附近,CPI同比预计回升至1.2%附近。 外贸方面,受旺季效应及海外需求支撑,出口预计增长24.2%,进口增长23%。 金融数据方面,预计9月新增信贷约9342亿元,新增社融约3.4万亿元,M2增速在7.5%附近。
主要观点
- 预计三季度GDP增速在4.5%左右,较二季度小幅回升。
- 9月工业增加值同比预计升至5.3%左右。
- 9月CPI同比预计回升至1.2%附近。
- 9月PPI同比预计回升至4.5%附近。
- 9月出口预计增长24.2%,进口预计增长23%。
- 固定资产投资累计同比预计在-7.1%左右。
- 9月新增信贷预计约9342亿元,新增社融约3.4万亿元。
- 9月M2增速预计在7.5%附近。
论述逻辑
- 广义财政发力与旺季效应共同推动工业生产与基建投资改善,但消费动能偏弱,输入型通胀压力(原油等)推升PPI,政策结构性托底使得经济修复力度温和。
关键展望
- 四季度进入政策效果验证期,预计数据修复力度温和,基本面偏利好债市。
- 降准降息落地时点可能后置。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 图表 1: CPI (当月同比,% ) 05 0.8 12 PPI (当月同比,% ) 35 3.8 45 出口金额(当月同比,% ) 23.9 25.0 24.2
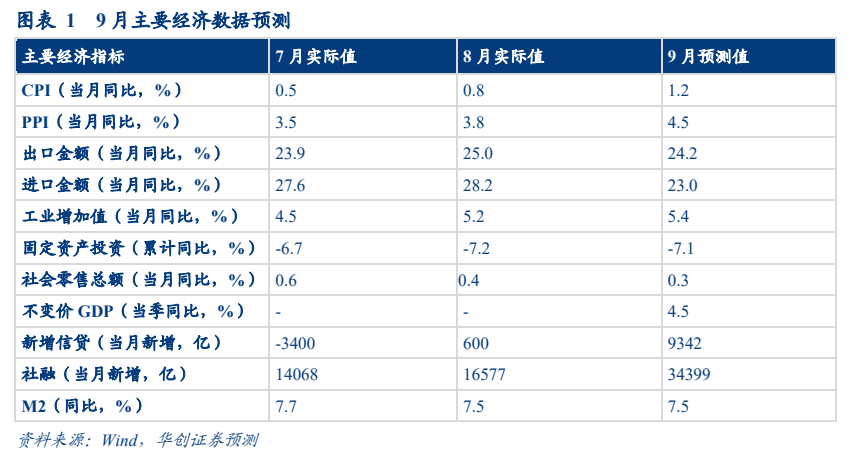
图2. 表 39: 月鸡蛋价格是食品主要支撑项
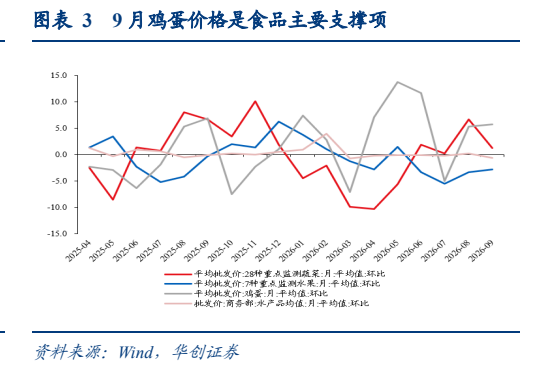
图5. 表 9: 港口吞吐量月均增速改善(%)
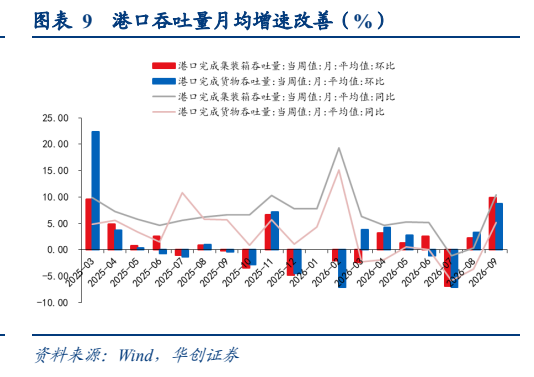
图6. 图表 11: ”综合产出指数 (3MMA) 边际抬升(% )
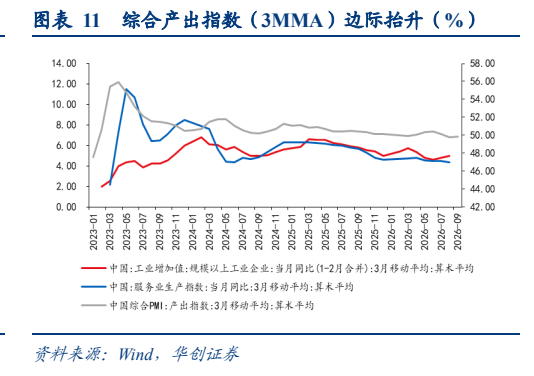
图7. 表 14: 土地成交领先新开工约9个月(%)
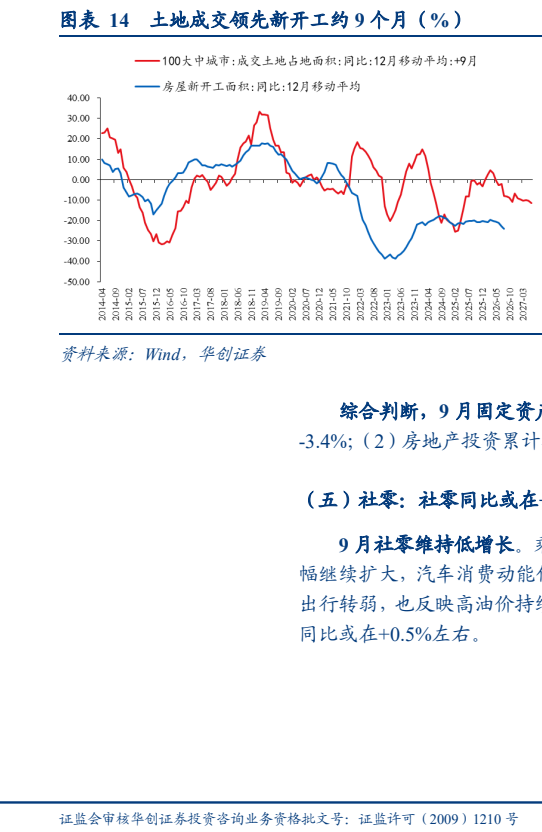
图8. 表 16: 国际油价月度同比走势(%)
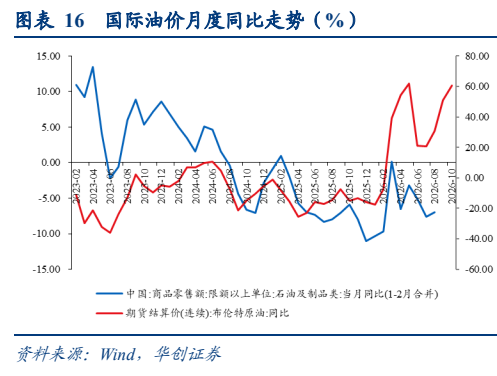
图9. 图表 18: ‘ 直贴半年国股%
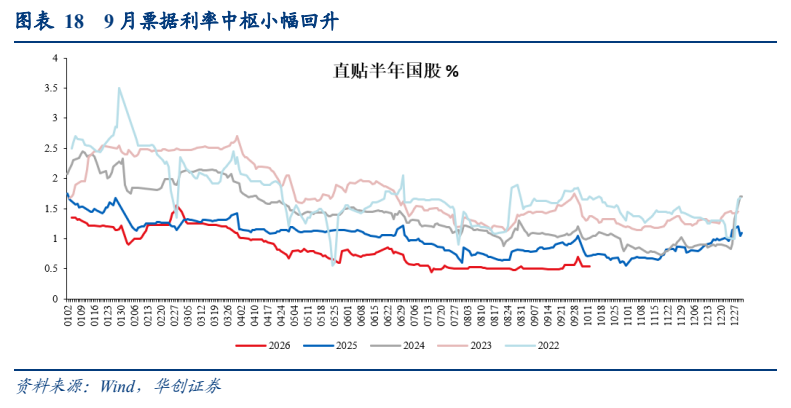
图10. 表 20: 手房动能延续放缓
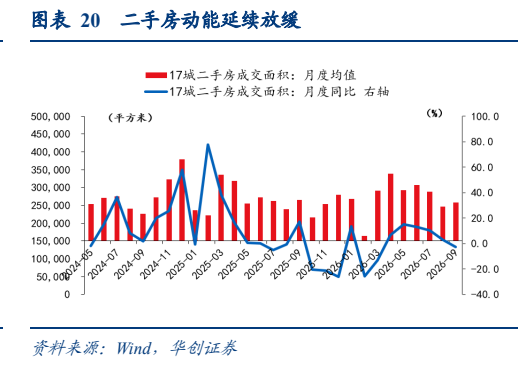
图11. 表 22: 预计9月份新增信贷或在9342亿附近
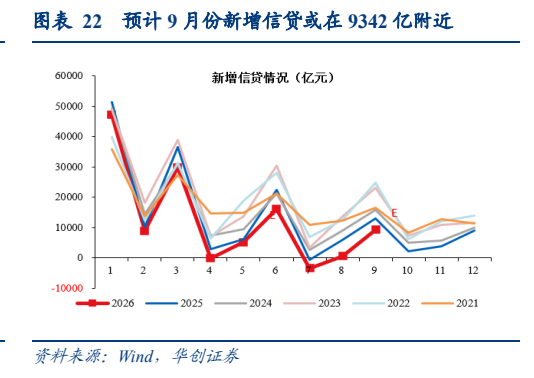
图12. 图表 24: 预计 9月份 M2 同比或回落至 7.5%附近