伯恩斯坦 Lamb Weston(LW.US)兰姆韦斯顿第一季度:27:A 业绩超预期并上调指引·北美表现强劲,但欧洲在去年的马铃薯丰收后尚未好转
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
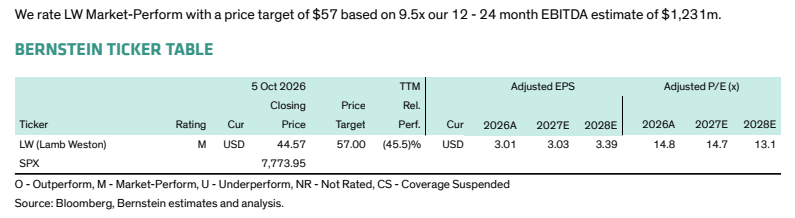
Lamb Weston 2027财年第一季度业绩稳健并超出预期,全年指引按相近幅度上调,财年伊始即超预期令分析师感到鼓舞。 管理层指出北美表现好于预期,而EMEA基本符合管理层预期;随着财年推进,EMEA有望改善,因去年过高的马铃薯产量充斥市场,曾压低马铃薯加工商(每季开始前按约定种植面积签约)的定价和利润。 北美与欧洲的产能利用率努力明显见效:北美产能合理化使过去几年产能利用率提升10%,近期宣布计划关闭荷兰Broekhuizenvorst工厂亦应有助于改善欧洲盈利。 国际板块销售仍承压,销售额同比下滑8%(销量下滑6%、价格/组合下滑2%,好于上季度的-4%),板块EBITDA大跌54%,归因于欧洲销售疲软叠加制造成本上升(含上年较高马铃薯成本结转)。 相比之下,北美重拾动能,销量增长7%、EBITDA增长11%。 报告维持LW'与大盘同步(Market-Perform)'评级,目标价57.00美元,基于12-24个月EBITDA预估1,231百万美元的9.5倍,较2026年10月5日收盘价44.57美元隐含28%上行空间;52周股价区间为67.07/37.62美元,过去12个月绝对回报-29.7%、相对回报-45.5%。
主要观点
- 1Q27业绩稳健超预期,全年指引按相近幅度上调;财年早期即出现上修令人鼓舞。
- 管理层指出北美好于预期,EMEA则基本符合管理层预期。
- 随财年推进EMEA有望改善:去年过高的马铃薯产量充斥市场,压低了马铃薯加工商(每季开始前按约定种植面积签约)的定价和利润。
- 北美与欧洲产能利用率努力明显见效:北美产能合理化使过去几年产能利用率提升10%;近期宣布计划关闭荷兰Broekhuizenvorst工厂应有助于改善欧洲盈利。
- 国际板块仍承压:销售额同比-8%(销量-6%、价格/组合-2%,好于上季度的-4%),板块EBITDA大跌-54%,归因于欧洲销售下滑及制造成本上升(含上年较高马铃薯成本结转)。
- 北美重拾动能:销量增长7%、EBITDA增长11%;国际板块虽仍处销售与利润压力中,但前景指向好转。
- 评级与估值:Market-Perform,目标价57美元,基于12-24个月EBITDA预估1,231百万美元的9.5倍。
- 预测与估值指标:调整后EPS F26A/F27E/F28E为3.01/3.03/3.39美元;EBITDA为1,147/1,172/1,231百万美元(CAGR 3.6%);EV/EBITDA为8.8/8.6/8.2倍;股息率为3.3%/3.6%/4.0%。
- 股价表现落后于大市:52周区间67.07/37.62美元,过去12个月绝对回报-29.7%、相对标普500回报-45.5%;市值6,128百万美元、EV 10,097百万美元,股息率3.4%。
论述逻辑
- 1Q27业绩超预期且全年指引按相近幅度上调 → 管理层归因北美好于预期、EMEA符合预期 → 北美受益于产能合理化(过去几年产能利用率提升10%),实现销量+7%、EBITDA+11% → 国际/欧洲仍受去年马铃薯大丰收压低定价利润及上年较高马铃薯成本结转拖累(销售额-8%、EBITDA-54%)→ 但随着财年推进EMEA有望改善,且关闭荷兰Broekhuizenvorst工厂将提升欧洲盈利 → 综合判断该季业绩令人鼓舞、欧洲板块前景有望好转,维持Market-Perform,目标价57美元(9.5x 12-24个月EBITDA预估1,231百万美元)。
关键展望
- 随着财年推进,EMEA板块业绩有望改善,逐步摆脱去年过高马铃薯产量对定价和利润的压制。
- 公司近期宣布计划关闭荷兰Broekhuizenvorst工厂,应有助于改善欧洲盈利能力。
- 国际板块目前仍在销售与利润承压中,但报告认为该板块前景指向好转。
- 目标价57美元基于9.5倍12-24个月EBITDA预估1,231百万美元;现价44.57美元(2026年10月5日收盘)对应28%上行空间;评级基于12个月时间维度。
推荐标的
- Lamb Weston Holdings Inc(LW.US):评级Market-Perform(M),目标价57.00美元,2026年10月5日收盘价44.57美元,隐含上行空间28%。理由:1Q27业绩超预期并上调全年指引,北美强劲(销量+7%、EBITDA+11%),但欧洲在去年马铃薯大丰收后尚未好转,国际板块销售额-8%、EBITDA-54%。
关键图表
图1. LW 10:27业绩表
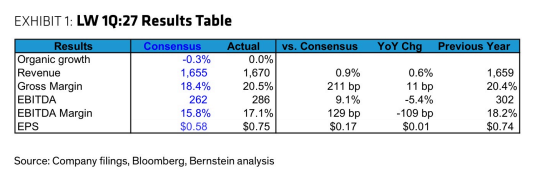
图2. LW 19:27分部业绩表
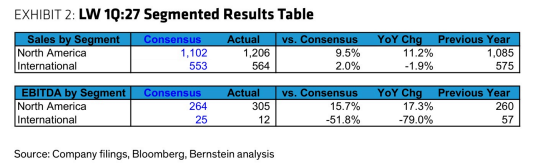
图3. LW FY27E指引表
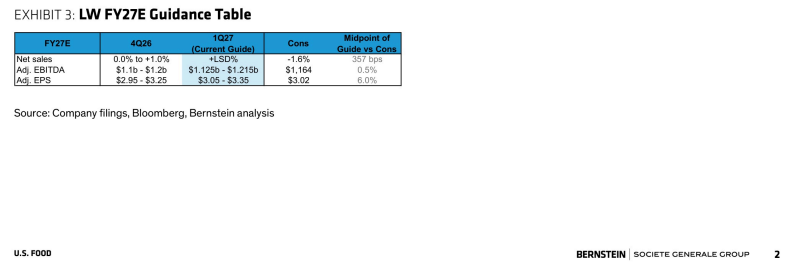
图4. 我们给予LW“市场持平”评级,目标价57美元,基于我们12-24个月EBITDA预估12.31亿美元的9.5倍