花旗 人工智能:花旗的未来推理 为规模化智能构建轨道
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗本期 AI 观点指出,Gemini 4 Argon(9/30)在 AA 上得 53 分,追平 Fable 5.1 与 GPT-6 Astra,其设计延续了面向 agent 多步工作、跨更大软件项目的前沿趋势,而延迟广泛开放符合行业转向分阶段发布、在货币化前强化安全与效率的做法。 在前十大供应商中,只有专有模型在提升智能的同时降低了相对前代的任务成本(Figure 13),供应商下一步的重点——很可能是下周 World Summit AI 的焦点——是把更长推理转化为更低的单工作流完成成本。 消费端,Meta 的 Muse 上线 22 天内在美国获得 500 万次下载,速度超过 ChatGPT 早期移动端采用曲线;Delta 和 Verizon 等客户对覆盖发现、购买、入职、支持与增长的 AI 管家兴趣浓厚,但治理仍是企业授予 agent 自主权的关键障碍。 安全端,OpenAI(9/30)更强的安全与反蒸馏措施可能拉长预训练周期之间的间隔,使专有模型目前 12 分的智能领先更难对开放模型维持(Figure 8);NVIDIA(9/28)的 runtime 与 DPU 控制及 Google 的 Fairwind Program 显示,身份、权限、隔离与审计将更多在模型之外执行,受限访问可能成为竞争优势。 利用率端,H100 与 B200 租金周环比分别上涨 2.2% 与 2.8%,B300 下跌 6.5%,B300 相对 B200 的溢价被压缩 56%(Figure 20);Context Language Models 以 59% 更少的 FLOPs 取得高 5% 的 12 小时 agent 得分,Meta 的 Suffix Cache Reuse 在不影响性能下削减 35% 服务器端算力。 个股方面,报告给出 AMD 目标价 $575、Applied Materials 估值 $710。
主要观点
- Gemini 4 Argon(9/30)在 AA 上得 53 分,追平 Fable 5.1 与 GPT-6 Astra;其设计面向处理跨日益大型软件项目多步工作的 agent,延迟广泛可用符合行业分阶段发布、在货币化前强化安全与效率的趋势。
- 在前十大供应商中,只有专有模型在相对前代提升智能的同时降低任务成本,显示专有模型供应商重新重视性价比(Figure 13)。
- 供应商的下一步,也很可能是下周 World Summit AI 的焦点(Figure 3),是把更长推理转化为更低的单工作流完成成本。
- 模型指标表显示:Anthropic Claude Opus 5.5 以 58 的人工智能指数居首(混合价格 $2.94/1M tokens);Google Gemini 4 Argon(high)53 分、输出 239 tokens/秒、$0.57;OpenAI GPT-6 Astra(max)同为 53 分但 $7.70;开放阵营中小米 MiMo-V2.6-Pro 达 46 分、$0.17。
- 消费端,Meta 的 Muse 上线 22 天内在美国获得 500 万次下载,速度超过 ChatGPT 早期移动端采用曲线,表明 AI 产品正逐代加速通过消费渠道扩散。
- Decagon Dialogues 主题演讲显示 Delta、Verizon 等客户对覆盖发现、购买、入职、支持与增长的 AI 管家兴趣强烈,但治理仍是企业权衡授予 agent 多大自主权时的关键障碍;即便部署时间线落后于底层需求,企业级 agentic 系统仍是可观的长期机会。
- 安全方面,OpenAI(9/30)更强的安全与反蒸馏措施可能继续拉长预训练周期之间的进程,使专有供应商目前 12 分的智能领先更难对开放模型维持(Figure 8)。
- NVIDIA(9/28)的 runtime 与 DPU 控制表明企业将越来越多地在模型之外执行身份、权限、隔离与审计;Google 的 Fairwind Program 显示前沿实验室正把受限访问模型与经过审查的防御者配对,受控访问可能成为竞争优势。
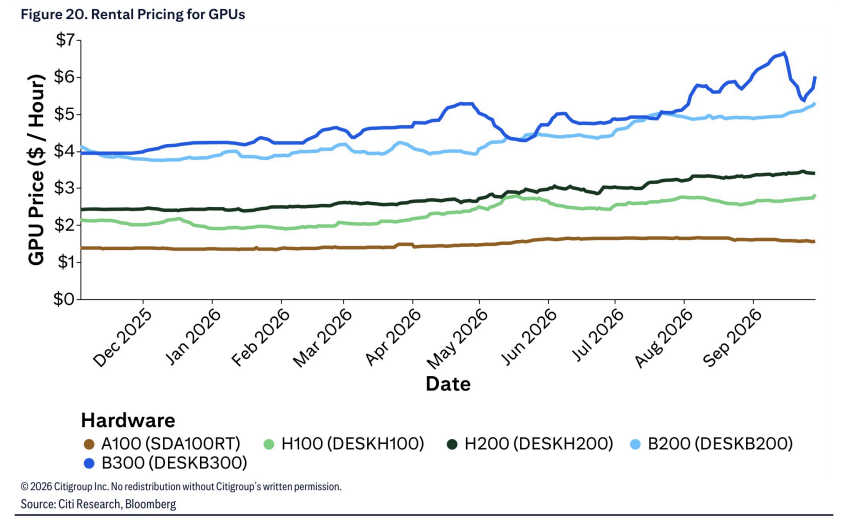
- 利用率方面,H100 与 B200 租金周环比分别上涨 2.2% 与 2.8%,B300 下跌 6.5%,B300 相对 B200 的溢价被压缩 56%(Figure 20);周度收敛对利用率有建设性,H100 与 B200 价格坚挺显示已装机需求持续,更低的 B300 溢价应加速下一代采用。
- 架构与缓存创新提升软件效率:Context Language Models(Figure 2)让模型主动管理和更新自身上下文,以 59% 更少的 FLOPs 取得高 5% 的 12 小时 agent 得分;Meta 的 Suffix Cache Reuse 在不影响性能的情况下将服务器端算力削减 35%,帮助新的 agentic 工作负载变得可行。
- AMD(AMD.O):目标价 $575,采用 SOTP 估值——数据中心 GPU/CPU 业务 $267/$207(27/25x 2028 PE)、client $31(15x)、gaming $2(6x)、embedded $29(20x)、每股净现金约 ~$40;风险包括与 Intel、NVIDIA 的市场份额波动、约 30% 销售来自高度依赖 IT 支出的 PC 行业、估值波动及潜在要约收购。
- Applied Materials(AMAT.O):以 2028E EPS 的 28x P/E 估值 $710,该倍数高于 AMAT 的 3 年平均 21x,理由是多年 WFE 上行周期、长期顺风与增量 AI 数据中心投资。
论述逻辑
- 新旗舰模型密集发布 → Gemini 4 Argon 以 53 分追平 Fable 5.1 与 GPT-6 Astra,模型设计面向 agent 多步工作、发布转向分阶段 → 前十供应商中仅专有模型实现智能提升与任务成本下降并存(Figure 13)→ 行业下一步是把更长推理转化为更低单工作流完成成本(World Summit AI 或为焦点)→ 需求侧消费级助手加速扩散(Muse 22 天 500 万美国下载),企业需求真实但受治理制约、部署节奏落后于需求 → 安全与反蒸馏拉长预训练周期、专有模型 12 分领先难维持(Figure 8),NVIDIA 与 Google 推动模型外控制与受限访问成为竞争优势 → 算力侧 H100/B200 租金上涨、B300 溢价压缩 56% 显示利用率前景建设性,Context Language Models(以 59% 更少的 FLOPs 取得高 5% 的 12 小时 agent 得分)与 Suffix Cache Reuse(-35% 服务器算力)提高软件效率 → 落地为对 AI 算力链覆盖标的的估值:AMD 目标价 $575、AMAT 目标价 $710。
关键展望
- 下周 World Summit AI 上,把更长推理转化为更低单工作流完成成本可能成为行业焦点(Figure 3)。
- Gemini 4 Argon 延迟广泛可用,行业转向分阶段发布,供应商在货币化前有时间强化安全防护并改善效率。
- OpenAI(9/30)的安全与反蒸馏措施可能继续拉长预训练周期之间的进程,专有模型目前 12 分智能领先对开放模型的可持续性面临考验(Figure 8)。
- H100 与 B200 租金坚挺显示已装机需求持续;B300 溢价收窄应随部署跟进而加速下一代产品采用。
- 企业级 agentic 系统是可观的长期机会,即便部署时间线落后于底层需求;治理是关键障碍。
推荐标的
- Advanced Micro Devices(AMD.O;US$615.73;页眉评级 1;01 Oct 26 16:00):目标价 $575,SOTP 估值为数据中心 GPU/CPU $267/$207(27/25x 2028 PE)、client $31(15x)、gaming $2(6x)、embedded $29(20x)、每股净现金 ~$40,目标 PE 倍数与各自同行组平均水平一致。
- Applied Materials Inc(AMAT.O;US$529.3;页眉评级 1;01 Oct 26 16:00):估值 $710,基于 28x 2028E EPS P/E(高于 3 年平均 21x),理由为多年 WFE 上行周期、长期顺风与增量 AI 数据中心投资。
- 产业链相关提及但未见评级/目标价的公司:NVIDIA(runtime 与 DPU 控制)、Meta(Muse、Suffix Cache Reuse)、Google(Fairwind Program)、OpenAI(安全与反蒸馏措施)、Delta 与 Verizon(AI 管家潜在客户);模型指标表另列出 Anthropic、SpaceXAI、小米、阿里巴巴、Z.ai、Moonshot AI、DeepSeek、MiniMax、腾讯、NVIDIA 等供应商的模型与价格。
关键图表
图1. 周末内容
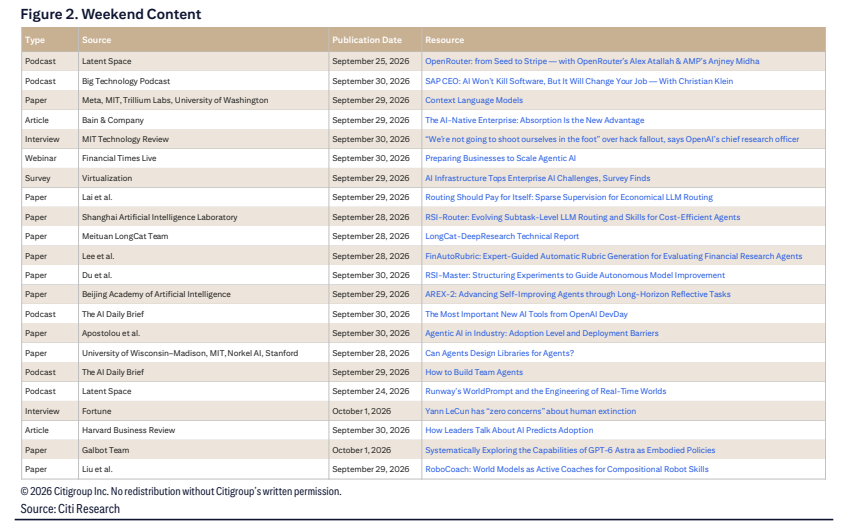
图2. 模型指标

图3. 专有与开放智能的差距
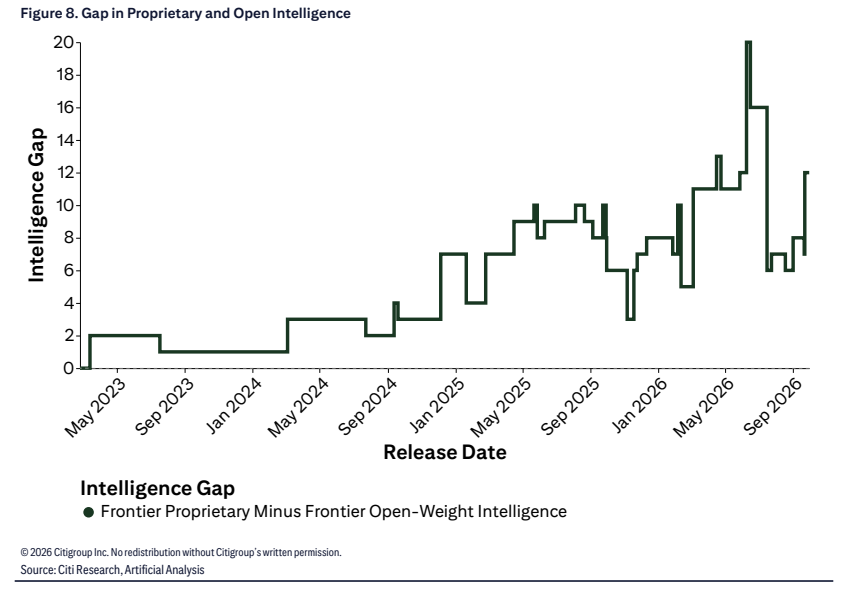
图4. Vercel Token用量份额

图5. OpenRouter Token用量份额
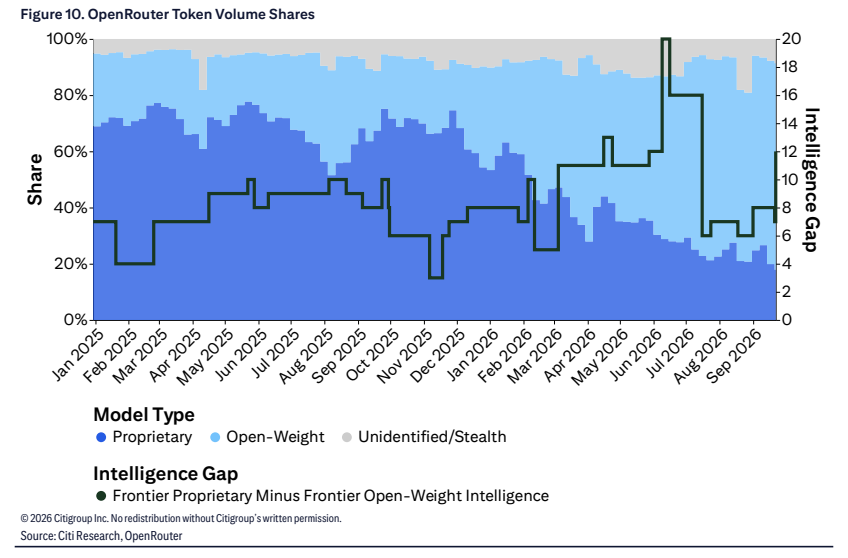
图6. 智能水平随时间变化与混合价格对比
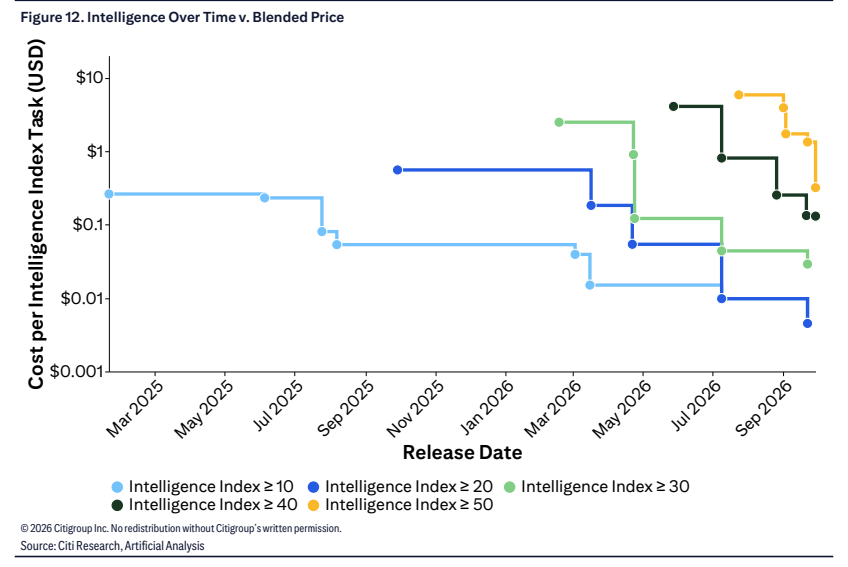
图7. 现行模型与此前模型的每项AA任务成本
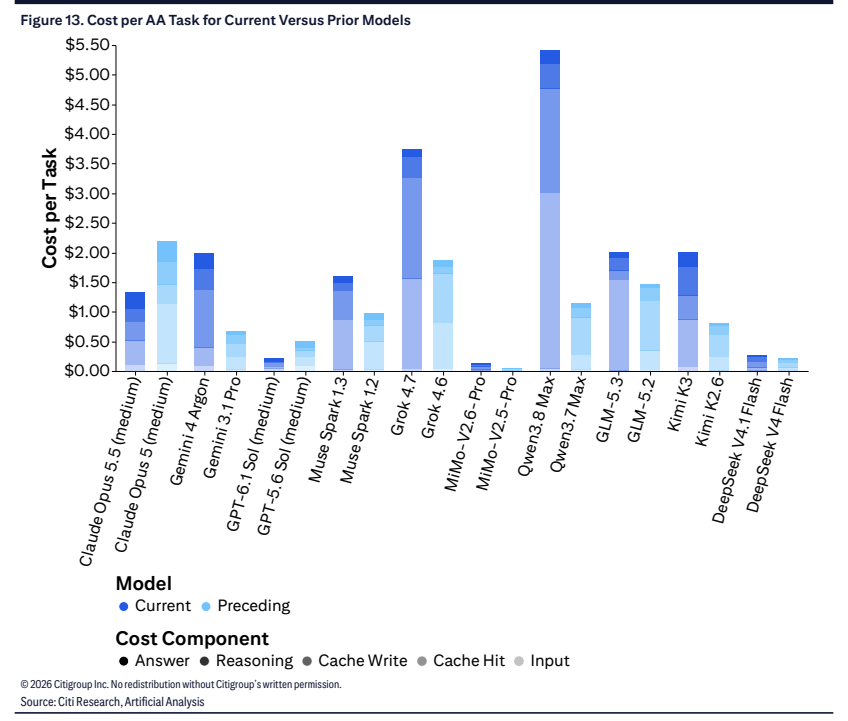
图8. 每项AA任务的输出Token数量
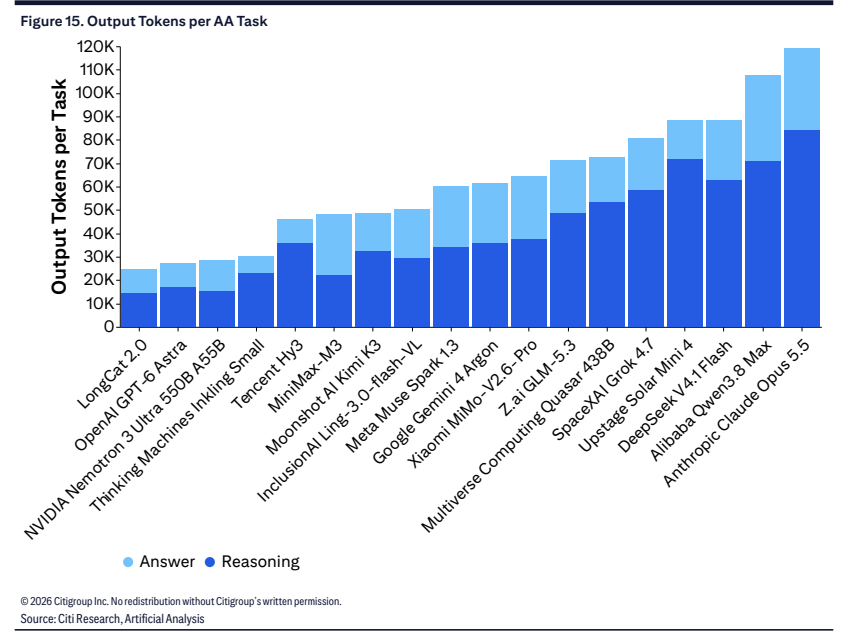
图9. 按创建者划分的输出Token定价
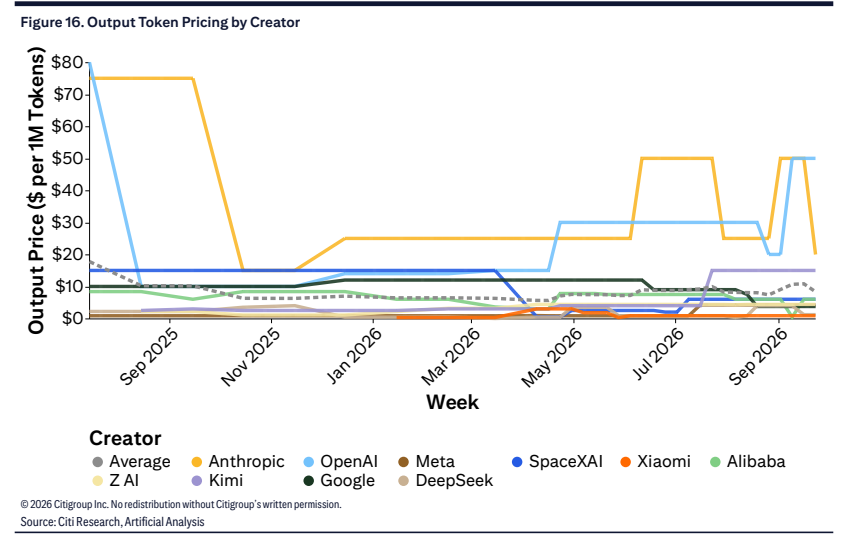
图10. 输出Token定价
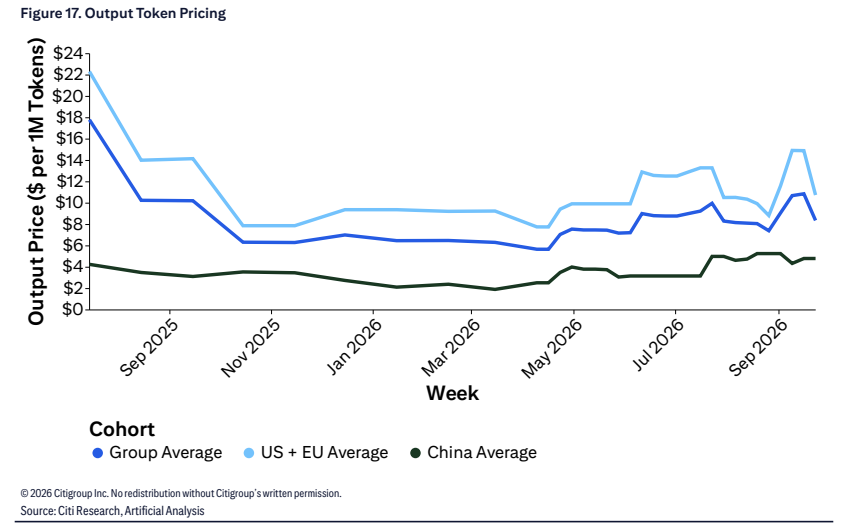
图11. Silicon Data Token支出指数
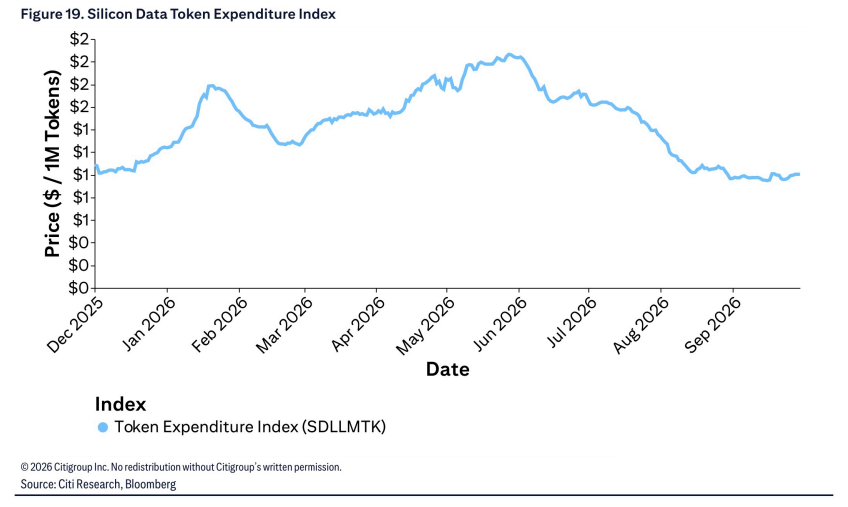
图12. GPU租赁定价