高盛:中国市场:我们继续偏好具有强劲公司特定驱动因素的股票
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛认为,2026年5—6月数据表明中国半导体需求仍然稳健,并继续偏好受新品放量、产品组合升级及市场份额提升驱动的个股。 6月中国集成电路进口量同比增长6.6%,进口额同比增长72.3%,对应进口平均售价同比上升61.6%。 5月集成电路产量达到500亿颗,同比增长22.9%;半导体总收入同比增长87.2%、环比增长10.7%,达到320亿美元。 库存方面,中国电子行业5月库存天数为62天,高于2023—2025年同期的60天、56天和58天。 台湾主要上市半导体公司6月合计收入同比增长49.2%、环比增长7.0%,其中晶圆代工、IC设计和封测收入分别环比增长6.2%、15.9%和3.2%。 设备端表现分化:5月半导体生产设备进口额同比下降9.0%至25亿美元,但半导体测试设备进口额同比增长50%至3600万美元。 报告判断先进制程与生成式AI将继续支持中国半导体产业在IP、设计、晶圆代工、先进封装及半导体生产设备等环节的发展,并列出11只买入评级标的。
主要观点
- 2026年6月中国集成电路进口量同比增长6.6%,较5月的同比下降1.0%明显改善;进口额同比增长72.3%,高于5月的68.0%。
- 进口金额增速显著高于进口量增速,报告据此指出6月集成电路进口平均售价同比上升61.6%。
- 2026年5月中国集成电路产量为500亿颗,同比增长22.9%,高于4月的22.1%和2025年5月的11.5%。
- 2026年5月半导体总收入达到320亿美元,同比增长87.2%、环比增长10.7%,延续当年的同比增长趋势。
- 中国电子行业2026年5月库存天数为62天,高于过去数年同期水平;2025年、2024年和2023年5月分别为58天、56天和60天。
- 台湾主要上市半导体公司2026年6月合计收入同比增长49.2%、环比增长7.0%;晶圆代工、IC设计和封测收入分别环比增长6.2%、15.9%和3.2%。
- 2026年5月中国半导体生产设备进口额降至25亿美元,同比下降9.0%、环比下降16.1%。
- 同期中国自荷兰进口的光刻设备数量同比下降38%至8台,平均售价同比增长72%至3440万美元。
- 2026年5月中国半导体测试设备进口额同比增长50%,达到3600万美元,与其他设备进口指标形成分化。
论述逻辑
- 5—6月集成电路产量、进口额和半导体收入保持强劲同比增长,且台湾半导体收入加速 → 高盛判断中国半导体需求仍然稳健 → 生成式AI、ADAS/自动驾驶、先进制程以及本地供应商扩份额与资本开支计划构成产业驱动力 → 投资上继续偏好新品放量、产品组合升级和份额提升等公司特定因素明确的个股。
关键展望
- 高盛继续看好中国半导体趋势,明确将生成式AI、中国ADAS/自动驾驶发展以及本地供应商持续扩大市场份额与资本开支计划列为后续驱动力。
- 先进制程与生成式AI预计将支持中国半导体产业在IP、芯片设计、晶圆代工、先进封装和半导体生产设备环节的发展。
- 报告未在所给文本中提供新的目标价、明确预测区间或统一的未来验证日期;投资判断取决于公司层面的新品放量、产品组合升级和份额提升能否兑现。
推荐标的
- Kematek:买入;披露价格为人民币132.54元。
- 中芯国际H股(SMIC (H)):买入;披露价格为76.30港元,正文同时提到其2026年一季度毛利率超预期。
- 华虹半导体(Hua Hong):买入;披露价格为169.30港元。
- 中微公司(AMEC):买入;披露价格为人民币391.29元。
- 地平线机器人(Horizon Robotics):买入;披露价格为4.42港元。
- 壁仞科技(Biren):买入;披露价格为42.48港元。
- 沐曦(MetaX):买入;披露价格为人民币864.09元。
- 北方华创(NAURA):买入;披露价格为人民币742.66元。
- ACM Research:买入;披露价格为91.96美元。
- 寒武纪(Cambricon):买入;披露价格为人民币1,347.46元。
- 山东天岳先进(SICC):买入;披露价格为人民币129.83元。
关键图表
图1. 2026年5月中国IC产量同比增长22.9%,高于2026年4月的22.1%
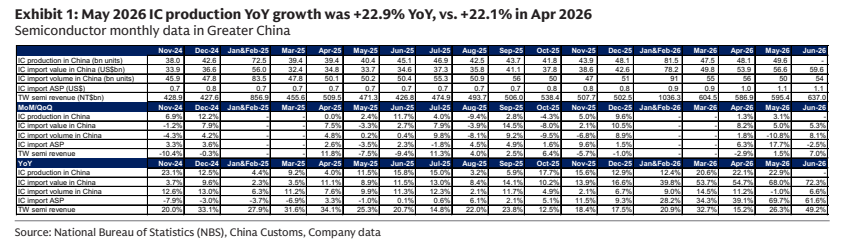
图2. 2026年6月IC进口额同比增长72.3%
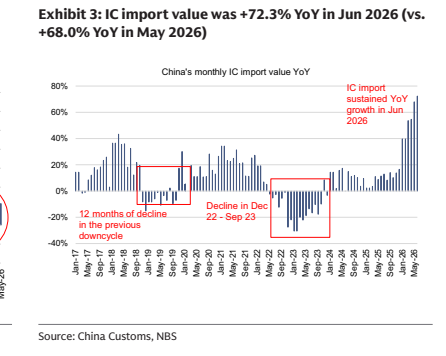
图3. 2026年5月库存天数为62天

图4. 2026年5月SPE进口额同比下降9%
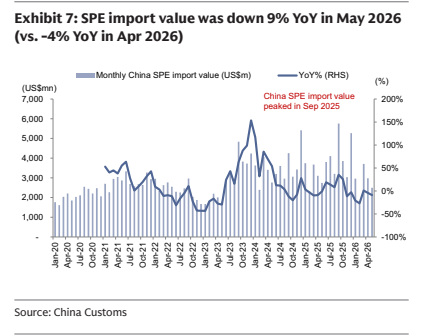
图5. 2026年5月中国半导体收入同比增长87.2%


图6. 主要中国台湾半导体公司

图7. 2026年5月中国从荷兰进口光刻设备数量同比下降38%至8台,均价同比上涨72%至3440万美元


图8. 代工厂:季度收入

