伯恩斯坦:—维谛技术(VRT)2026年二季度业绩回顾——仍是优质标的,但光环褪去;下调目标价至368美元
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦在VRT发布2026年二季度业绩后维持"跑赢大盘"评级,但将目标价从416美元下调至368美元,核心原因是将EV/NTM EBITDA估值倍数从32倍下调至27倍。 调整后稀释EPS为1.52美元,超出约1.42美元的华尔街预期;调整后营业利润率22.6%,高出预期约100个基点。 增长不及预期主要源于预制化解决方案(如SmartRun/OneCore)的供应链瓶颈,单一零部件延迟会拖累整个高价值模块化单元出货。 800V DC方向上,固态变压器(SST)仍处于产品开发阶段,而同业已明显领先(部分已在超大规模客户处测试),损害了VRT的研发溢价形象。 递延收入大幅增长至超过12亿美元(通常仅数亿美元),暗示订单增长强劲,但按12个月转化周期推算多数要到2027年才能兑现。 尽管基调偏谨慎,伯恩斯坦仍认为VRT是优质公司和优质股票、估值便宜,但光环效应短期内难以恢复,股价或难回到峰值倍数。
主要观点
- 二季度营收33亿美元,略低于约34亿美元的共识预期,有机增长约18%
- 调整后稀释EPS 1.52美元,超出约1.42美元的华尔街预期;调整后营业利润率22.6%,高出预期约100个基点
- 增长不及预期主要源于预制化解决方案(SmartRun/OneCore)的供应链问题,这些产品供应链更复杂,单一零部件延迟即可导致高价值模块化单元出货延迟
- VRT需要解决供应链问题才能实现严重后置的指引,但伯恩斯坦并非完全信服其能在短期内做到,因为管理层对'如何做'缺乏细节,且供应链问题很难在一个季度内解决
- 800V DC方向上SST仍处于产品开发阶段,同业已明显领先(部分已在超大规模数据中心测试SST),损害了VRT历来依赖的研发卓越溢价
- VRT不再披露季度订单,投资者以递延收入作为订单增长代理指标;二季度递延收入超过12亿美元(通常仅数亿美元),暗示订单增长强劲
- 但递延收入对应的订单预计多数要到2027年才能转化为收入(假设12个月转化周期),对2026年收入影响有限
- 估值倍数从32倍下调至27倍 EV/NTM EBITDA,并将EBITDA向前滚动一个季度,驱动目标价从416美元降至368美元
论述逻辑
- SST仍处于产品开发阶段而同业已领先 → 损害VRT研发卓越溢价 → 叠加增长失速与供应链疑虑 → 光环效应消退,难以在没有几次超预期业绩的情况下重新获得
- 尽管增长和供应链令人失望,EPS超预期、营业利润率高出100个基点、递延收入暴增至超12亿美元、股价便宜 → 综合判断VRT仍为优质标的 → 维持跑赢大盘但下调估值倍数至27倍 → 目标价从416美元降至368美元
关键展望
- 伯恩斯坦将密切关注管理层在下一轮投资者会议上的发言,以获取对供应链和SST问题解决的信心
- 递延收入暗示的强劲订单增长预计要到2027年才能兑现为收入(假设12个月转化周期)
- 维持跑赢大盘评级,目标价368美元,基于7月30日收盘价227.50美元隐含上行空间约62%
- 尽管认为股价便宜,伯恩斯坦判断VRT不太可能回到峰值估值倍数
关键图表
图1. EV / EBITDA (NTM)
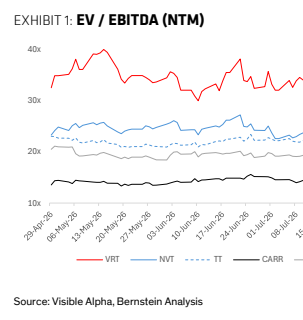
图2. VRT 4Q 2026 guidance
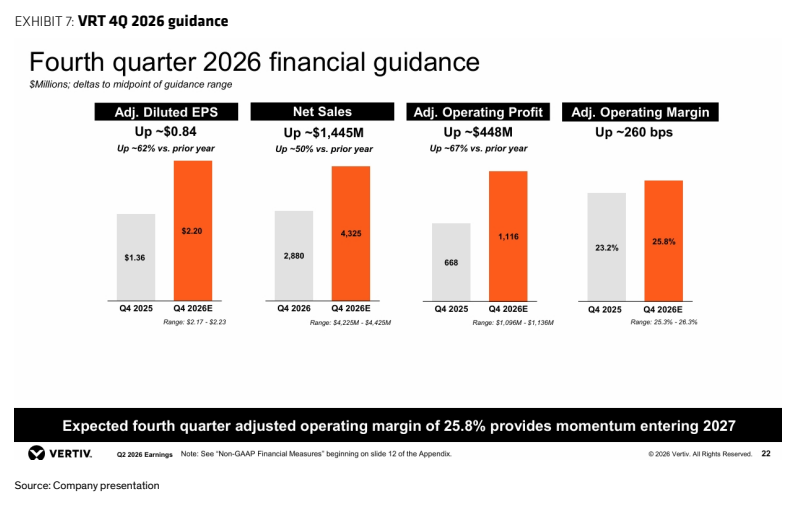
图3. VRT Revenue
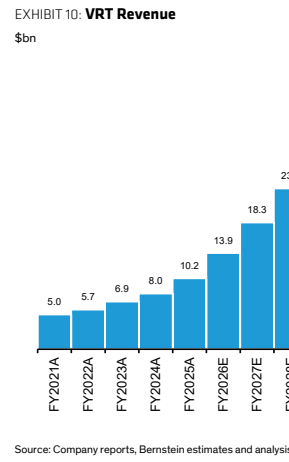
图4. VRT EMEA revenue per segment
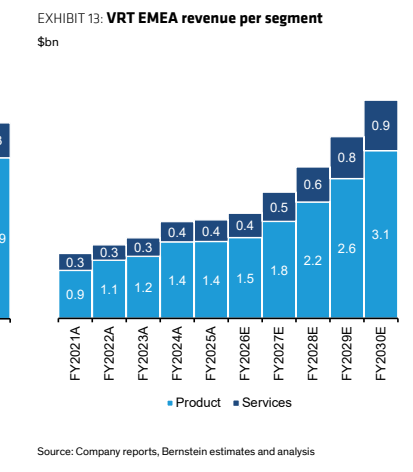
图5. VRT Adj.EBITDA & Adj.EBITDA margin %
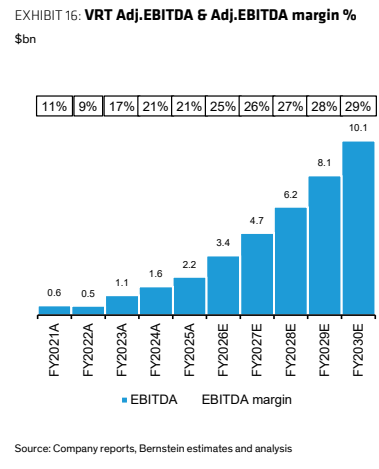
图6. VRT Adj. Net income & Net income margin %
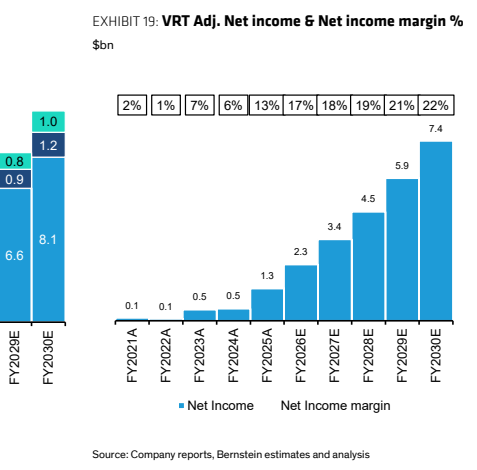
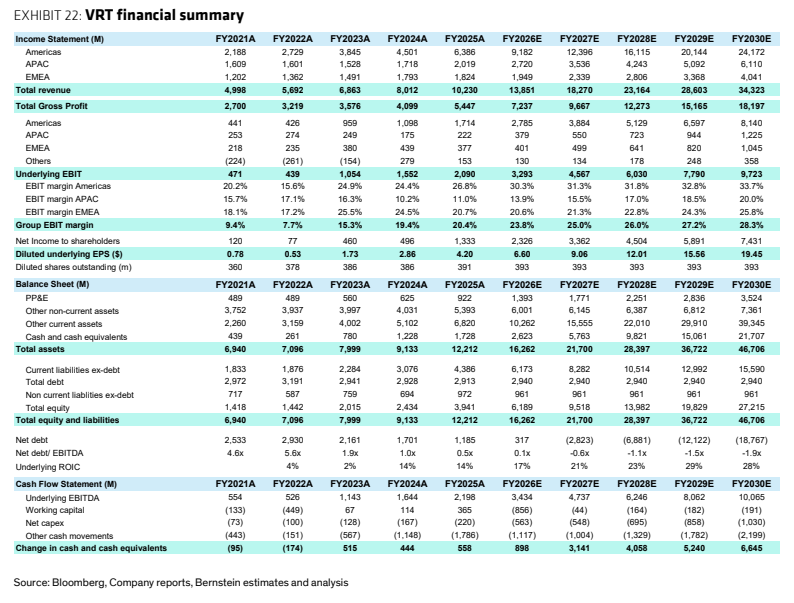
图7. VRT financial summary Income Statement) Fv20z1A ©