申万宏源 地产及物管行业周报:北京发布现房新政执行细则,建发9月拿地积极彰显资金实力
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
申万宏源发布地产及物管行业周报,覆盖2026年9月19日至25日,维持行业“看好”评级。 上周34个重点城市新房合计成交222.8万平米,环比+26.4%,其中一二线环比+29%、三四线环比-12.5%;9月(9.1-9.25)34城一手房成交同比-10.4%,较8月-2.7pct。 13城二手房周成交101.6万平米环比-9.6%,9月累计成交同比-0.9%;15城成交推盘比0.61倍较前一周回升,可售面积8386.9万平米环比+0.74%,3个月移动平均去化月数21.3个月环比+0.85个月。 政策端,北京发布商品住房销售制度改革实施意见,重点推进现房销售、加强预售资金监管,8月28日后新供地项目预售须主体结构封顶,土地出让价款签约30日内首付不低于50%、余款两年内缴清不计利息;珠海出台购房补贴、房票等置业安居措施,苏州公积金装修提取新政自9月20日施行。 土地端建发9月拿地积极,建发&象屿联合体70.5亿元(溢价率5.5%)竞得上海静安宅地,建发35.6亿元底价竞得厦门湖里区现房销售地块、楼面价58148元/平刷新涉宅用地楼面价纪录。 上周SW房地产指数上涨2.28%、相对沪深300收益3.8%,居31个板块第1位;主流AH房企26/27PE均值56.8/45.1倍,物管18.7/16.6倍。 报告认为现房销售制度将推动房企从金融模式回归制造业模式,供给共振下行叠加需求较强支撑,进一步强化上海等核心城市房价底部确立,推荐优质房企、二手房中介、商业地产、物业管理四条主线。
主要观点
- 新房周度回暖但城市分化:上周(9.19-9.25)34个重点城市新房合计成交222.8万平米,环比+26.4%,其中一二线环比+29%、三四线环比-12.5%;较25年周均成交241万平米下降7.6%,较本年周均212.4万平米上升4.9%。
- 9月新房成交同比走弱:9月(9.1-9.25)34城一手房合计成交685万平米,同比-10.4%、较8月-2.7pct,其中一二线同比-9.7%、三四线同比-20.6%;年初累计成交0.81亿平米,同比下降8.4%。
- 二手房周度回落、月度基本持平:上周13城二手房合计成交101.6万平米环比-9.6%,9月累计成交同比-0.9%较8月-0.2pct,年初累计成交4281.1万平米同比上升1.2%。
- 供给端指标回升:15城上周推盘157万平米、成交95万平米,成交推盘比0.61倍较前一周回升(26年6-8月分别为1.2、1.34和1.23倍);截至9月25日15城可售面积8386.9万平米环比+0.74%,去化月数21.3个月环比+0.85个月。
- 北京现房新政执行细则落地:8月28日后新供地项目预售须主体结构封顶、优先选择现房销售,现房购房定金不超过总房价款1%;8月28日前拿地未取得工规证项目经区背书、市备案可至2027年底前沿旧规预售;土地出让价款签约30日内首付不低于50%、余款两年内缴清不计利息。
- 地方需求端政策加码:珠海2026年底前购买新建商品住房按总价1%补贴、单套最高3万元,安居房票面向在珠创业就业人员每人3万元、在校大学生每人5万元、人才最高每人20万元;苏州公积金装修提取新政自9月20日施行,累计提取额不超过15万元、再次申请间隔须满10年。
- 土地市场聚焦核心城市、建发拿地积极:中海38.9亿元底价竞得上海黄浦区老西门地块(楼面价9.7万元/平方米);建发&象屿联合体70.5亿元(5.5%)竞得上海静安区地块(楼板价69614元/㎡);建发35.6亿元底价竞得厦门湖里区现房销售地块、楼面价58148元/平刷新涉宅用地楼面价纪录;招商蛇口联合体17.6亿元(20.6%)竞得苏州工业园区宅地。
- 头部房企融资端保持积极:越秀地产9月22日-23日获贷款合计29亿港元;新城控股发行4亿元公司债(3亿元/6.4%、1亿元/7.8%),为8.28新政后首批民营房企融资案例;保利发展发行20亿元中期票据(5年/2.2%);保利置业集团发行6.3亿元公司债(5+2年/2.3%);领展房产基金累计耗资5939.1万港元回购158.3万个基金单位。
- 地产板块领涨市场:上周SW房地产指数上涨2.28%、沪深300下跌1.51%,相对收益3.8%,在31个板块中排名第1,涨幅前五为华远控股、华丽家族、万科A、世联行、*ST皇庭;物业管理板块个股平均下跌0.53%,相对收益0.99%,同样强于大市。
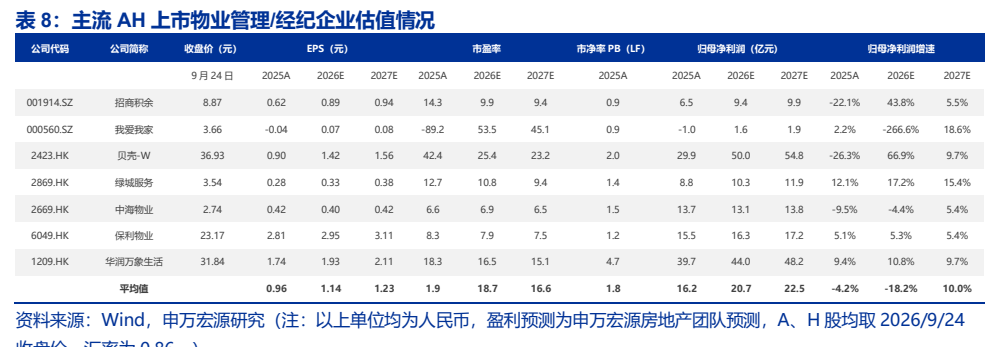
- 板块估值水平:当前主流AH房企26/27PE均值分别为56.8/45.1倍;物管26/27PE均值分别为18.7/16.6倍,其中贝壳-W 26、27年PE为25、23倍,华润万象生活17、15倍,绿城服务11、9倍。
- 核心观点:现房销售制度是房地产发展模式的重大改革,将推动房企从金融模式回归制造业模式;新政后新房供给将显著缩量,叠加二手房挂牌量中期见顶回落,推动楼市供给共振下行,而需求仍有较强支撑,进一步强化上海等核心城市房价底部确立。
- 结构性影响:虽房企经营将阶段性承压,但核心城市房价企稳、地价下降、集中度将跳升、股债融资将助力优质企业成长;二手房对新房替代增强、渗透率提升利好中介企业。
论述逻辑
- 北京发布现房销售新政执行细则(事件)→ 现房销售制度是房地产发展模式的重大改革,推动房企从金融模式回归制造业模式 → 新政后新房供给将显著缩量,叠加二手房挂牌量中期见顶回落 → 楼市供给共振下行,而需求仍有较强支撑 → 供需关系改善,进一步强化上海等核心城市房价底部确立 → 房企经营阶段性承压,但核心城市房价企稳、地价下降、集中度跳升、股债融资助力优质企业成长,且二手房替代增强利好中介 → 供给深度出清塑造新格局,维持行业“看好”评级,沿优质房企、二手房中介、商业地产、物业管理四条主线推荐。
关键展望
- 北京现房新政设定明确执行时间线:8月28日后新供地项目预售须主体结构封顶、优先选择现房销售;8月28日前拿地未取得工规证项目经区背书、市备案可至2027年底前沿旧规预售。
- 珠海阶段性购房补贴窗口为2026年底前,按总价1%补贴、单套最高3万元,港澳台居民同样适用。
- 报告展望:新政后新房供给将显著缩量,叠加二手房挂牌量中期见顶回落,共同推动楼市供给共振下行;核心城市房价底部将进一步确立,行业集中度将跳升。
- 行业评级:维持房地产“看好”评级。
- 风险提示:销售去化不及预期,融资超预期趋紧;物管行业人工成本上行超预期。
推荐标的
- 维持行业“看好”评级;优质房企:建发国际、华润置地、中国海外发展、滨江集团、中国金茂、招商蛇口、绿城中国、中海宏洋、建发股份、越秀地产、保利发展,逻辑为核心城市房价企稳、地价下降、集中度跳升、股债融资助力优质企业成长。
- 二手房中介:贝壳-W、我爱我家,逻辑为二手房对新房替代增强、渗透率提升利好中介企业。
- 商业地产:新城控股、太古地产、嘉里建设、恒隆地产、领展房产基金。
- 物业管理:华润万象生活、绿城服务、招商积余。
关键图表
图1. 34 城新房周均成交面积&最近 8 周成交面积
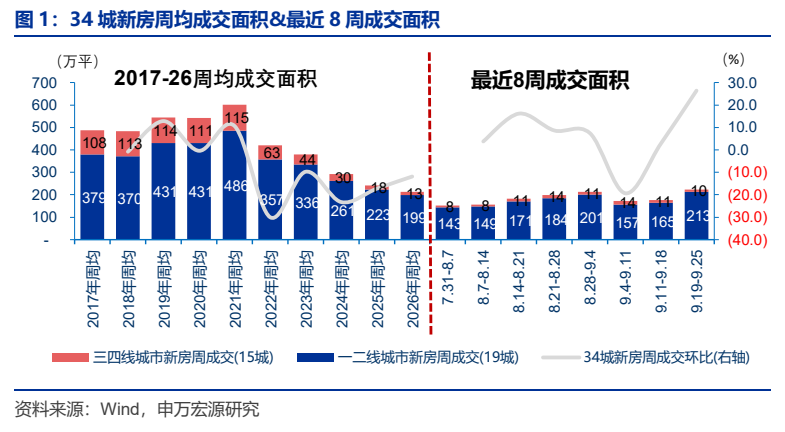
图2. 13 城二手房周均成交面积&最近 8 周成交面积

图3. 13 城二手房成交累计月同比及分城市能级累计月同比
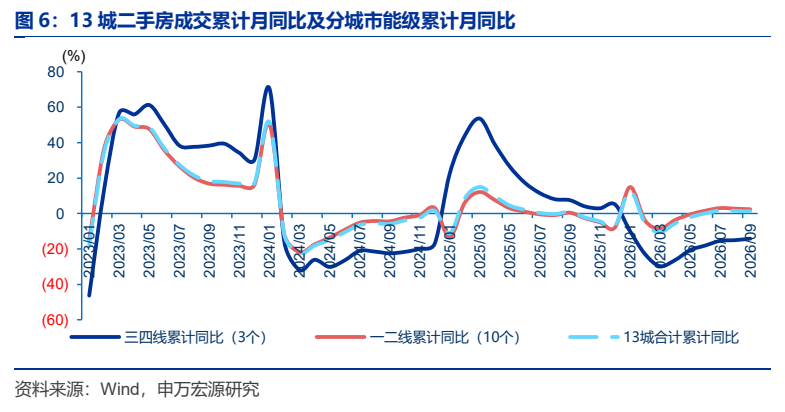
图4. 15 城成交推盘比(新房成交面积/新增推盘面积)

图5. 表 2: 上周物管行业重点新闻
图6. 上周 A 股各板块涨跌幅排名情况
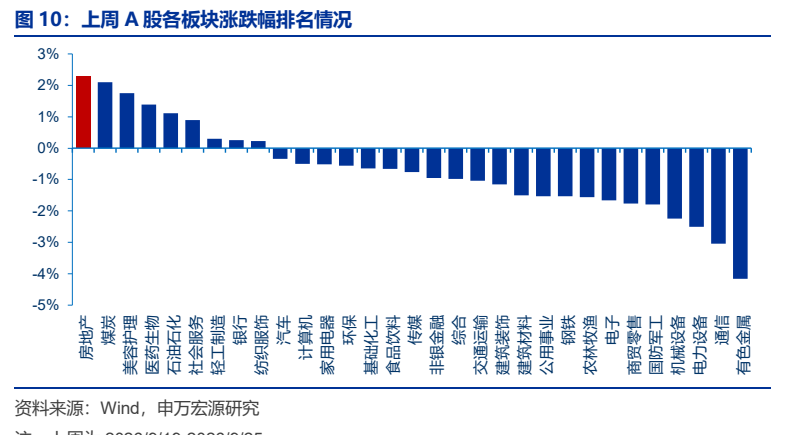
图7. 表 6: 主流 AH 上市房企估值表
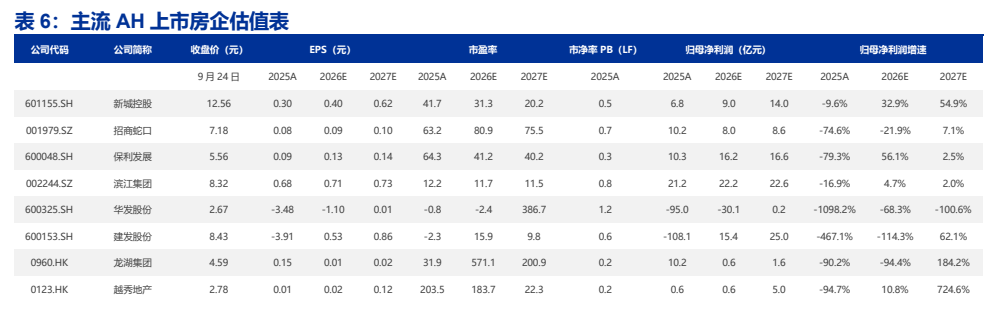
图8. 表 8: 主流 AH 上市物业管理/经纪企业估值情况