美国银行:美银 汽车行业:每周汽车进站:技术管道加强,raw 重大risk 构建
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
美国银行指出,全美技校招生人数回升与维修认证增长,有望缓解行业技工短缺并支撑汽车经销商的零配件与售后服务业务。 与此同时,9月单车原材料成本环比上升1%至4,845美元(同比大增32%),钢材与油基原料推高成本,若大宗商品价格维持高位,将对2027年整车厂及零部件供应商的盈利构成压力。 9月美国轻型车季节调整年化销量(SAAR)为16.0mm,较8月的16.8mm有所放缓,但由于高净值消费者支撑及老旧车队置换需求,年初至今表现仍具韧性。 全美9月单车激励金额环比微增2.9%至3,360美元,但车企分化显著,福特单车激励环比大增18.4%至4,154美元,通用汽车则环比下降3.3%至3,035美元。 全球视角下,欧洲8月纯电动车(BEV)注册量同比增长52.2%,中国品牌在欧市场份额扩大至12.7%,而中国乘用车8月国内零售同比下滑22.8%。
主要观点
- 技工供应渠道逐步改善,Universal Technical Institute在第三财季全职学生人数环比下降6.0%至14.6k,优于往年季节性表现,且同比增速提升至+5.2%,已连续12个季度实现同比正增长;2025年机械与维修技术颁发学位和证书数同比增加13%。
- 9月单车原材料成本预估环比上升1%至4,845美元,同比上升32%,钢材为最大增量逆风,零部件供应商面临存储芯片、石油相关原料及钢材通胀压力,商业补偿通常滞后一至两个季度,可能对2027年尤其是2027年一季度的盈利造成冲击。
- 9月美国轻型车SAAR为16.0mm,低于8月的16.8mm,但高于美银月中预估的15.9mm;年初至今SAAR为16.1mm,低于2025财年的16.4mm;9月美国轻型车销量按销售日历调整后同比微增0.1%。
- 9月行业平均激励金额环比上涨2.9%至每辆3,360美元(同比下降8.4%);福特单车激励支出环比大增18.4%至4,154美元,溢价幅度扩大至23.6%;通用汽车激励环比下降3.3%至3,035美元,较行业低9.7%;丰田激励环比增长12.9%至1,452美元,较行业均值低56.8%。
- 8月末全美汽车库存环比减少63k台至2.50mm台,供应天数为47DS,环比减少2天,但仍高出5年均值(43DS)9%;其中福特为69DS,Stellantis为86DS,通用汽车为62DS。
- 8月全美平均交易价格(ATP)同比上涨1.9%、环比上涨0.5%至50,089美元;动力类型方面,混动车需求同比大增16%,而电动车增长势头放缓,同比下滑42%。
- 二手车与消费者情绪承压,9月Manheim二手车价值指数同比下降0.4%、环比下降1.0%至206.2;9月密歇根大学初步消费者信心指数降至47.8,同比下滑13%。
- 汽油支出占个人可支配收入(DPI)比例为2.1%,低于历史均值(约2.8%);分析显示,月度油价环比上涨超10%时,后续6个月大车型(SUV/卡车/厢式车)购买占比平均下降90bps。
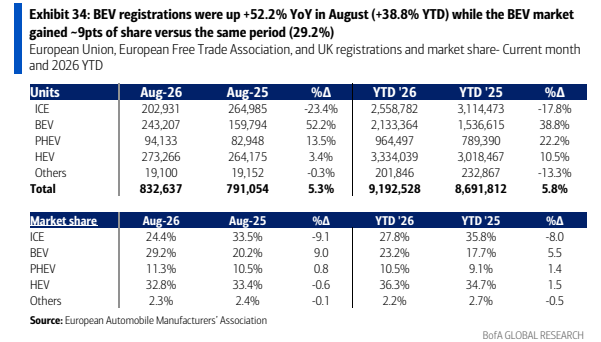
- 欧洲市场新能源渗透加快,8月欧盟、欧洲自贸区及英国纯电动车(BEV)注册量达243,207台,同比激增52.2%,份额升至29.2%;中国品牌8月在欧注册量同比暴涨79.3%至103,490台,市场份额由去年同期的7.4%提升至12.7%。
- 中国市场呈现结构性分化,8月特斯拉中国批发销量连续10个月增长达到86k台(同比增加4%);但8月中国国内乘用车零售销量同比下滑22.8%,其中纯电动乘用车零售同比微增1.7%。
论述逻辑
- 技术学校招生与资格证书增加 -> 补充汽车后市场初级技工供应 -> 改善经销商工位利用率与零配件售后盈利基础。
- 钢材与油基原材料成本上涨(单车原料成本攀升至$4,845)+ 供应商补偿协议存在1-2个季度滞后期 -> 成本压力将在2027年(尤其是2027年一季度)集中显现于整车及零部件端利润率。
- 加息预期叠加高油价 -> 消费者负担能力承压 -> 油价大幅上涨抑制大排量大车型购买偏好并引发SAAR波动,车企需依赖高净值人群支撑及老旧车队换购需求维持韧性。
关键展望
- 若大宗商品价格维持或进一步走高,原材料通胀将对整车厂及零部件供应商的2027年盈利造成压力,尤其是2027年一季度。
- 根据Mobility Global预测,2026年全球轻型车产量预估上调37bps至91,458,582台,其中大中华区被下调153bps至31,095,018台,北美下调21bps至15,028,640台,而欧洲、日韩、南亚及中东非洲均获上调。
- 10月至11月关键数据发布日历:10月第1周公布9月美车库存;10月2日与11月6日公布美非农就业与失业率;10月9日与23日分别公布10月初值与终值消费者信心指数;11月2日公布10月全美汽车销量。
推荐标的
- 报告覆盖了Adient (ADNT)、Aptiv (APTV)、Asbury Auto (ABG)、AutoNation (AN)、BorgWarner (BWA)、CarMax (KMX)、Dauch Corporation (DCH)、Ford Motor (F)、General Motors (GM)、Group 1 Auto (GPI)、Lucid Group (LCID)、Lear Corp (LEA)、Lithia Motors (LAD)、Magna International (MGA)、OPENLANE (OPLN)、Penske Auto (PAG)、Rivian Automotive (RIVN)、Sonic Auto (SAH)、Tesla (TSLA)等标的,但本期周报未明确给出具体投资评级或目标价。
关键图表
图1. MGA、ADNT和BWA为本周表现最佳

图2. 美国9月销量:本田(同比+11.3%)和现代(同比+5.4%)强劲,而通用汽车疲软(同比-4.1%)
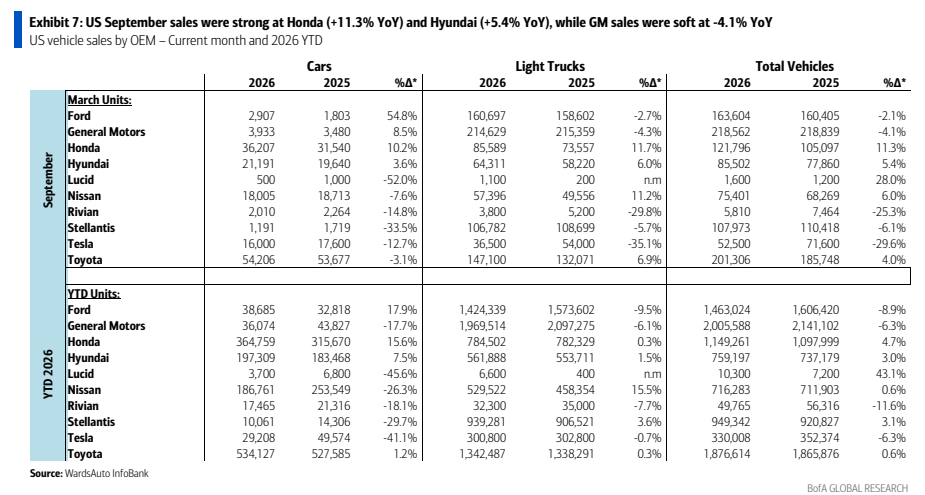
图3. 年初至今轻型车总销量下滑,主要受豪华轿车和CUV拖累,而小型/中型SUV表现强劲
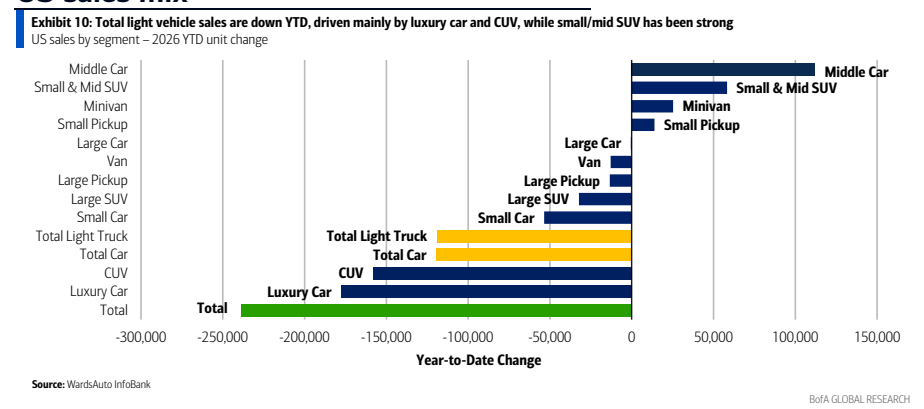
图4. 8月电动车平均成交价同比下降2.7%

图5. 近期尽管消费者信心创历史新低,汽车SAAR仍保持坚挺,偏离长期相关性
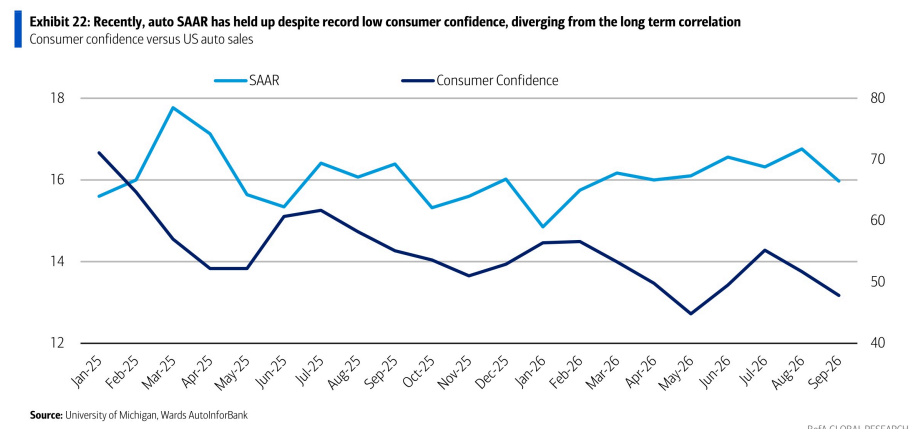
图6. 汽车维修与保养CPI涨幅超过美国整体CPI
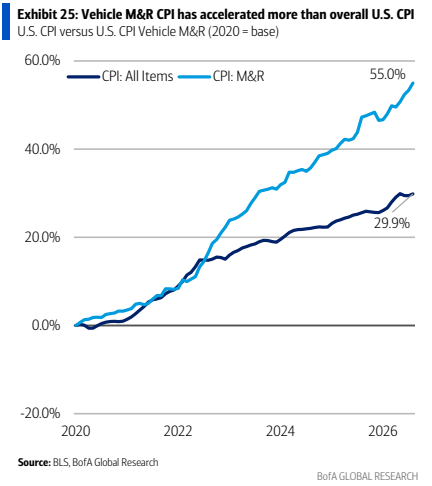
图7. 截至2026年8月,汽油占可支配个人收入(DPI)比重为2.1%,低于历史平均水平(-2.8%)及以往能源冲击时期
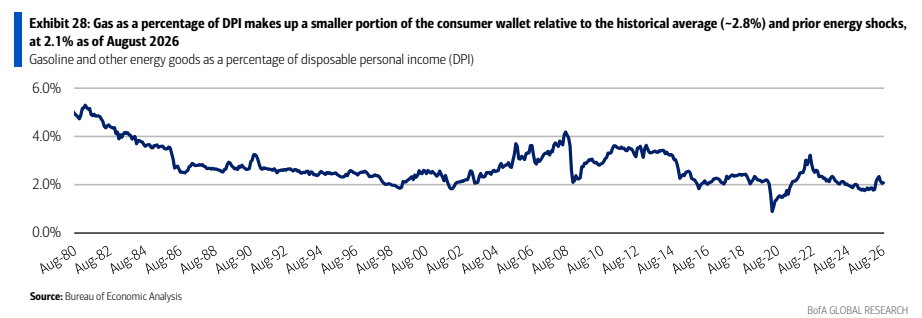
图8. 历史上汽油价格大幅上涨与美国汽车销量下滑相关
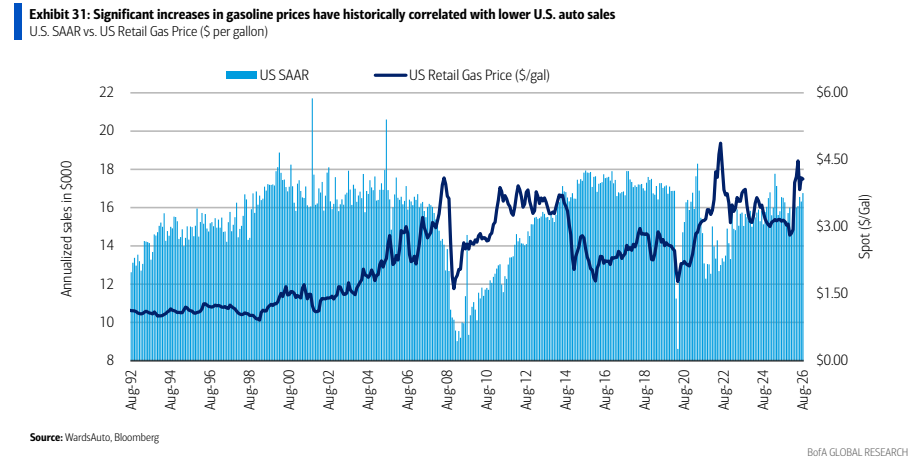
图9. 8月纯电动车注册量同比增长52.2%(年初至今+38.8%),纯电动车市场份额较去年同期提升约9个百分点(29.2%)