华福证券 挪威主权基金回顾(三):历史业绩与长期盈利机制
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告系统复盘挪威政府全球养老金自 1998 年开始投资以来至 2025 年末的表现,核心结论是长期回报来自复利积累而非逐年获利。 1998—2025 年基金年化收益率为 6.64%,扣除 2.13% 的年化通胀和 0.07% 的年化管理成本后,年化实际收益率为 4.34%,同期实际波动率为 8.32%。 期间 2001 年、2002 年、2008 年、2011 年、2018 年和 2022 年录得负收益,2008 年约-23.3% 为历史最大年度跌幅,2009 年约 25.6% 为最高年度涨幅。 归因显示上涨主要由权益资产与危机后市场修复驱动:2009 年基金取得 25.6% 收益并跑赢基准 4.1 个百分点,2019 年股票收益率 26.0% 推动整体收益升至 19.9%;亏损则集中于系统性风险同步冲击,如 2022 年股票与债券分别下跌 15.4% 和 12.1%,基金整体亏损 14.1%。 报告还提示区分投资收益、资金流入与汇率变化:2025 年投资收益为 2.362 万亿挪威克朗,克朗升值带来负 1.155 万亿挪威克朗的汇率折算影响,基金价值全年仍净增 1.526 万亿挪威克朗。 长期盈利机制被归结为制度与执行:70% 股票、30% 债券的战略基准,偏离 70% 目标 2 个百分点触发再平衡,NBIM 预期波动率上限 1.25 个百分点,2025 年末覆盖 68 个国家和 41 种货币的全球分散,以及年化管理成本仅 0.07%(2025 年为 0.04%)的低成本运作。 1998—2025 年基金相对基准年化超额收益为 0.24 个百分点,实际跟踪误差为 0.62 个百分点,说明主动管理贡献有限但长期为正。
主要观点
- 长期回报来自复利而非逐年获利:1998—2025 年基金年化收益率为 6.64%,扣除通胀和管理成本后的年化实际收益率为 4.34%,负收益年份集中在全球市场系统性调整期。
- 年度收益并非单边上行:2001 年、2002 年、2008 年、2011 年、2018 年和 2022 年录得负收益,2008 年约-23.3% 为历史最大年度跌幅,2009 年约 25.6% 为最高年度涨幅,截至 2025 年末累计年化收益率仍达 6.64%。
- 高收益年份对应全球风险资产上涨:2009 年收益率为 25.6%、2019 年为 19.9%,2020—2021 年分别为 10.9% 和 14.51%,2023—2025 年连续取得 16.14%、13.09% 和 15.11% 的正收益。
- 长期均值不代表每年稳定兑现:截至 2025 年末年化名义收益率 6.64%,年化通胀 2.13%,年化管理成本 0.07%,扣除后年化实际收益率 4.34%,同期实际波动率为 8.32%,投资者不能把 6%以上的长期均值理解为每年都能实现的固定收益。
- 危机中执行配置纪律是上涨的重要来源:2008 年金融危机期间基金将高额资金流入投入全球股票并继续提高股票权重,2009 年取得 25.6% 创纪录收益并跑赢基准 4.1 个百分点;2019 年股票收益率达 26.0%,推动基金整体收益率升至 19.9%。
- 大幅亏损主要来自系统性风险同步冲击:2018 年基金亏损 6.1%,其中股票收益率-9.5%、固定收益 0.6%、非上市房地产 7.5%;2022 年高通胀、快速加息和欧洲战争背景下股票与债券分别下跌 15.4% 和 12.1%,传统股债分散阶段性失效,基金整体亏损 14.1%。
- 分析年度表现应区分投资收益、资金流入与汇率折算:2022 年投资亏损 1.637 万亿挪威克朗但克朗贬值和资金流入使年末价值略增;2025 年投资收益 2.362 万亿挪威克朗、汇率折算影响为负 1.155 万亿挪威克朗,基金价值全年仍净增 1.526 万亿挪威克朗。
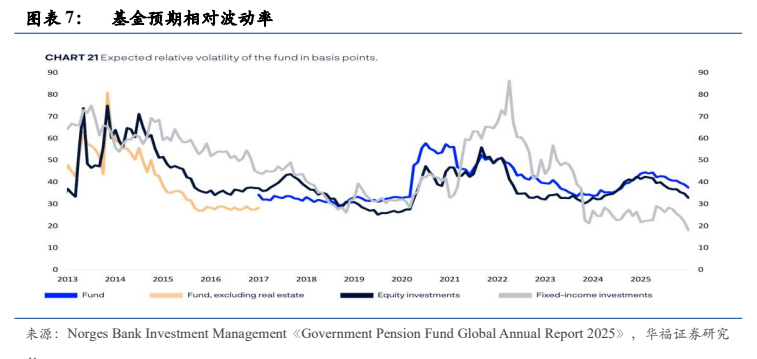
- 基准、再平衡与风险上限稳定组合纪律:财政部设定的战略基准由 70% 股票和 30% 债券组成,股票权重相对 70% 目标偏离达 2 个百分点时触发再平衡,NBIM 相对基准的预期波动率上限为 1.25 个百分点,减少情绪化择时。
- 全球分散和长期资金属性提高持有能力:基金跨市场、国家、货币和资产类别投资,2025 年末覆盖 68 个国家和 41 种货币,且没有短期赎回压力、持续接受政府资金划转,能够在剧烈波动时维持战略配置。
- 低成本与有限主动管理积累增量收益:长期盈利主体来自全球市场风险溢价,1998—2025 年相对基准年化超额收益 0.24 个百分点,实际跟踪误差 0.62 个百分点,年化管理成本仅 0.07%、2025 年为 0.04%。
论述逻辑
- 报告的论证链条为:先以 1998—2025 年年度收益与累计年化数据确立长期回报稳定(年化 6.64%、实际 4.34%)但年度波动明显的基调 → 再对大涨与大亏年份逐一归因,指出上涨来自危机中坚持配置纪律并分享市场修复(2009 年 25.6%、跑赢基准 4.1 个百分点;2019 年股票收益率 26.0%),亏损来自系统性风险同步冲击(2008 年-23.3%、2018 年 6.1%、2022 年 14.1%),并提醒区分投资收益、资金流入与汇率折算(2025 年投资收益 2.362 万亿挪威克朗、汇率影响负 1.155 万亿挪威克朗、全年净增 1.526 万亿挪威克朗)→ 最后将长期盈利机制落到制度与执行:70% 股票、30% 债券战略基准约束风险来源,偏离 2 个百分点触发再平衡、1.25 个百分点主动风险上限控制择时,68 个国家和 41 种货币的分散与无赎回压力的资金属性提高持有能力,0.07% 的年化管理成本与 0.24 个百分点的年化超额收益说明低成本和有限主动管理长期为正 → 由此得出结论:长期盈利来自制度与执行,而非频繁择时。
关键展望
- 报告未给出明确的前瞻性预测、目标价或时间窗口,仅提出三项风险提示:过去业绩不代表未来,长期平均收益可能掩盖阶段性大幅回撤;全球股票、债券利率和汇率波动可能显著影响基金收益及以挪威克朗计价的市值;文中盈亏归因依据公开年报,只能解释主要驱动,不能还原全部交易决策。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 图表 2: 各类资产历史收益率表现
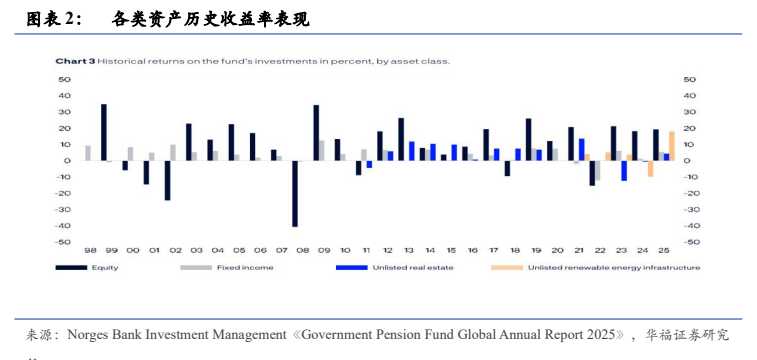
图2. 图表 3: 基金长期收益、通胀、成本与风险指标
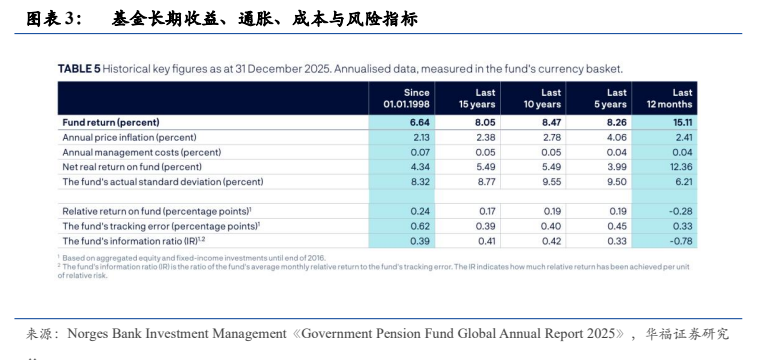
图3. 图表 4: 基金市值增长来源
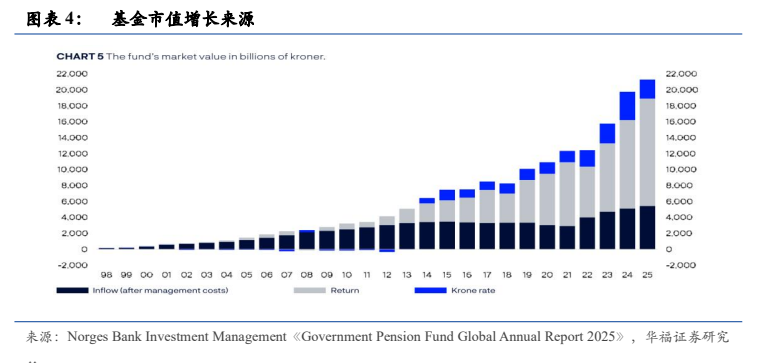
图4. 图表 5: 基金市值年度变动分解
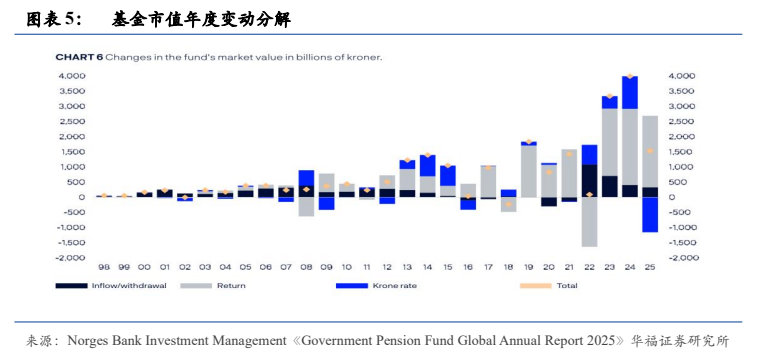
图5. 图表 6: 年度相对收益与累计年化相对收益
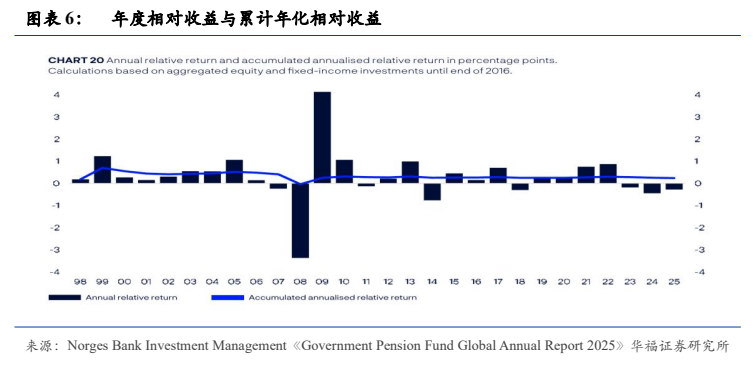
图6. 图表 7: 基金预期相对波动率