摩根士丹利:大摩——金山云(KC.US)电话会及非交易路演要点
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利重申对金山云(KC.US)的“超配”(Overweight)评级,并将目标价从 15.00 美元上调至 16.00 美元。 公司重申了 2026 年全年营收增长 30-40% 的指引,并预计下半年营收将加速增长。 得益于 AI 云和 MaaS 业务的贡献,公司毛利率(GPM)预计稳定或上升,全年调整后 EBITDA 利润率目标约为 35%。 尽管面临硬件价格上涨带来的企业云业务决策延迟,但公司在 AI 计算领域的资源分配策略及成本控制措施成效显著,全年调整后运营利润率(OPM)转正目标保持不变。
主要观点
- 2026 年全年营收增长指引维持在 30-40% 区间,且有很大可能达到中值,预示下半年营收加速。
- 预计全年毛利率(GPM)约为 15%,季度毛利率将保持稳定或上升。
- 全年调整后 EBITDA 利润率预计约为 35%。
- AI 计算领域供不应求的局面预计至少持续一年,客户已消化价格上涨。
- MaaS 业务已接入 120 个模型和 230 个客户,是目前各业务中毛利率最高的板块。
- 企业云业务受硬件价格上涨影响,客户决策延迟,预计全年增长为低至中个位数。
- 公司 150 亿元人民币的总投资计划进展顺利,三季度开局良好。
论述逻辑
- 公司通过优先向能提供预付款和签署生命周期合同的超大规模客户分配算力资源,牺牲短期利润以换取长期现金流确定性,同时通过 AI 云和 MaaS 业务的增长及严格的运营支出(Opex)控制,推动整体盈利能力改善,从而促使分析师上调目标价。
关键展望
- 预计 2027 年下半年开始享受折旧红利(GPU 已折旧完毕但仍可产生收入)。
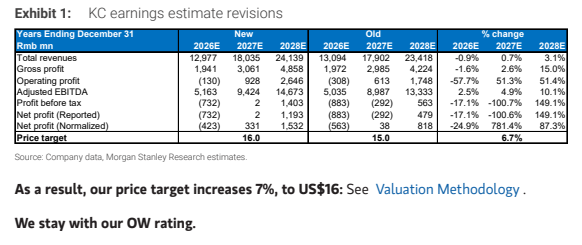
- 摩根士丹利将 2026 年调整后每股收益(EPS)预估亏损收窄 26%,并大幅上调 2027 年和 2028 年的 EPS 预估。
推荐标的
- 金山云(KC.US):评级“超配”(Overweight),目标价上调至 16.00 美元。
关键图表
图1. KC盈利预测调整