高盛 霍尼韦尔航空航天(HONA)首次覆盖给予中性评级,因其在成长型市场产品优质,但关键绩效指标基准低于行业平均水平
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
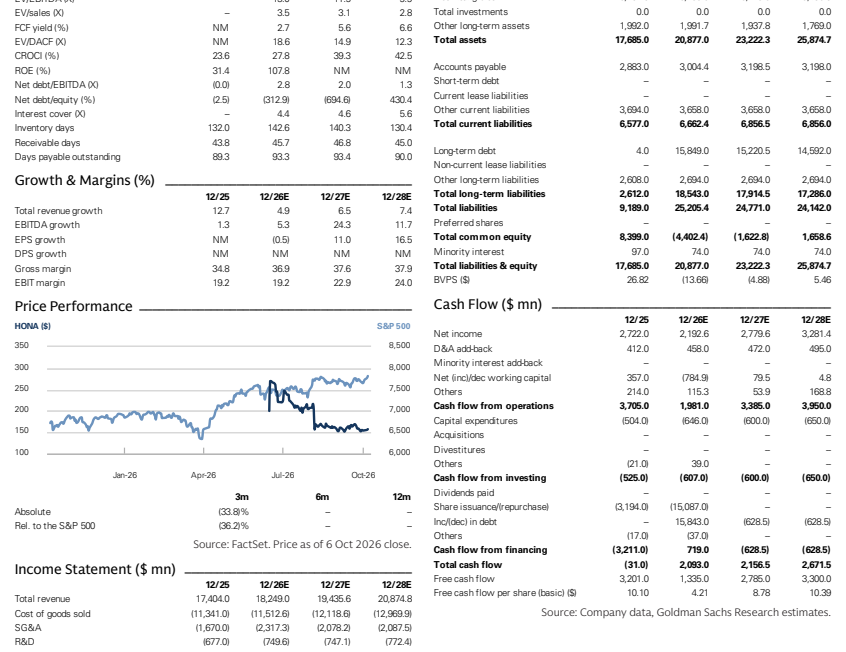
高盛首次覆盖霍尼韦尔航空航天(HONA),给予中性评级,12个月目标价为190.00美元。 报告指出,尽管公司在航空航天和国防领域拥有优质的终端市场敞口,但受限于供应链瓶颈及业务喷气机市场的高敞口,其近期增长动能弱于同业。 公司目前正处于独立运营后的初期阶段,虽然长期运营改善潜力存在,但短期内利润率扩张受限。 高盛预计2026年有机收入增长为4-5%,低于此前预期,且估值倍数目前处于行业折价水平。
主要观点
- HONA首次覆盖评级为中性,目标价190.00美元,基于15.0X CY27 EV/EBITDA。
- 公司面临供应链瓶颈,导致2026年有机收入增长指引下调至4-5%。
- HONA在商业航空和国防领域有高敞口,但业务喷气机市场敞口较高,该市场周期性更强且粘性较低。
- 预计2030年自由现金流(FCF)利润率将低于航空航天供应商覆盖范围的平均水平。
- 公司正在加大资本支出以解决供应链问题,预计2027年将是产量和利润率增长的主要杠杆。
- HONA的估值倍数(12.4X CY27 EV/EBITDA)低于航空航天供应商平均水平(19.3X)。
论述逻辑
- 优质终端市场敞口(航空售后/国防) -> 长期现金流潜力 -> 供应链瓶颈限制短期产量 -> 增长低于同业 -> 估值折价 -> 中性评级
关键展望
- 预计2026年有机收入增长4-5%,2027年预计为19,435.6百万美元。
- 预计2030年自由现金流(FCF)达到40亿美元以上。
推荐标的
- Honeywell Aerospace (HONA): 中性评级,目标价190.00美元。
关键图表
图1. 航空航天与国防(A&D)供应商终端市场构成(2025年)
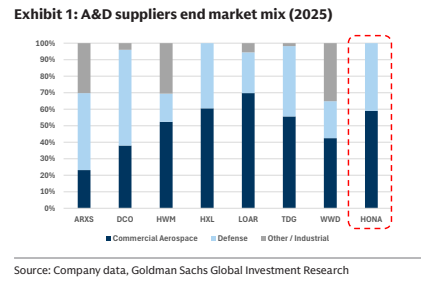
图2. 商用机队平均机龄对比
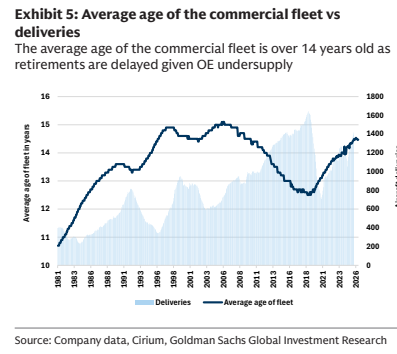
图3. 公务航空精选平台与产品
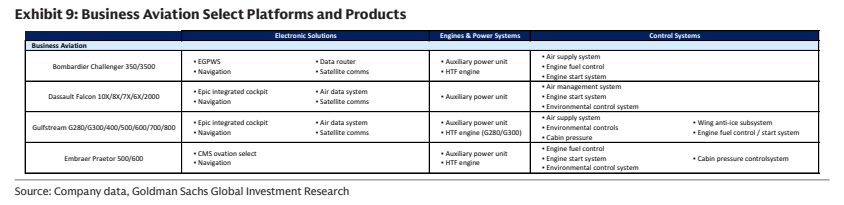
图4. HONA年度收入(百万美元)及内生同比
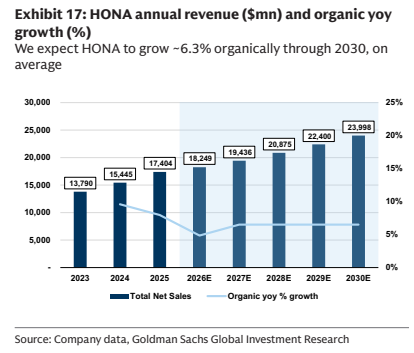
图5. HONA年度调整后EBITDA(百万美元)及利润率
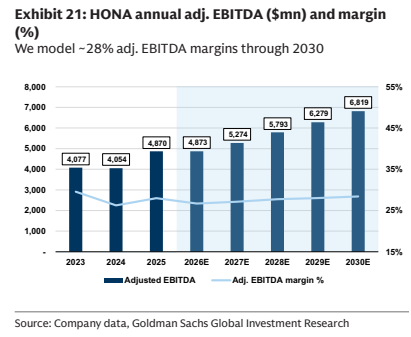
图6. 航空航天供应商年度自由现金流利润率
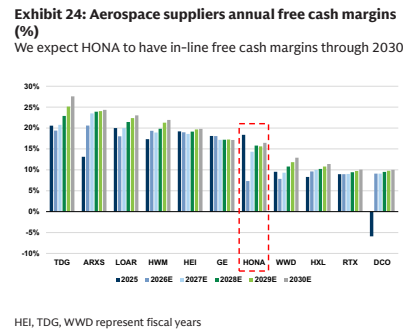
图7. 高盛预测 vs 市场一致预期:净销售额
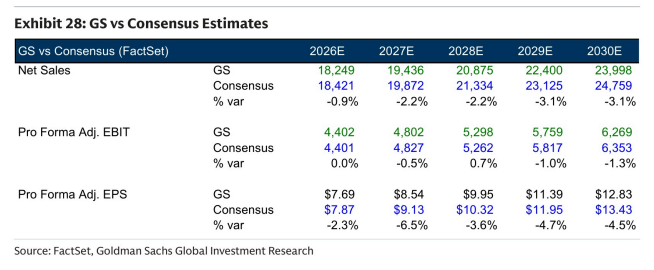
图8. 商用原始设备(OE)、商用售后市场(AM)与防务及航天
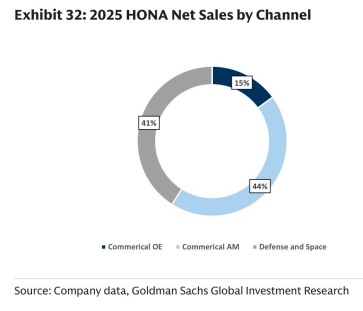
图9. E&PS年度收入(百万美元)及内生同比
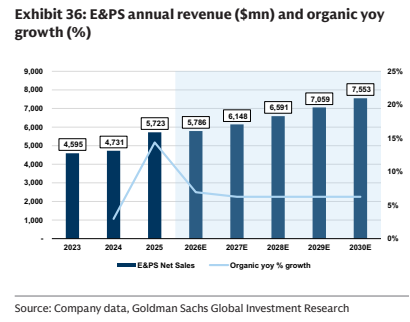
图10. EV销售额