平安证券 海外宏观周报:债市波动率显著抬升
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告覆盖9月21日至25日当周海外市场:美联储官员延续鹰派表态、9月美欧PMI超预期、美伊局势反复推升油价,共同催化国债市场抛售,债市MOVE波动率整周上升15.4点至96.0。 美国9月标普制造业和服务业PMI初值分别升至57.0和58.7,均大幅高于预期;CME FedWatch显示10月加息概率升至64.2%,全年累计至少加息两次概率升至92.6%,全年累计加息次数预期约2.4次。 当周2年期和10年期美债收益率分别上行5BP和16BP至4.81%和5.17%,1830亿美元的美债拍卖表现疲弱,中期需求不足问题凸显。 股市分化,纳指整周上涨2.06%,日韩股市涨幅居前,沪深300和恒生指数分别下跌1.51%和0.97%。 商品方面,布伦特原油整周上涨0.4%收于104.3美元/桶,WTI因美国可能禁止柴油出口下跌7.9%,黄金现货下跌2.0%至4261.1美元/盎司。 外汇方面,美元指数上涨0.82%收于101.03,非美货币多数承压、韩元逆势上涨1.27%。 此外,习近平主席访美,中美同意将贸易战休战延长两个月至2027年1月10日。
主要观点
- 美伊局势反复、油价持续高企:布伦特原油整周上涨0.4%、收于104.32美元/桶,仍显著高于2月27日冲突发生前的72.48美元/桶;霍尔木兹海峡9月17日至23日平均每天约3艘货运船和2艘油船通行。
- 中美同意将贸易战休战延长两个月至2027年1月10日,并就美国向中国出口的农产品和医疗器械、从中国进口的消费品等部分商品达成安排,为中期内中美贸易条件稳定奠定基础。
- 美国9月标普制造业和服务业PMI初值分别升至57.0和58.7,均大幅高于预期;服务业就业指数升至2022年6月以来最高,投入成本增速升至近四年高位,经济增长动能增强且通胀压力突出。
- 美国8月耐用品订单环比降至-0.02%、好于预期的-0.40%;核心资本品订单环比升至1.59%、高于预期的0.50%,同比升至14.09%,显示企业设备投资需求仍具韧性。
- 美国劳动力市场韧性偏强:9月19日当周初请失业金人数回落至19.7万人,9月12日当周续请失业金人数小幅升至171.9万人。
- 欧元区9月制造业PMI初值52.7与上月持平、略高于预期的52.6,生产指数升至近55个月高位;服务业PMI由51.6升至53.0;德国制造业PMI回落至53.8,英国升至52.0。
- 美联储官员整体延续鹰派立场,威廉姆斯称年内再加息一次是“合理的”;截至9月26日,10月加息概率升至64.2%,全年累计至少加息两次概率升至92.6%,全年累计加息次数预期约2.4次,市场已计入2026至2027年累计4.5次加息。
- 日本央行加息预期同步抬升,日元OIS隐含利率路径上移,市场预计2026年12月之前、2027年4月之前及7月之前各再加息一次;欧央行2026年末前再次加息预期由96.7%升至97.5%。
- 债市波动率显著抬升:MOVE指数整周上升15.4点至96.0,VIX微升至14.9;美债拍卖疲弱,1830亿美元的2/5/7年期国债得标利率4.787%、5.033%、5.085%均高于拍卖前市场利率,美债供给承接压力从长端向中期扩散。
- 美债收益率普遍上行且长端大于短端:2年期上行5BP至4.81%,10年期上行16BP至5.17%,10年TIPS实际利率上行15BP至2.83%,ACM期限溢价上行9BP至0.73%;德国、英国、日本10年期国债利率分别收于3.58%、5.29%、3.07%。
- 全球股市分化:AI支撑美股科技股、金融等传统板块承压,纳指上涨2.06%、标普500上涨1.21%、道指上涨0.28%;韩国股市和日经225分别上涨2.71%和2.07%;沪深300、创业板指分别下跌1.51%和2.48%,恒生指数下跌0.97%。
- 商品与外汇:黄金现货下跌2.0%至4261.1美元/盎司、白银下跌3.0%至65.0美元/盎司;WTI因美国或禁止柴油出口下跌7.9%至92.4美元/桶;美元指数上涨0.82%收于101.03,非美货币多数承压,韩元逆势上涨1.27%。
论述逻辑
- 美联储官员持续鹰派发声(威廉姆斯称年内再加息一次是“合理的”)→ 9月美国制造业/服务业PMI初值57.0/58.7大超预期、欧元区PMI维持扩张 → 美伊局势僵持、布伦特油价高企 → 市场进一步定价通胀粘性和经济韧性,10月加息概率升至64.2%、全年累计加息次数预期约2.4次 → 美债拍卖疲弱、国债市场遭遇抛售,2年期/10年期美债收益率分别上行5BP/16BP至4.81%/5.17%,MOVE波动率升至96.0 → 股市分化(AI支撑科技股、传统板块承压),实际利率上行压制金银,加息预期升温推动美元指数上涨、非美货币多数承压、韩元逆势走强。
关键展望
- 中美贸易休战的详细进展将于9月28日周一公布。
- 特朗普称美伊和平协议将在11月中期选举后达成,涉及伊朗重开霍尔木兹海峡、美国解除对伊经济封锁等。
- 利率路径展望:截至9月26日,CME显示10月加息概率64.2%、全年至少加息两次概率92.6%、累计约2.4次,市场已计入2026至2027年累计4.5次加息;日本央行预计2026年12月之前、2027年4月之前及7月之前各再加息一次;欧央行2026年末前再次加息预期97.5%。
- 风险提示:美伊冲突超预期升级,全球通胀上行风险超预期,美债利率上行超预期,全球金融市场波动超预期等。
推荐标的
- 报告未明确给出推荐标的(本篇为海外宏观周报,正文未涉及个股或证券的覆盖、评级与目标价)。
关键图表
图1. 表 1: 霍尔木兹及曼德海峡航运情况
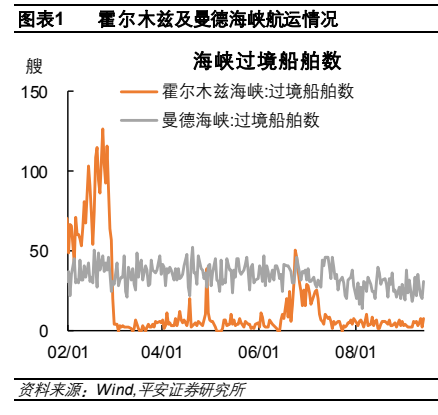
图2. 表 38: 月美国耐用品订单同比回落

图3. 表 4: 美国8月核心资本品订单环比回升

图4. 表 6: 当周美国初次申领失业金人数持续回落
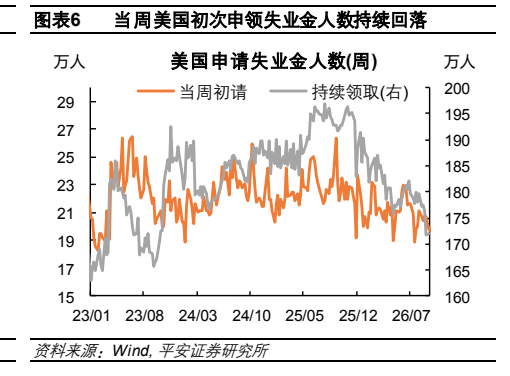
图6. 表 10: 美联储2026年内加息预期持续走高

图7. 图表 11: 当周全球股市表现分化,美债收益率大幅上行、美元上涨,原油微涨、黄金回落

图8. 图表 13: 全球股市表现分化,Al 相关市场如美股纳指、日股、韩股上涨,欧股上涨

图9. 表 15: 当周美债收益率全线上行

图11. 图表 18: 当周主要大宗商品价格变化

图12. 表 20: 当周全球主要货币兑美元汇率涨跌幅
