花旗 中国房地产:黄金周地产销售:重点城市表现大幅超预期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
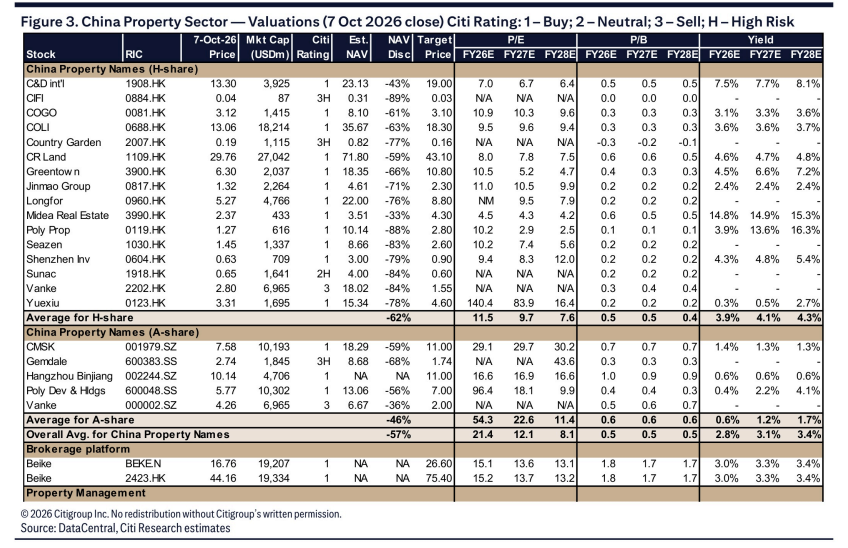
花旗点评 2026 年黄金周楼市成交,认为新房与二手房成交均表现强劲,政策传导在存量房市场显得更广泛、更一致。 二手房方面,26 个跟踪城市成交同比增长 53%,从 18,038 套升至 27,720 套,所有城市均录得增长;新房方面,13 个城市销售同比增长 41%,从 1,991 套升至 2,812 套,但改善集中在少数城市,基础表现两极分化。 新房增长主要由杭州(同比 +347%,17 到 76 套)、南京(+259%,129 到 464 套)、宁波(+244%,63 到 217 套)和北京(+145%,340 到 834 套)拉动;一线城市中北京大幅跑赢,而广州(-2.2%)、上海(-7.2%)、深圳(-42%)收缩,部分因供应有限,成都同比下滑 40%,分化表明新房市场复苏尚未普涨。 二手房复苏更具广度:青岛同比 +111%、南昌 +97%、徐州 +95%、合肥 +94% 领涨,一线城市同步改善,上海 +75%、北京 +51%、深圳 +40%、广州 +35%。 花旗认为各城市层级的广泛参与支持其核心判断:二手房需求正引领本轮地产成交量复苏。
主要观点
- 黄金周新房与二手房成交均强劲,政策传导在存量房市场显得更广泛、更一致。
- 二手房成交 26 个跟踪城市同比增长 53%,从 18,038 套升至 27,720 套,所有城市均录得增长。
- 新房销售 13 个城市同比增长 41%,从 1,991 套升至 2,812 套,但改善集中在少数城市,基础表现两极分化。
- 新房增长主要由杭州(+347%,17 到 76 套)、南京(+259%,129 到 464 套)、宁波(+244%,63 到 217 套)和北京(+145%,340 到 834 套)驱动,其他城市表现较弱。
- 一线城市新房表现分化:北京大幅跑赢,广州 -2.2%、上海 -7.2%、深圳 -42% 收缩(部分因供应有限),成都同比下滑 40%。
- 新房市场的高度分化表明其复苏尚未普涨。
- 二手房复苏以区域中心城市领涨:青岛 +111%、南昌 +97%、徐州 +95%、合肥 +94%。
- 一线城市二手房同步改善:上海同比 +75%、北京 +51%、深圳 +40%、广州 +35%。
- 各城市层级广泛参与二手房市场,支持二手房需求正引领地产成交量复苏的判断。
论述逻辑
- 黄金周高频成交数据 → 二手房:26 个跟踪城市同比 +53%(18,038 到 27,720 套)且所有城市均增长,区域中心(青岛 +111%、南昌 +97%、徐州 +95%、合肥 +94%)与一线城市(上海 +75%、北京 +51%、深圳 +40%、广州 +35%)同步改善 → 政策传导在存量房市场更广泛、更一致 → 新房:13 个城市同比 +41%(1,991 到 2,812 套),但增量集中在杭州(+347%)、南京(+259%)、宁波(+244%)、北京(+145%)等少数城市,一线中仅北京大幅跑赢,广州 -2.2%、上海 -7.2%、深圳 -42% 收缩、成都 -40% → 高度分化说明新房复苏尚未普涨 → 结论:二手房需求正引领本轮地产成交量复苏。
关键展望
- 报告的方向性判断为:政策传导在存量房市场更广泛、更一致,二手房需求正引领地产成交量复苏。
- 新房市场复苏尚未普涨;报告未给出量化预测、目标价或明确时间窗口。
推荐标的
- 报告未明确给出推荐标的;正文仅点评黄金周成交数据,未附个股评级、目标价或覆盖标的清单。
关键图表
图1. 中国黄金周住房成交:一手合同签约按同比百分比变化排名
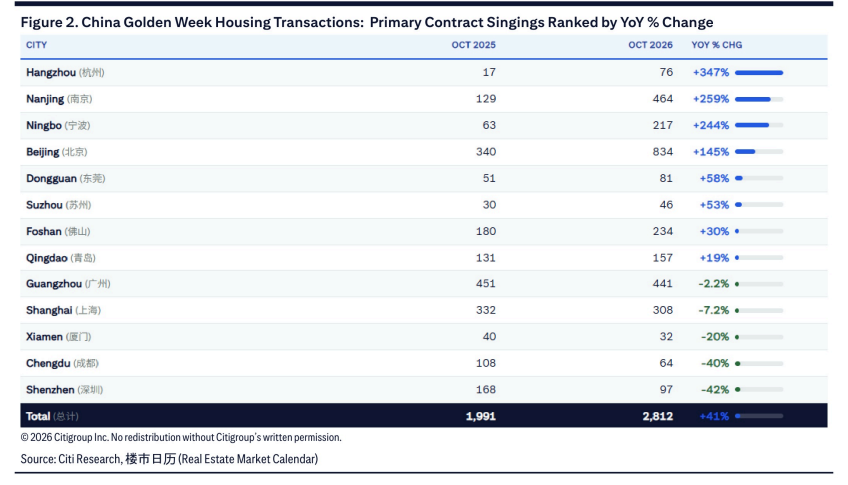
图2. 中国房地产行业——估值(2026年10月7日收盘)花旗评级:1~买入;2-中性;3-卖出;H-高风险股票