摩根大通:康方生物:HARMONi 预设外 OS 数据更新:积极但难以从根本上改变格局
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
7月22日 Summit 发布了全球三期 HARMONi 试验的预设外总生存期(OS)分析更新,在更长随访时间下西方患者的 OS HR 降至 0.76。 摩根大通指出,尽管该结果显示了西方与亚洲人群疗效趋于一致的趋势,但因为属于预设外分析,对 BLA 审批有增量支持作用但非决定性证据。 此前该试验预设的主要 OS 分析未达统计学显著(HR 0.79, p=0.057),但 PFS 已明确达到终点(HR 0.52, p<0.00001)。 数据显示 OS HR 随着随访时间延长而持续降低,这可能表明依沃西单抗的 OS 获益仍在改善。 这一更新对最受关注的全球一线三期试验 HARMONi-3 读数为适度利好,但其成功仍需中期 OS HR 达到约 0.72 的高门槛。 分析师重申对康方生物的“增持”评级,基于 DCF 估值(WACC 为 9.6%,终值增长率 3.0%)给予其 Dec-26 目标价 162.00 港元。 核心逻辑看好 AK104(预计中国峰值销售约 70 亿人民币)以及纳入医保的 AK112(预计中国 NSCLC 峰值销售超 80 亿人民币,海外峰值超 60 亿美元)的强劲商业化潜力。
主要观点
- Summit 发布了全球三期 HARMONi 试验的预设外 OS 分析,在延长随访后,西方患者的 OS HR 降至 0.76。
- 该预设外分析对 BLA 具有支持性但并非决定性证据,因为预设的主要 OS 分析未达统计学显著(HR 0.79, p=0.057),而 PFS 清晰达到终点(HR 0.52, p<0.00001)。
- OS HR 随访时间延长而逐渐降低:在西方患者中,OS HR 从 2025 年 4 月的 0.98 降至 2026 年 6 月的 0.76。
- 安全性表现良好,未出现新的安全信号。
- 对最受投资者关注的全球 1L NSCLC 三期试验 HARMONi-3 具有适度正面的读数影响,但该试验中期 OS HR 需达到约 0.72 才具有统计学显著性,这是一个高门槛。
- 投资逻辑看好 AK104 在中国市场的适应症扩张,预计其在中国市场的峰值销售可达约 70 亿人民币。
- AK112 成功纳入 NRDL 将释放销售动能,预计仅在中国 NSCLC 领域峰值销售就超 80 亿人民币,海外峰值销售有望超 60 亿美元。
论述逻辑
- Summit 发布 HARMONi 预设外 OS 数据 -> 西方患者 OS HR 改善至 0.76 -> 缓解了先前对西方与亚洲人群疗效不一致的担忧 -> 由于缺乏正式的统计学 p 值,仅为情绪面支持 -> 对 FDA 的 BLA 审批具有增量支持作用但非决定性。
- 观察到 OS HR 随着随访时间延长而逐渐降低 -> 可能表明依沃西单抗的 OS 获益与 PD-1 单抗类似,会持续改善 -> 这为 HARMONi-3(一线疗法)带来适度利好 -> 但仍需等待中期 OS 是否能达到约 0.72 的高标准门槛。
关键展望
- HARMONi-3 鳞状队列的最终 PFS 和中期 OS 数据将在 2026 下半年公布,这是下一个关键催化剂。
- 针对 2L EGFR 突变 NSCLC 适应症的 FDA PDUFA 决定日期为 2026 年 11 月 14 日。
- HARMONi-3 非鳞状队列的 PFS 数据预计将在 2027 上半年披露。
- 主要下行风险包括管线开发受阻,以及 AK104 或 AK112 的销售不及预期。
推荐标的
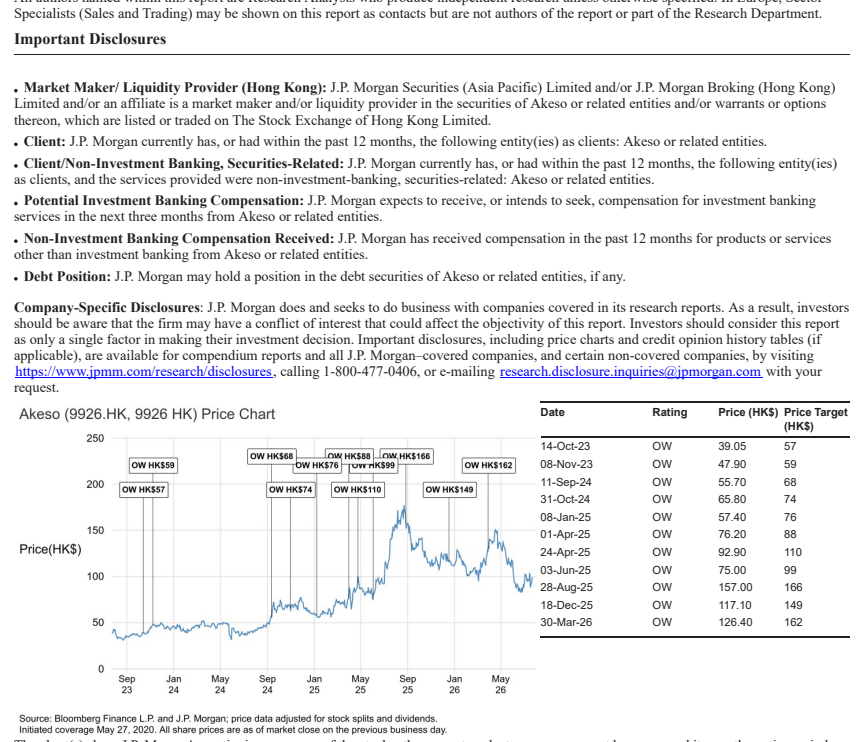
- 康方生物(9926.HK):维持“增持”评级,当前股价 98.90 港元(7月22日),Dec-26 目标价为 162.00 港元。估值基于 DCF 模型(假设终值增长率 3.0%,WACC 为 9.6%)。
关键图表
图1. 图表