申菱环境(301018.SZ) 深度报告液冷全方案出海先锋,北美市场大有可为 2026 10 12
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
申菱环境作为国内温控技术领军企业,正通过液冷全链路解决方案积极拓展海外市场。 受益于北美AI算力基础设施建设加速及国内智算中心高密度机柜需求提升,公司液冷业务订单显著增长。 2026年上半年液冷新增订单约18亿元,为上年同期约2.3倍,且9月新签4.1亿美元海外大单。 公司作为华为昇腾核心供应商,在系统级液冷交付方面具备竞争优势,华鑫证券维持“买入”评级。
主要观点
- 2026年上半年液冷业务订单爆发,新增订单约18亿元,为上年同期约2.3倍。
- 公司9月新签海外空调制冷设备供应协议,订单额约4.1亿美元(折合人民币约27.82亿元)。
- 北美液冷市场空间广阔,预计2027年将达到211.58亿美元。
- 英伟达与谷歌下一代CDU方案向2MW升级,带动液冷价值量显著提升。
- 公司是华为昇腾AI服务器液冷散热方案的核心供应商,CDU市占率领先。
- 公司发布股权激励计划,设定2026/2027年营收目标值为56.8/84.2亿元。
论述逻辑
- AI算力密度提升(从风冷向液冷演进) -> 北美云厂商资本开支加速与国内智算中心建设提速 -> 液冷渗透率提升及CDU等核心部件价值量升级 -> 公司凭借全链路液冷产品矩阵与华为昇腾核心供应商地位承接订单 -> 业绩高增预期。
关键展望
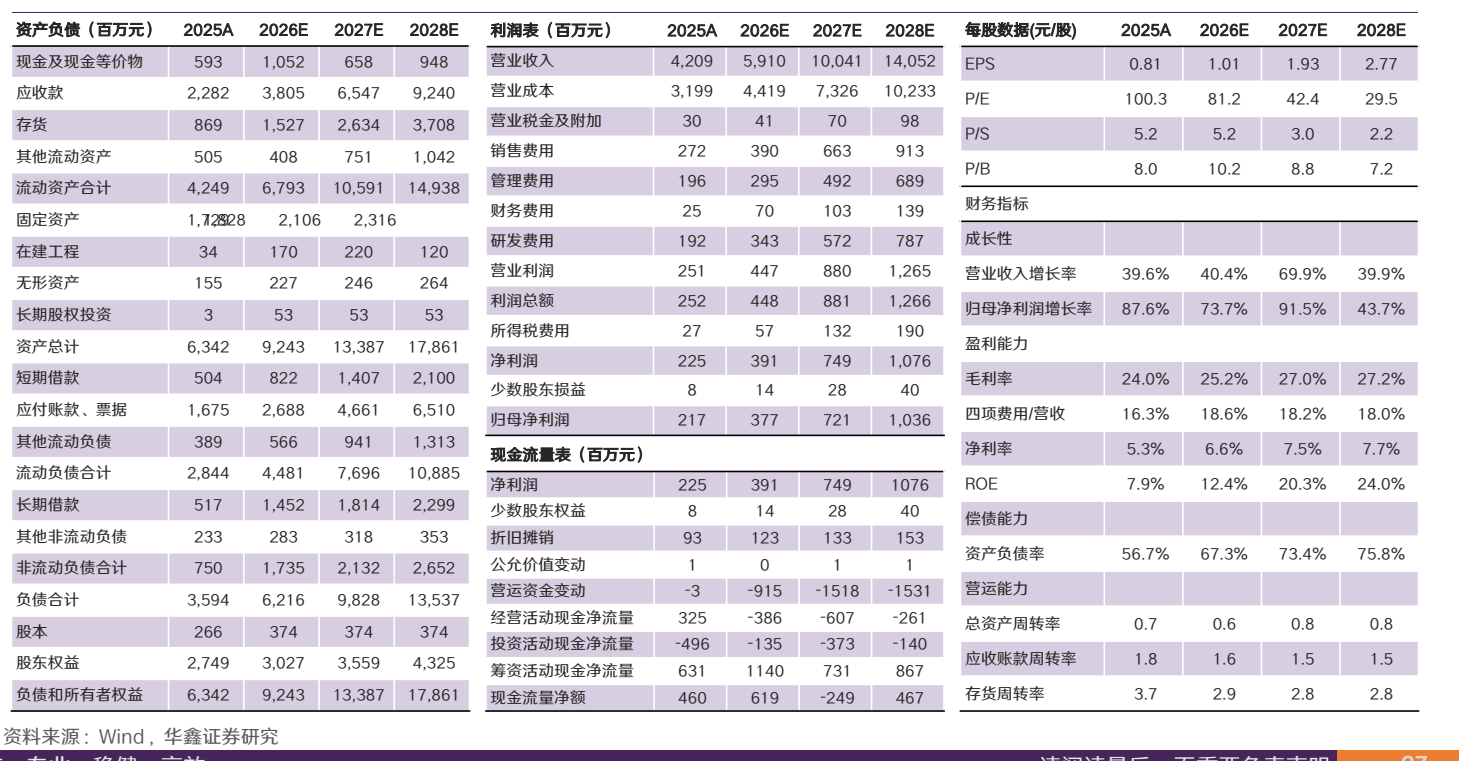
- 预计2026-2028年营业收入分别为59.1/100.4/140.5亿元。
- 预计2026-2028年归母净利润分别为3.8/7.2/10.3亿元。
- 预计2027年国内冷板液冷市场规模有望达到95亿元。
推荐标的
- 申菱环境 (301018.SZ):维持“买入”评级。
关键图表
图1. 图表 3: 2021-2026H1公司营业收入(亿元)
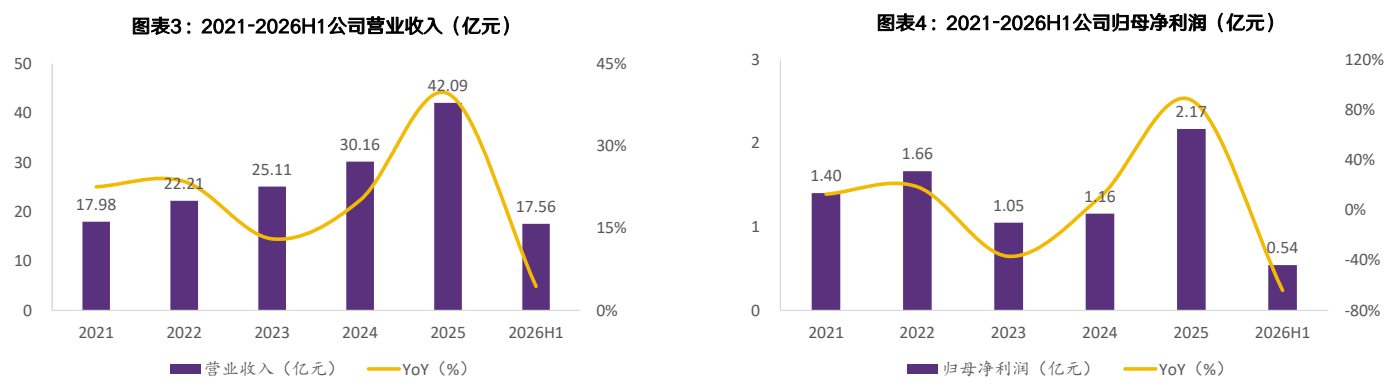
图2. 图表 5: 2021-2025公司营收结构
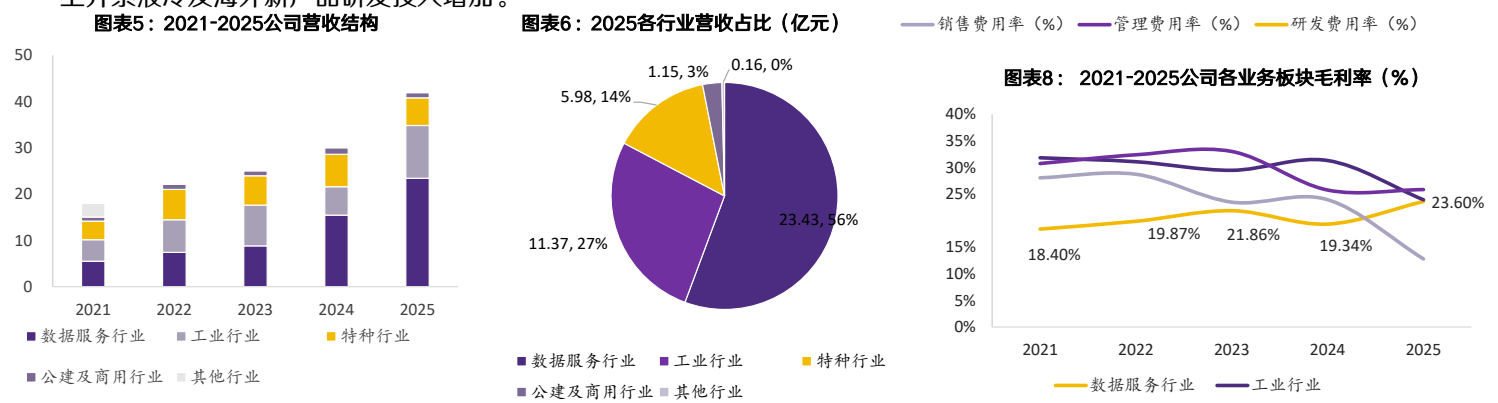
图3. 图表 10: 2024-2027美国数据中心新增电力容量加速增长(GW)
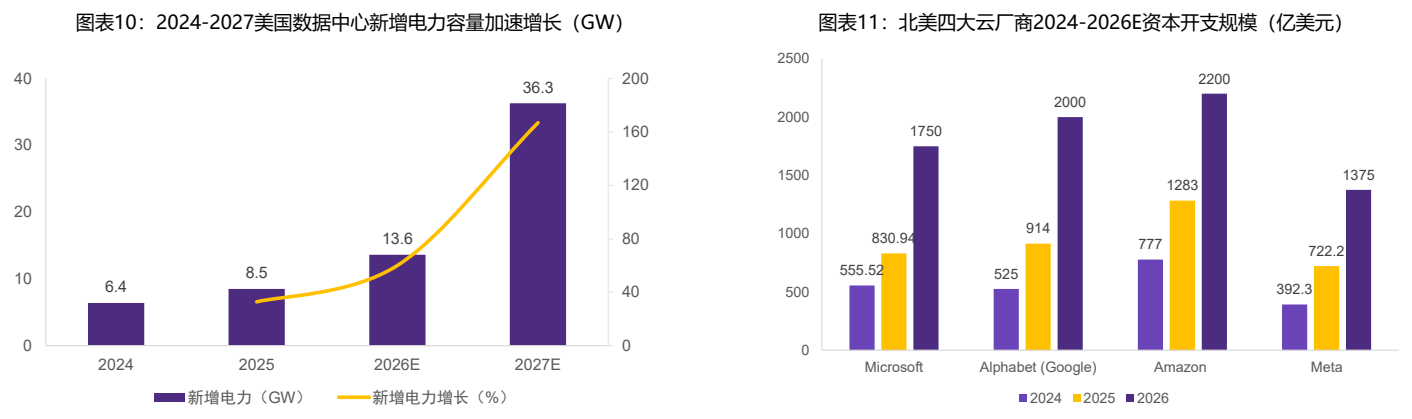
图4. 图表 12: 英 伟 达 Al 服务 器 产品 迭代 与 单 柜 功率 演进
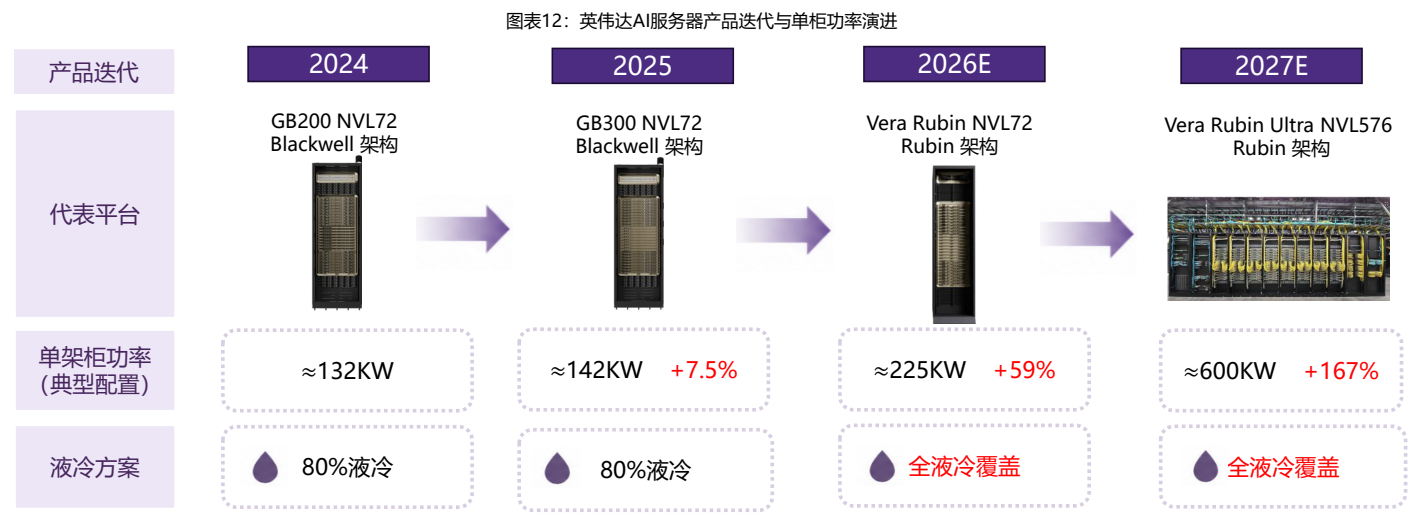
图5. 图表 19: 我国智能算力规模及增速

图6. 图表 23: 机柜功率密度与制冷方式
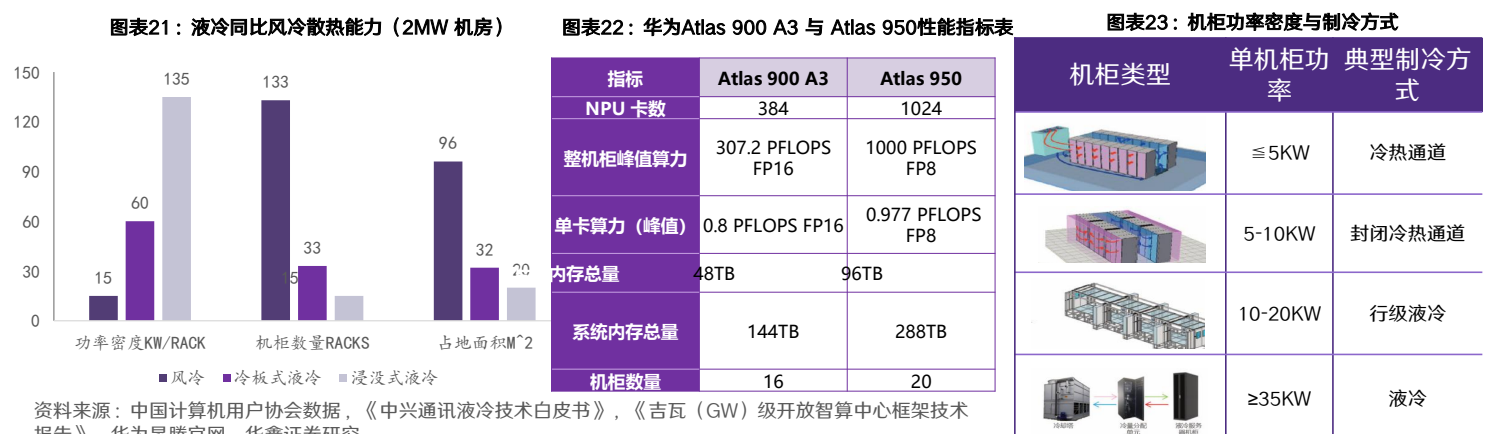
图7. 图表 24: 国内冷板液冷市场空间测算
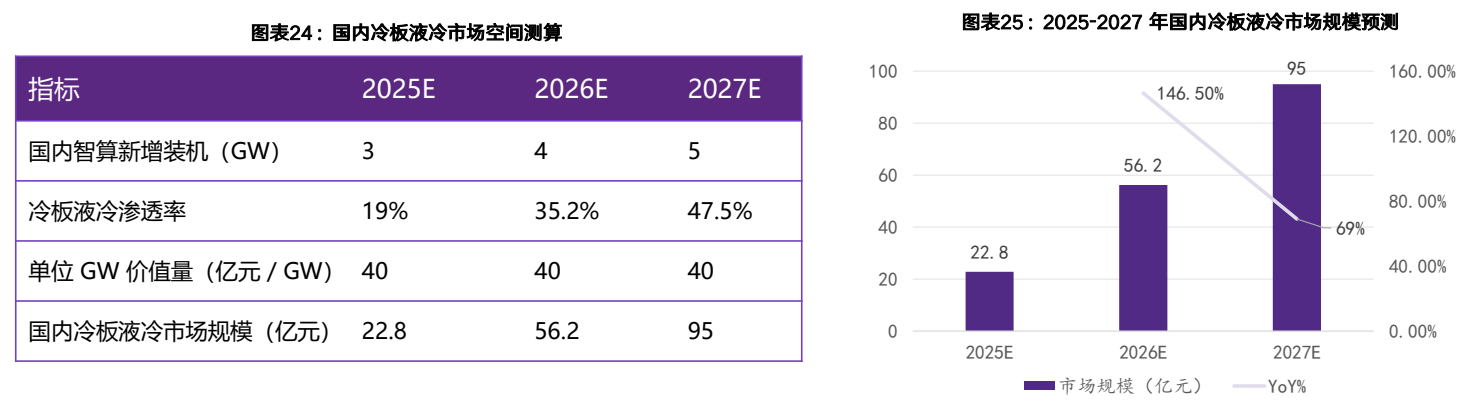
图8. 图表 26: 各算力主体冷板液冷项目落地进展汇总

图9. 预计 公司 26/27/28 年 营业 收入 分 别 为 59.1/100.4/140.5 亿 元 , 归 母 净利 润 分 别 为 3.8/7.2/10.3 亿 元 , 当 前 股价 对 应 PE 分 别

图10. 预计 公司 26/27/28 年 营业 收入 分 别 为 59.1/100.4/140.5 亿 元 , 归 母 净利 润 分 别 为 3.8/7.2/10.3 亿 元 , 当 前 股价 对 应 PE 分 别
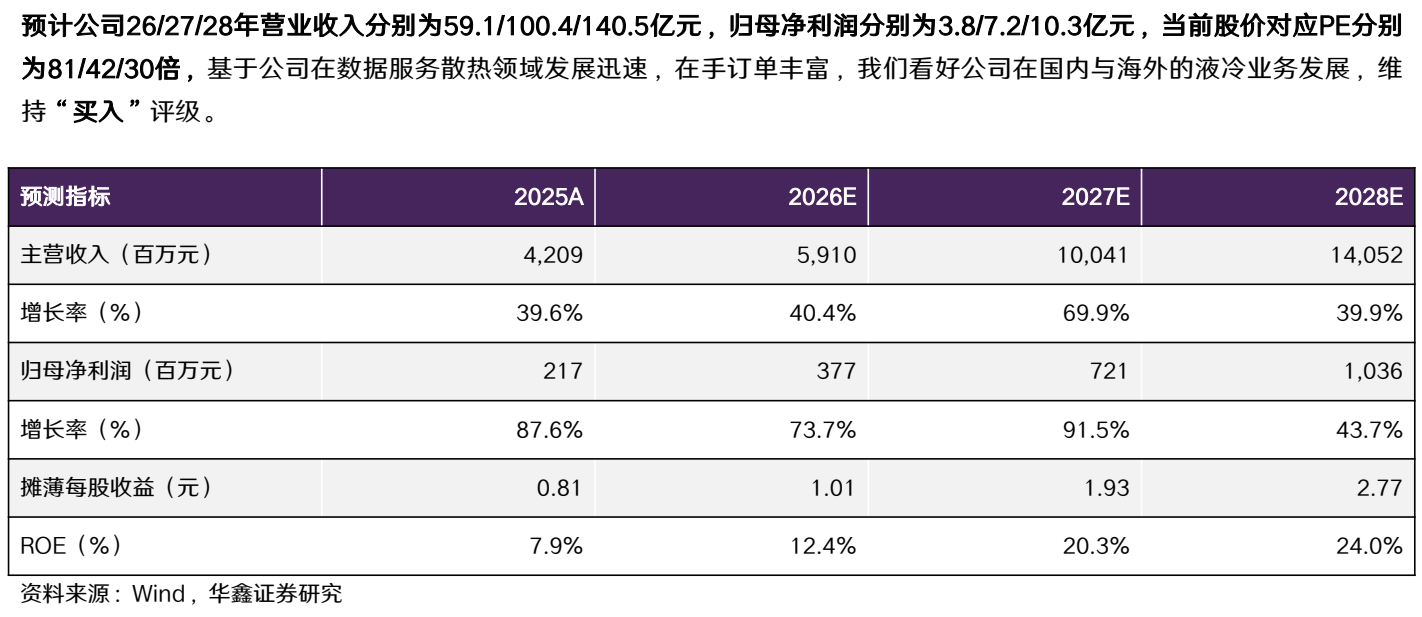
图11. 财务预测摘要