巴克莱 可持续投资:行动中的适应:评估企业准备度
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
巴克莱通过构建七维评估框架,对研究覆盖范围内的200家企业进行气候适应度与物理风险披露分析。 极端天气事件导致的年损失在美国已从1980年代的约$20bn上升至近年约$120bn,欧洲自1980年以来的€822bn总损失中更有四分之一发生在2021至2024年间,预计到2030年企业面临的相关损失将累积达$1.3trn。 尽管约72%的企业已识别具体气候灾害,但企业应对仍极不均衡:急性风险(如洪水、风暴)在披露中占据主导,而热应激和水资源短缺等慢性风险存在严重低报;仅不到三分之一的企业对潜在财务影响进行量化或披露适应性资本开支与运营支出。 在五类适应方案中,运营调整占比达约40%,拥有庞大固定资产的企业则更倾向于工程与物理韧性投资。 巴克莱从中筛选出20家跨越单纯风险识别、将具体灾害与资本配置及可衡量韧性挂钩的适应领军企业。
主要观点
- 极端天气造成的经济损失急剧攀升,保险市场收紧正迫使企业将物理风险与适应规划纳入核心业务连续性战略。
- 欧洲自1980年以来记录的€822bn气候相关损失中有四分之一发生在2021-2024年,预计到2030年企业累计面临的损失成本将达到$1.3trn。
- 保险机构正从高风险地区撤出或收紧承保,物理风险正从表外可保事件转变为经常性资本开支与运营支出负担。
- 企业物理风险披露呈现极度不均衡,急性风险占据绝对主导,而热应激与水资源短缺等慢性风险披露明显不足。
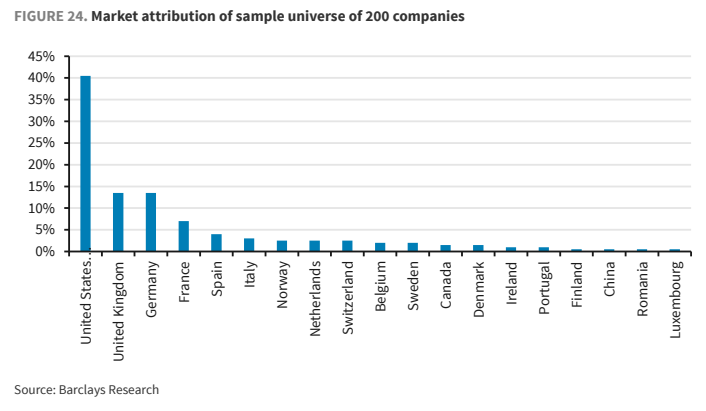
- 在地域分布上,约40%的企业将美国视为最大物理风险区域,但企业披露与气象机构评估相比低估了美国、意大利、法国等地的热应激与水压力。
- 不同行业风险传导差异明显:消费行业披露最为均衡,公用事业和能源则高度偏向急性风险(慢性风险披露企业少15%)。
- 运营类适应措施是企业最主要的应对方式,占比约40%,而房地产行业则高度依赖工程与物理干预措施(占约47%)。
- 企业适应质量在财务量化环节出现断层:约72%的企业能明确灾害类型,但仅不到三分之一量化潜在财务损失或披露适应性支出。
- 巴克莱依据七维框架筛选出20家适应领军企业,这些企业在至少六个维度具备完善披露,并积极展示韧性资本开支。
论述逻辑
- 气候物理风险损失剧增且保险承保收紧,迫使风险从外部转移转向企业内部资产加固与资本开支。
- 对200家企业自下而上的排查表明,企业披露存在急性风险重、慢性风险轻以及财务影响量化匮乏的结构性脱节。
- 通过七维评估框架将单纯风险识别与资本配置及实际行动剥离,最终识别出将灾害应对转化为韧性支出的20家标杆企业。
关键展望
- 联合国环境署估计到2035年发展中国家年适应资金缺口达$284-339bn,需求为当前资金流的倍数无法从文本确认,带来长期解决方案投资机遇。
- 监管披露要求呈现分化:欧洲CSRD(ESRS E1-11)推进强制量化披露,而美国因SEC气候披露规则拟撤回及加州SB 261暂停而进展放缓。
- 未来评估要求企业从静态、单次的气候披露转向定期更新、具备时间可比性以及减缓行动后剩余风险(residual-risk)的动态披露。
推荐标的
- 巴克莱评选出的20家适应领军企业包括:BASF、Berkeley Group、EDP、Hunting、Jungheinrich、Landsec Securities Group、Legrand、Morgan Advanced Materials、Mowi、National Grid、Pennon Group、Rémy Cointreau、Rio Tinto plc、Salmar、Sandvik AB、Severn Trent、Solvay、Unibail-Rodamco-Westfield、United Utilities、Veolia(报告未对上述标的给出具体评级或目标价)。
- Pennon Group(PNN LN Equity,公用事业,欧洲):2022年西南地区干旱损失约£20m;计划在2025-30年向服务和基础设施投资£3.2bn,聚焦水质韧性与溢流控制等。
- Rémy Cointreau(RCO FP Equity,消费品,欧洲):投入€760,000用于符合欧盟分类法/对齐的气候适应项目。
- Rio Tinto plc(RIO LN Equity,基础工业,欧洲):建立年化损失率(AD)阈值与生产力损失(PL)指标,量化资产无法运营的时间比例。
- Salmar(SALM NO Equity,消费品,欧洲):不同气候情景对收入影响在<0.1%-1%不等;2025年气候变化适应支出占总运营支出的0.3%。
- Sandvik AB(SAND SS Equity,工业,欧洲):2025年1月风暴导致加班人工$161,000及财产损失$290,000,3月飓风损失$25,000;专项投入$49,600用于风暴适应。
- Severn Trent(SVT LN Equity,公用事业,欧洲):在2°C情景下3-25年期间财务影响在€35-320m;72%的opex与95%的capex对标气候变化适应目标。
- Solvay(SOLB BB Equity,基础工业,欧洲):量化了不同气温情景下不同灾害在短至长期导致的收入损失和运营成本增加,区间为€15-208m。
- Unibail-Rodamco-Westfield(URW FP Equity,房地产,欧洲):针对欧美资产购买高达$3bn的巨灾保险;集团欧洲资产年均约€90m的维护性资本开支涵盖适应措施。
- United Utilities(UU LN Equity,公用事业,欧洲):投资£50m规划减缓下水道洪涝风险,并投资£1bn用于Haweswater引水渠以确保西北部供水韧性。
- Veolia(VIE FP Equity,公用事业,欧洲):承诺在全球投资$1.5bn用于保障供水和污水处理服务。
关键图表
图1. 企业为应对物理气候风险而部署的五大类适应解决方案

图2. 行业内急性与慢性风险披露占比

图3. 各行业不同解决方案类型占比
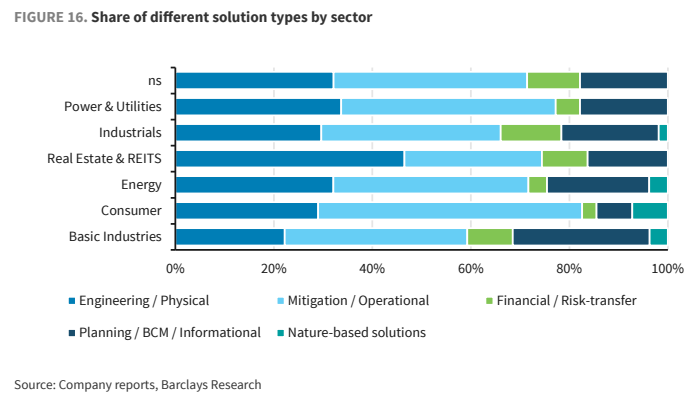
图4. 200家公司样本总体的行业归属

图5. 200家公司样本总体的市场归属