花旗央行监测:油价冲击推高全球利率路径
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗认为,近期油价上行及随之而来的通胀压力,正在使市场继续预期美联储、欧洲央行、英国央行、加拿大央行和澳大利亚央行走向更紧的货币政策路径。不过,相比一个月前紧张局势刚爆发时的峰值定价,当前市场预期整体已不那么激进;只有日本央行预期相对稳定,市场仍认为其会渐进正常化。与市场方向一致,花旗上调了所跟踪 27 家主要央行中 14 家的年末政策利率预测,最突出的是现在预计欧洲央行今年加息两次,即便花旗同时对这种紧缩是否合适持保留态度。报告的核心结论是,全球央行的降息周期被油价冲击打断,发达市场和部分新兴市场政策路径重新向更高利率倾斜,但不同央行之间差异仍很大。
主要观点
- 全球央行政策路径整体被油价冲击推向更紧方向。报告开篇指出,市场继续认为美联储、欧洲央行、英国央行、加拿大央行和澳大利亚央行会采取比此前更紧的政策路径,主要原因是油价近期急升带来的通胀压力。相比一个月前地缘紧张刚爆发时,市场定价虽有所回落,但仍明显高于 2 月底的路径,说明能源冲击已改变全球政策反应函数。
- 花旗同步上调 27 家主要央行中 14 家的年末利率预测。调整范围覆盖发达市场和新兴市场,说明这不是单一央行的局部变化,而是全球通胀风险重新上升后的跨区域修正。报告图表显示,2026 年末政策利率预测相较 2 月普遍上移,巴西、南非、英国、智利、挪威、韩国、澳大利亚和欧元区等调整幅度较大。
- 欧洲央行是最值得注意的预测变化之一。花旗现在预计欧洲央行今年将加息两次,使 2026 年末存款利率达到 2.50%,较 2025 年 6 月预测高 100 个基点。报告同时明确表示,花旗对这种紧缩的适宜性存在担忧,暗示欧元区增长和通胀之间的权衡可能比市场定价更脆弱。
- 美联储路径较市场紧缩叙事更温和,但降息空间也被压缩。图表显示,美国政策利率预测在 2025 年末为 3.75%,2026 年末为 3.00%,与 2025 年 6 月预测相比 2026 年末低 25 个基点;但市场当前仍在围绕油价通胀对美联储路径的影响重新定价。报告总体语境表明,油价冲击减少了主要央行快速降息的空间。
- 日本央行预期保持稳定,仍是渐进正常化。市场对日本央行的预期相对没有出现明显波动,花旗预测 2025 年末政策利率 0.75%,2026 年末 1.00%。这意味着日本央行路径主要由国内正常化逻辑驱动,而非像欧美央行那样被近期油价冲击大幅改写。
- 英国、澳大利亚、韩国等经济体的 2026 年末利率预测明显上修。花旗对英国 2026 年末银行利率预测为 3.75%,较 2025 年 6 月预测高 125 个基点;澳大利亚现金利率 2026 年末预测 4.60%,较旧预测高 150 个基点;韩国基准利率 2026 年末预测 3.00%,较旧预测高 125 个基点。这些上修反映能源价格和通胀黏性对小型开放经济体和利率敏感经济体的冲击。
- 新兴市场分化更大,拉美部分国家仍处高利率区间。巴西 2026 年末 SELIC 预测为 13.25%,较 2025 年 6 月预测高 125 个基点;哥伦比亚 2026 年末回购利率预测为 12.25%,较旧预测高 400 个基点;墨西哥则从 2025 年末 6.75% 降至 2026 年末 6.50%。这说明花旗并非简单判断所有新兴市场同步加息,而是根据通胀压力、汇率约束和本地周期进行差异化调整。
- 中国在全球央行样本中仍处低利率和小幅宽松路径。花旗表中显示,中国 7 天逆回购利率当前为 1.40%,2026 年三季度和四季度预测为 1.30%,较 2025 年 6 月预测仅高 10 个基点。这反映中国政策问题仍偏向内需和通缩压力,而不是像欧美那样主要受油价通胀驱动。
- 央行资产负债表和货币供应图表显示量化环境没有同步大幅扩张。报告展示 G4 央行资产负债表占 GDP 比例、相对 2019 年末变化,以及发达市场、新兴市场资产负债表和 M2 增速。整体看,全球货币条件更多通过利率路径重新定价体现,而不是通过央行资产负债表重新扩张来宽松。
- 中央银行监测表为后续会议提供基准路径。花旗汇总了各央行当前政策利率、上次会议决定、下次会议日期和季度末预测。例如美国上次会议维持不变、下次 6 月 17 日;欧元区下次 6 月 11 日;英国下次 6 月 18 日;澳大利亚 2026 年末预测 4.60%;日本 2026 年末 1.00%。这些路径构成市场跟踪油价、通胀和央行沟通变化时的基准。
论述逻辑
油价急升并推高通胀压力 → 市场重新定价主要央行路径,认为美欧英加澳政策会更紧 → 当前定价较一个月前峰值缓和但仍高于冲突前 → 花旗随之上调27家央行中14家的年末利率预测 → 欧洲央行、英国、澳大利亚、韩国和部分拉美央行上修幅度突出 → 日本央行仍按渐进正常化推进,中国仍保留小幅宽松 → 全球降息周期被能源通胀风险打断,政策分化加大。
关键展望
- 发达市场方面,花旗预计美国 2026 年末政策利率为 3.00%,欧元区为 2.50%,英国为 3.75%,日本为 1.00%,澳大利亚为 4.60%,加拿大为 1.75%。其中欧元区、英国和澳大利亚较 2025 年 6 月预测上修幅度最明显。
- 新兴市场方面,花旗预计中国 7 天逆回购利率 2026 年末降至 1.30%,印度维持 5.25%,韩国升至 3.00%,巴西降至 13.25%,哥伦比亚升至 12.25%,南非升至 7.25%。拉美和部分亚洲央行路径分化显著。
- 市场定价方面,若油价和通胀压力继续上行,市场可能进一步推迟降息或重新定价加息;若能源冲击缓和,当前较峰值更温和的路径可能继续回落。日本央行仍预计渐进正常化,受油价冲击影响相对较小。
- 风险方面,花旗明确担忧欧洲央行加息是否合适,说明如果欧元区增长疲软而央行仍因通胀加息,政策错误风险会上升。对全球而言,油价冲击、通胀预期、汇率压力和增长放缓之间的取舍,是未来几个月央行路径的主要不确定性。
推荐标的
- 报告没有给出具体资产交易建议,核心是全球政策利率路径监测。隐含关注方向包括主要经济体短端利率、利率期货、国债收益率曲线,以及对央行重新定价敏感的外汇和风险资产。
- 相对方向上,油价冲击导致欧美、英国、澳大利亚和部分新兴市场利率路径上修,而日本维持渐进正常化、中国保留小幅宽松,意味着跨市场利差和货币政策分化仍是重要交易线索。
关键图表
Figure 1:Figure 1:花旗2026年末政策利率预测相较2月的变化。

Figure 2:Figure 2:花旗预测的2026年政策利率变动。

Figure 3:Figure 3:发达市场政策利率的市场定价。

Figure 4:Figure 4:4月全球央行净加息数量。

Figure 5:Figure 5:全球央行加息者与降息者数量。

Figure 6:Figure 6:名义政策利率长期视角。

Figure 7:Figure 7:名义政策利率近期变化。

Figure 8:Figure 8:实际政策利率长期视角。
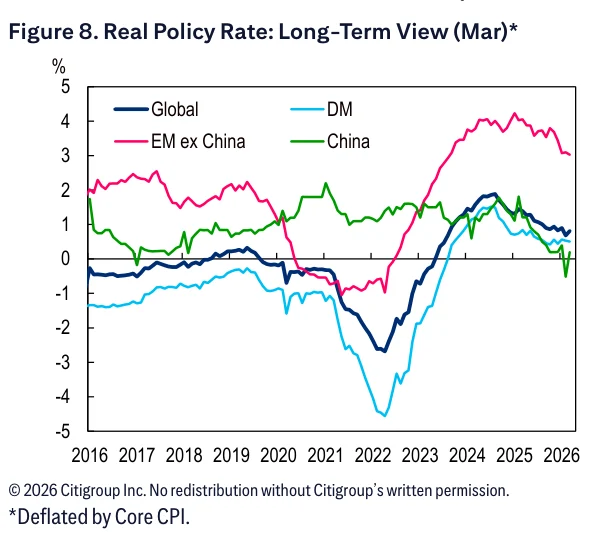
Figure 9:Figure 9:实际政策利率近期变化。

Figure 10:Figure 10:各地区政策利率。

Figure 11:Figure 11:花旗对发达市场政策利率的预测。
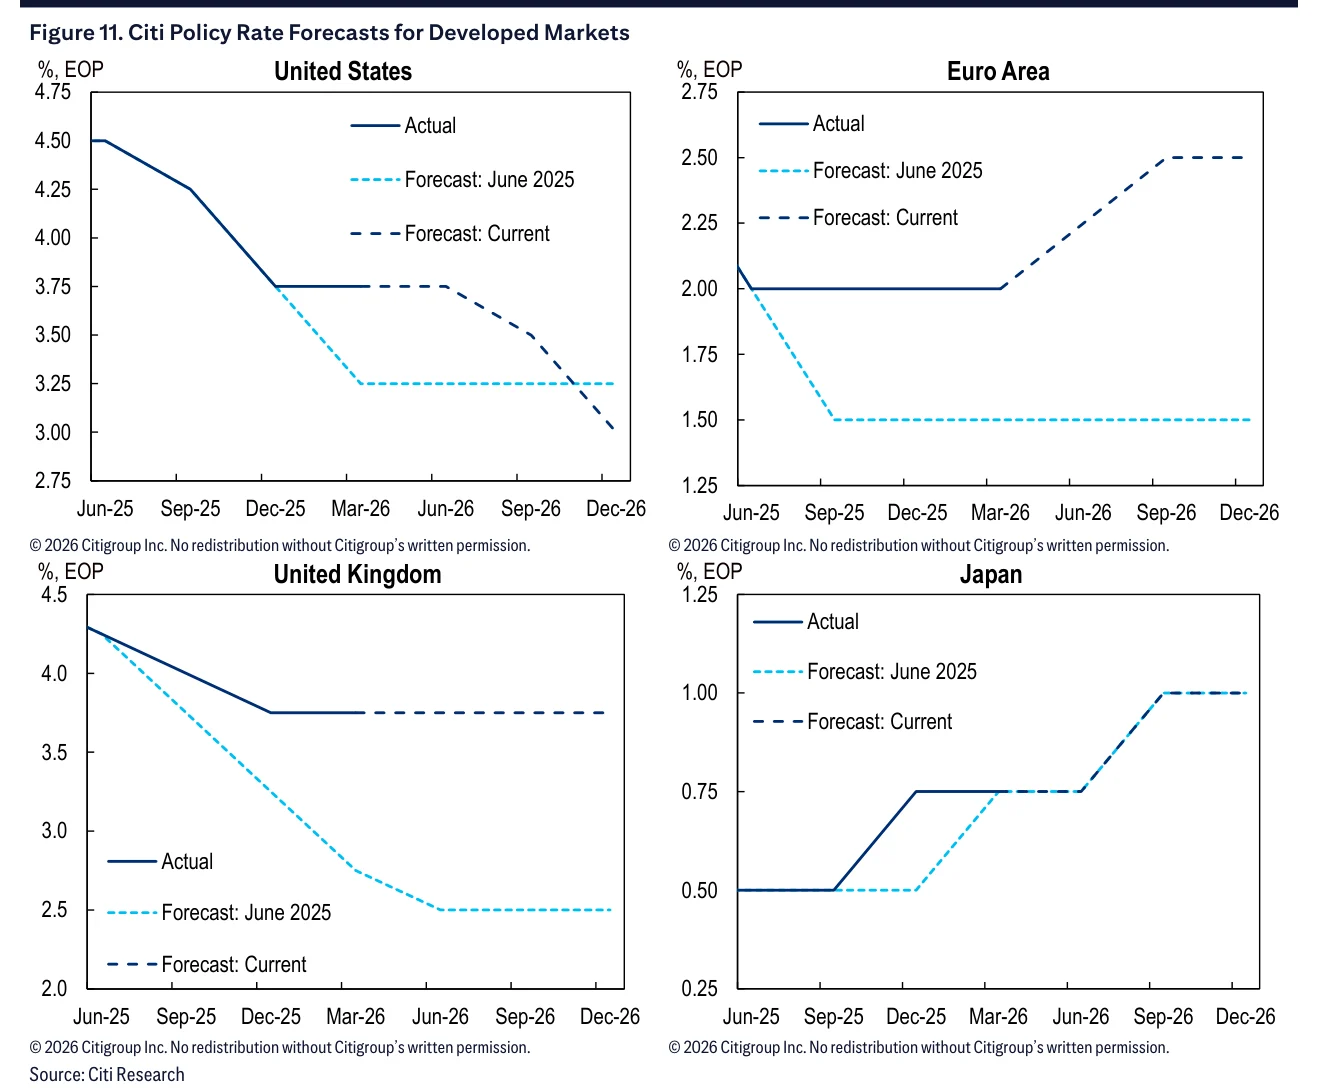
Figure 12:Figure 12:发达市场政策利率预测当前值与2025年6月预测对比。
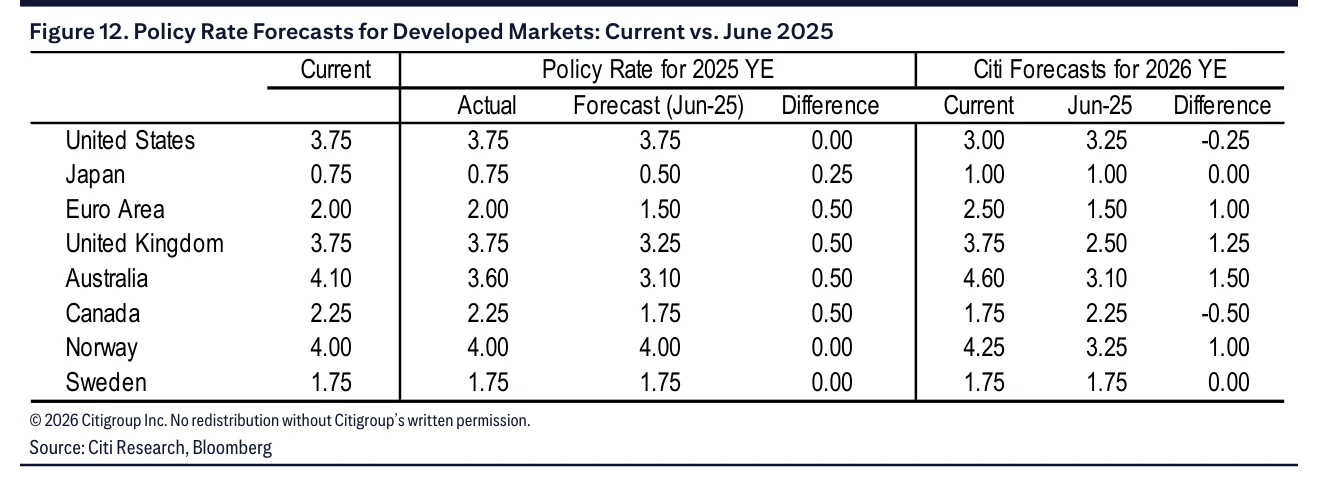
Figure 13:Figure 13:花旗对新兴市场政策利率的预测。
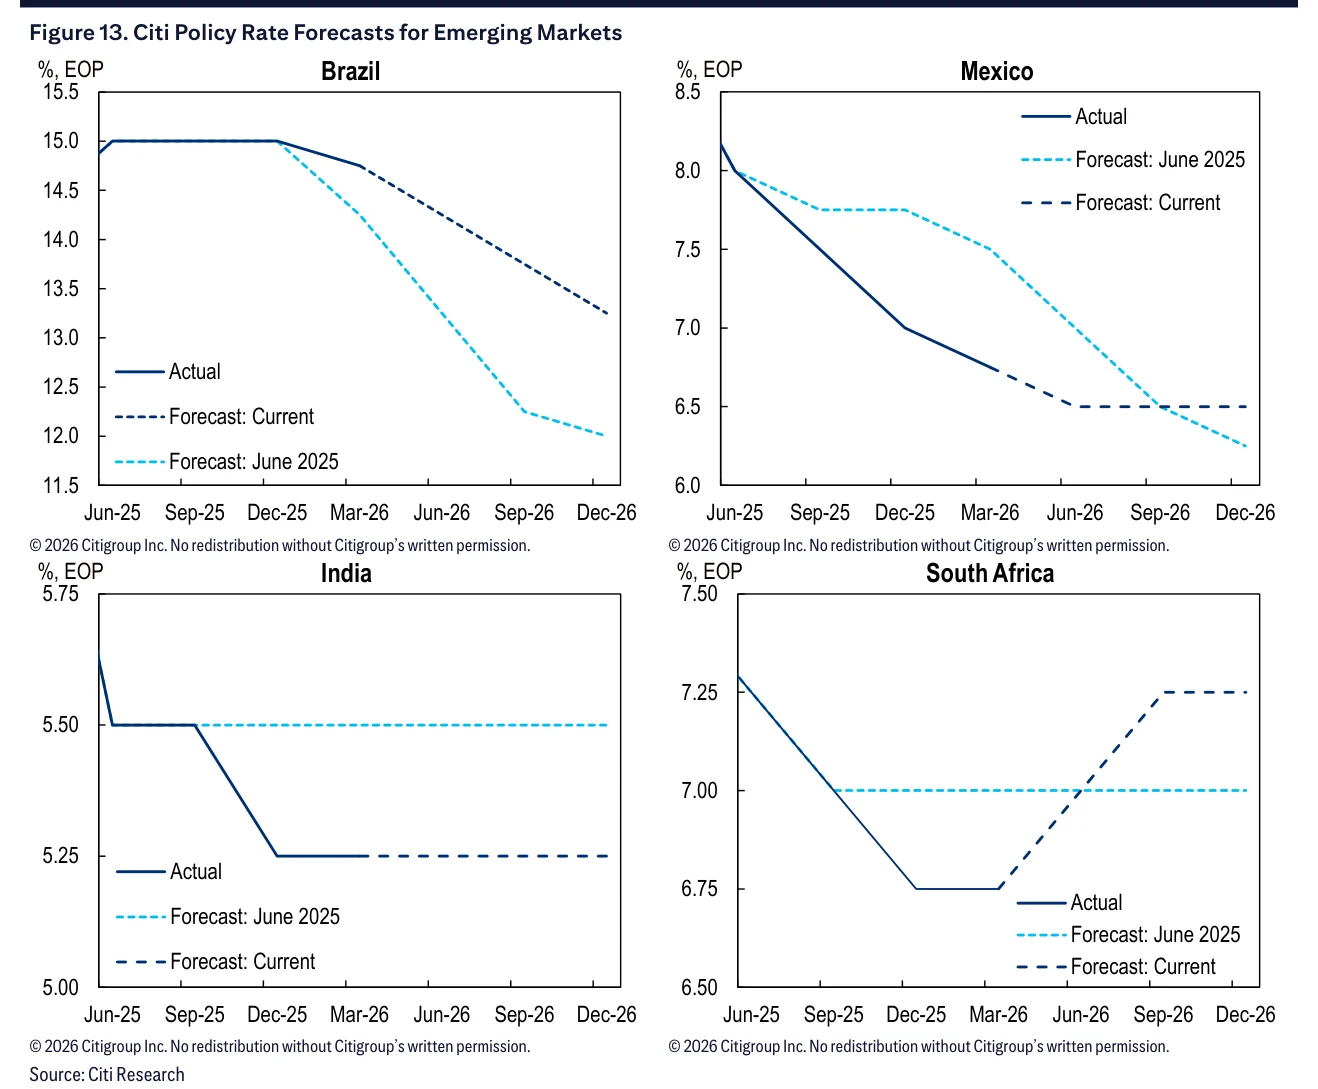
Figure 14:Figure 14:新兴市场政策利率预测最新值与2025年6月预测对比。

Figure 15:Figure 15:G4央行资产负债表。

Figure 16:Figure 16:G4央行资产负债表相对2019年12月的变化。
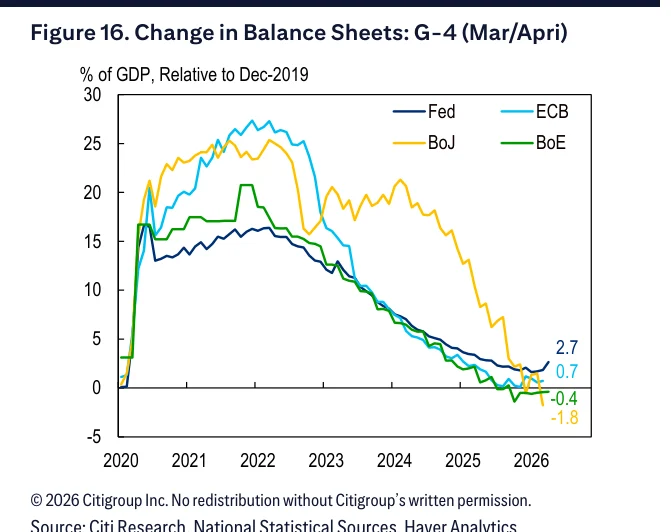
Figure 17:Figure 17:发达市场央行资产负债表占GDP比例。

Figure 18:Figure 18:新兴市场央行资产负债表。

Figure 19:Figure 19:G4货币供应量M2。
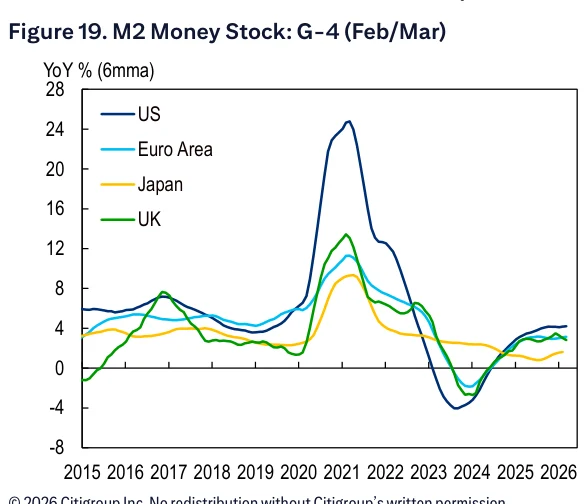
Figure 20:Figure 20:新兴市场货币供应量M2六个月移动平均同比增速。

Figure 21:Figure 21:央行政策摘要。
