摩根大通 RWE(RWE.US)信用公告和关键主题:相对价值,资产负债表回顾和评级机构的想法
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通维持对德国综合公用事业公司 RWE 的低配(Underweight)信用评级。 尽管公司通过全股权融资增持输电网运营商 Amprion 股权改善了盈利质量、业务多元化并拓宽了评级缓冲空间,但其盈利结构依然高度集中于发电业务,信用评级较同行低 0-1 个子级,且欧元计价利差过紧。 RWE 在 2026 年 3 月上调其中期战略投资计划,将 2026-31 年净投资额定为 350 亿欧元(含 Amprion 则为 420 亿欧元),目标到 2031 年实现 65GW 净装机容量及 101.5 亿欧元的集团年度 EBITDA。 2025 年 12 月公司自身测算的经济净负债为 109 亿欧元,对应净杠杆率为 2.1x,预计到 2030 年将上升至约 3.0x,公司自身设定的目标区间为 3.0-3.5x。 摩根大通认为 RWE 的欧元高级债及混合债估值缺乏吸引力,但其美元反向扬基高级债具备显著的跨币种利差溢价,风险回报更趋合理。
主要观点
- 维持对 RWE 的低配评级,主因欧元高级债利差估值过紧且盈利结构仍偏向发电。
- RWE 装机容量达 47.1GW,当前业务划分为四大分部且以可再生能源和燃气发电为主。
- 修订后的 2026-31 年战略规划拟投入净投资 350 亿欧元,重点加码美国发电、欧洲灵活发电及德国电网。
- 公司规划到 2031 年实现净装机 65GW、Amprion 监管资产基础达 350 亿欧元及 101.5 亿欧元年度 EBITDA。
- RWE 欧元高级债利差在 15-75bps 区间,紧跟高评级德国同行,与其中 BBB 评级基本面不匹配。
- 美元高级债利差处于 105-185bps 区间,换算为欧元后利差达 80-180bps,较欧元债存在明显跨币种利差优势。
- RWE 自身测算的 2025 年末经济净负债为 109 亿欧元,高于摩根大通的 84 亿欧元和穆迪的 94 亿欧元口径。
- 经济净杠杆率预计从 2025 年末的 2.1x 抬升至 2030 年的约 3.0x,处于行业合理扩张范围内。
- 若对持股 58%的 Amprion 采取 100%全面并表,RWE 在 FY26 和 FY30 的净杠杆率将分别升至 2.9x 和 4.4x 峰值。
- 穆迪与惠誉对 RWE 维持 Baa2/BBB+ 评级及稳定展望,相关评级自 2021 年初以来保持未变。
论述逻辑
- 梳理 RWE 业务转型及最新 2026-31 年资本开支计划,确认增持 Amprion 及转向灵活发电有助改善盈利质量并降低纯绿电低 IRR 风险。
- 对比公司、穆迪及分析师的净负债口径并压力测试 Amprion 并表影响,指出高额资本支出将推升净杠杆率由 2.1x 走向 3.0-3.5x 区间。
- 横向比对欧洲公用事业利差曲线,推导得出 RWE 欧元高级债及混合债利差被过度挤压、但美元反向扬基债具备相对价值吸引力的结论。
关键展望
- 资本开支与装机目标:2026-31 年规划净投资 350 亿欧元(含 Amprion 为 420 亿欧元),目标 2031 年达到 65GW 净容量与 101.5 亿欧元年度 EBITDA。
- 杠杆率路径:经济净杠杆率预计在 2030 年上升至约 3.0x,公司设定的 2026-31 年杠杆率指引目标区间为 3.0-3.5x。
- 并表与监管风险:RWE 将持有的 74.9% Amprion 控股载体 M31 股份增至 50%,若未来会计处理转为 100%全面并表,杠杆率将在 FY30 冲高至 4.4x。
推荐标的
- RWE(发行人):维持低配(Underweight)评级,当前穆迪/惠誉评级为 Baa2/BBB+,维持稳定展望。
- RWE 1.000% 2033s(ISIN: XS2412044641):评级为低配(Underweight),代表性基准欧元高级绿色债券。
- RWE 0.625% 2031s(ISIN: XS2351092478):评级为低配(Underweight),欧元高级绿色债券。
- RWE 3.625% 2029s(ISIN: XS2584685031):评级为低配(Underweight),欧元高级绿色债券。
- Amprion(发行人):维持中性(Neutral)评级,涵盖 3.125% '30、3.850% '39、3.971% '32 债券均维持中性。
- RWE 美元高级债券:相对于欧元债券更具相对价值,利差在 105-185bps 区间,风险回报接近公允价值。
关键图表
图1. RWE在不同Amprion水平下的示意性经济净杠杆率
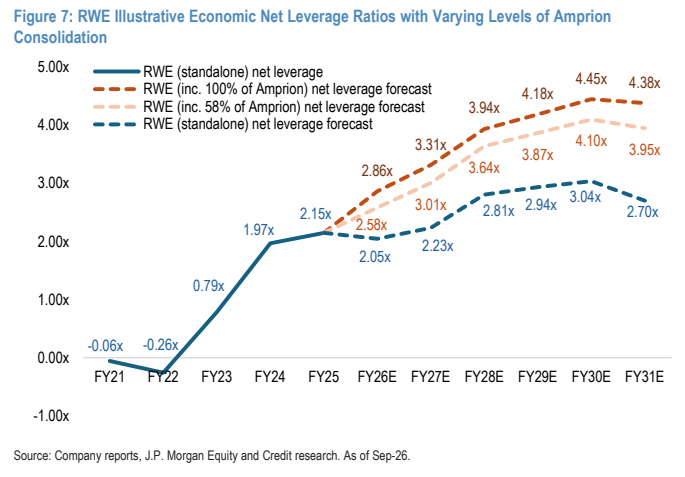
图2. RWE到期期限结构(百万欧元)表3. RWE财务摘要(百万欧元)
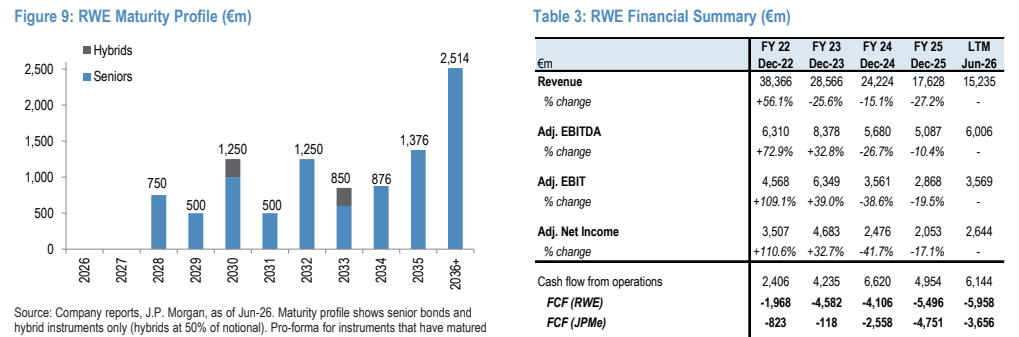
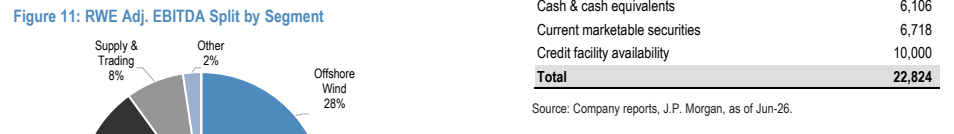
图3. RWE按业务板块划分的调整后EBITDA