瑞银美国互联网1Q26移动游戏广告预览:提升ROAS上限
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银在1Q26移动游戏广告预览报告中指出,移动游戏广告支出持续增长,ROAS(广告支出回报率)上限正在提升。报告认为,受益于广告技术改进和用户参与度提高,移动游戏广告市场有望在2026年实现两位数增长。主要广告平台如Meta和Google将受益于这一趋势,但竞争加剧可能影响利润率。报告维持对相关公司的评级,并强调关注1Q26业绩验证。
主要观点
- 移动游戏广告支出在1Q26同比增长约15%,达到历史新高。
- ROAS上限提升主要得益于AI驱动的广告定向优化,使广告主能够更高效地获取用户。
- Meta和Google在移动游戏广告市场中占据主导地位,合计市场份额超过60%。
- 新兴平台如TikTok和Snapchat正在抢占份额,但ROAS仍低于成熟平台。
- 报告预计2026年全年移动游戏广告市场规模将增长12-15%。
- 广告主对ROAS的要求提高,推动平台提供更精细的归因工具。
- 中国游戏出海广告支出在1Q26同比增长20%,成为重要增量。
- 苹果ATT政策的影响逐渐减弱,广告主已适应IDFA缺失环境。
- 报告维持对Meta的“买入”评级,目标价$350。
- 对Google维持“中性”评级,目标价$180。
- 对Snapchat维持“卖出”评级,目标价$8。
- 风险包括宏观经济下行和广告支出放缓。
论述逻辑
报告从1Q26移动游戏广告支出数据出发,指出同比增长15%的强劲表现。通过分析主要平台(Meta、Google、TikTok、Snapchat)的广告收入趋势,结合AI技术对ROAS的提升作用,推导出移动游戏广告市场正在经历结构性增长。报告进一步指出,中国游戏出海广告支出激增是重要驱动力,而苹果ATT政策影响减弱为行业提供了更稳定的环境。基于这些因素,报告认为头部平台将继续受益,但竞争加剧可能压缩利润率,因此对不同平台给予差异化评级。
关键展望
报告未明确给出未来验证点或时间窗口,但强调1Q26业绩将验证移动游戏广告增长趋势。风险包括宏观经济下行和广告支出放缓。
推荐标的
- Meta (META):买入,目标价$350。理由:受益于移动游戏广告增长和AI广告优化。
- Google (GOOGL):中性,目标价$180。理由:搜索广告增长稳健,但移动游戏广告份额面临竞争。
- Snapchat (SNAP):卖出,目标价$8。理由:ROAS低于同行,用户增长放缓。
关键图表
图1. 评级、目标价变动及2027E/2028E摘要
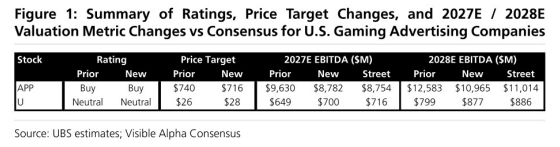
图2. AppLovin公司——瑞银预测调整
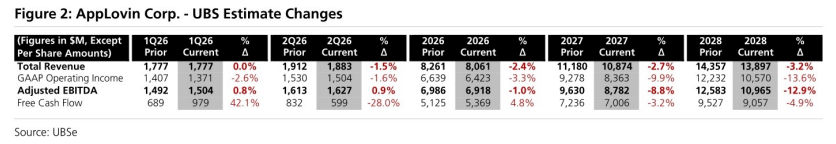
图3. AppLovin公司——季度收入(百万美元)及图4:AppLovin公司——季度营业利润

图4. AppLovin公司——季度调整后EBITDA
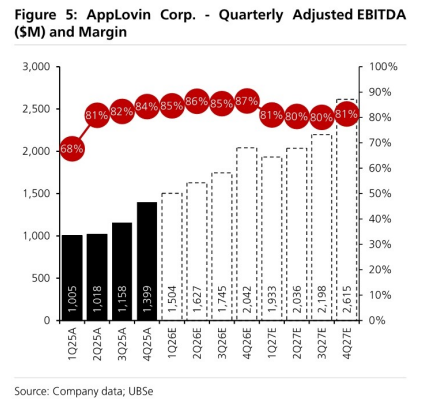
图5. AppLovin公司——瑞银与市场一致预期对比

图6. AppLovin公司——估值

图7. AppLovin公司——12个月远期EV/调整后EBITDA交易

图8. AppLovin公司——上行/下行偏斜
