摩根士丹利:Fiserv 潜在借记网络出售可能释放价值,领导层变动增加不确定性
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利就Fiserv(FISV)潜在出售其借记网络(STAR和Accel)及总裁Dhivya Suryadevara辞职事件发布更新报告。报告指出,WSJ报道称美国银行(包括JPM、BAC、WFC、PNC)正探索收购FISV的借记网络,以规避Durbin修正案设定的借记交换费上限,但至少“几家银行”表示不太可能推进收购。同时,FISV总裁Suryadevara于7月7日辞职,由Andrew Gelb和Srini Krish临时领导金融解决方案业务,这增加了投资者对领导层连续性和战略重置执行风险的担忧。报告估计FISV借记网络EBITDA约5亿美元,按6-8倍估值约30-40亿美元,潜在溢价收购可达更高。对万事达(MA)和Visa(V)的影响有限,估计失去一个大额借记发卡行将造成约0.5-1%的收入逆风。对Chime(CHYM)和Block(XYZ)的长期影响更大,因为大型银行若通过自有网络结构获取更高借记交换费,可能削弱CHYM和Cash App的价值主张。FISV当前评级为Equal-weight,目标价65美元;MA目标价30倍PE,V目标价27倍PE,XYZ目标价18倍PE,CHYM目标价5倍EV/Txn Profit。
主要观点
- 潜在交易报道:WSJ报道美国银行(JPM、BAC、WFC、PNC)正探索收购FISV的借记网络STAR和Accel,以规避Durbin修正案对借记交换费的限制(21美分+0.05%)。但至少“几家银行”表示不太可能推进,Fiserv及其他方未予置评。
- 领导层变动:FISV总裁Dhivya Suryadevara于7月7日辞职,Andrew Gelb(EVP兼COO,金融解决方案)和Srini Krish(技术运营主管)被任命为临时领导。此举在CEO Mike Lyons辞职和Takis Georgakopoulos接任后,进一步引发对领导层连续性的质疑。
- 交易逻辑:类似Capital One收购Discover,允许银行对借记交易收取更高交换费,Capital One最初表示每年可产生略超10亿美元运营协同效应。
- 对MA/V的影响:MA和V的网络规模、速度、安全、商户路由优化、争议基础设施、欺诈工具、发卡处理及受理广度难以复制。若银行选择自有网络策略,估计失去一个大额借记发卡行将造成MA或V约0.5-1%的收入逆风(类似COF从MA剥离借记量)。
- FISV借记网络估值:FISV未单独披露STAR和Accel的收入或利润,但估计网络EBITDA约5亿美元。数字支付业务占总收入19%(39亿美元),借记网络收入约10%(10亿美元),1Q26量增长低两位数,EBITDA利润率约50%。按6-8倍估值约30-40亿美元,潜在协同效应收购方可支付20%以上溢价。
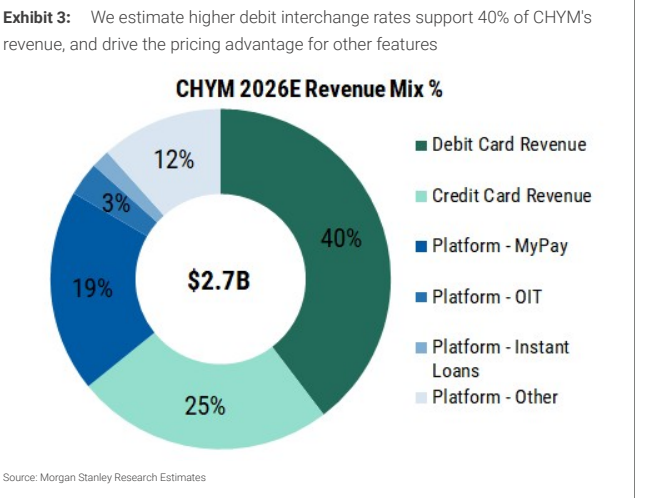
- 对CHYM/XYZ的影响:若交易宣布,可能加剧低端消费者市场竞争。大型银行可通过自有网络结构获取更高借记交换费,从而提供借记奖励、免费支票、提前发薪、透支减免等,直接冲击CHYM和Cash App的价值主张。估计借记交换相关收入占CHYM总收入的40%,占XYZ的15%。
- FISV评级与目标价:FISV股票评级Equal-weight,目标价65美元(基于7倍2027年调整后EPS,略低于支付同行增长调整后估值)。
- MA评级与目标价:MA目标价基于30倍2027年EPS,与历史均值一致,较当前股价溢价约8倍。
- V评级与目标价:V目标价基于27倍2027年EPS,略低于5年均值,较当前股价溢价约6倍。
- XYZ评级与目标价:XYZ目标价基于18倍2027年SBC负担调整后EPS,与同行增长调整后一致。
- CHYM评级与目标价:CHYM目标价基于5倍EV/Txn Profit(2027年预测),较慢增长的Block(Cash App)溢价约3倍,较更快增长的AFRM折价3倍。
论述逻辑
WSJ报道银行探索收购FISV借记网络 → 若交易实现,银行可规避Durbin修正案交换费上限,类似COF收购Discover逻辑 → 对MA/V影响有限,因网络规模难以复制,但可能造成0.5-1%收入逆风 → FISV借记网络估值约30-40亿美元,溢价收购可释放价值 → 同时,总裁辞职增加领导层不确定性,对金融解决方案业务轨迹产生疑虑 → 长期看,大型银行若获得更高借记交换费,可能削弱CHYM和Cash App的竞争优势,因后者依赖借记交换费收入。
关键展望
- 交易进展:报告未明确交易是否会发生,仅基于WSJ报道,且多家银行表示不太可能推进。
- 领导层变动影响:Suryadevara辞职后,投资者将关注金融解决方案业务的执行风险、领导连续性及战略重置的持久性。
- 对MA/V的风险:若银行选择自有网络策略,失去一个大额借记发卡行可能造成0.5-1%收入逆风,但报告认为MA/V的网络优势难以复制。
- 对CHYM/XYZ的竞争压力:若交易宣布,大型银行可能通过更高借记交换费提供更优消费者产品,长期影响CHYM和XYZ。
- FISV回购:市场预期2027-29年回购70亿美元(占市值25%),出售借记网络所得可支持去杠杆或额外回购。
推荐标的
- Fiserv Inc. (FISV.O):评级Equal-weight,目标价65美元(基于7倍2027年调整后EPS)。理由:潜在借记网络出售可释放价值,但领导层变动增加不确定性。
- MasterCard Inc (MA.N):目标价基于30倍2027年EPS。理由:网络规模优势,但失去大额借记发卡行可能造成0.5-1%收入逆风。
- Visa Inc. (V.N):目标价基于27倍2027年EPS。理由:类似MA,网络优势但面临潜在收入逆风。
- Block, Inc (XYZ.N):目标价基于18倍2027年SBC负担调整后EPS。理由:若大型银行获得更高借记交换费,Cash App价值主张可能受压。
- Chime Financial Inc (CHYM.O):目标价基于5倍EV/Txn Profit(2027年)。理由:借记交换收入占比高(40%),面临竞争压力。
关键图表
图1. 杜宾修正案涵盖的借记交易上限为21美分加0.05%

图2. FISV的数字支付业务占总业务的19%
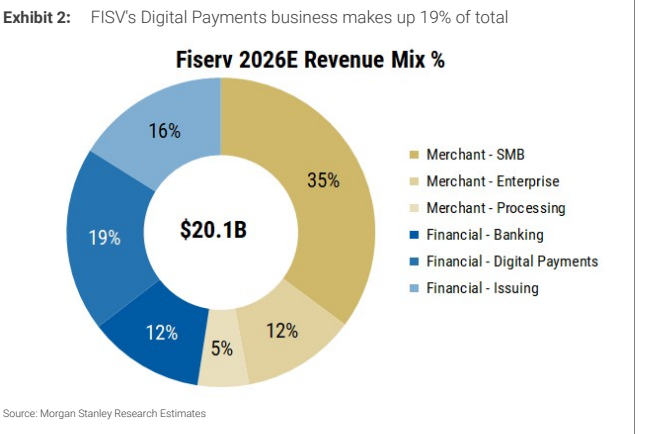
图3. 我们估计更高的借记卡交换费率支撑了CHYM收入的40%,并推动了其他功能的定价优势