华福证券 煤炭行业定期报告动力煤价逼近千元,双焦价格高位回调
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华福证券10月11日发布煤炭行业周报,维持行业强于大市评级。 截至10月9日,秦港5500K动力末煤平仓价998元/吨,周环比上涨10元/吨、年涨幅42.8%,逼近千元关口,内蒙、山西、陕西5500K产地价持平;10月长协价717元/吨,月环比+13元/吨,2026年以来均值694元/吨。 需求端六大电厂日耗84.3万吨周涨2.4%,甲醇、尿素开工率分别升至92.2%和90.6%的历史同期偏高水平,电厂补库叠加非电需求旺盛带动煤价上涨。 双焦价格高位回调:京唐港主焦煤库提价2420元/吨周跌110元/吨,山西吕梁焦煤2300元/吨周跌150元/吨,山西一级冶金焦出厂价2080元/吨下跌100元/吨,焦炭第二轮降价已启动。 供给端523家矿山精煤日均产量63.2万吨、年同比-16%,甘其毛都口岸通关量周环比大跌45.5%,山西复产不及预期。 报告认为2025年已探明煤价政策底,AI发展是能源需求增量,煤价正处于新一轮上涨周期,供给弹性有限、焦煤欠产或成新常态。 投资上按高分红、增产潜力、稀缺焦煤资源、煤电一体化四条主线建议关注中国神华、中煤能源、陕西煤业、兖矿能源、淮北矿业等标的。 本周煤炭指数上涨2.74%、跑赢沪深300指数3.66个百分点,年初至今上涨24.3%。
主要观点
- 本周煤炭指数上涨2.74%,跑赢沪深300指数3.66个百分点;年初至今煤炭指数上涨24.3%,跑赢31.05个百分点。板块市盈率18.9倍位列A股全行业倒数第8,市净率1.57倍。个股方面广汇能源周涨7.9%居首,江钨装备周跌4.8%。
- 秦港5500K动力末煤平仓价998元/吨、周环比上涨10元/吨(年同比+299元/吨、+42.8%),逼近千元关口;2026年10月长协价717元/吨,月环比+13元/吨(+1.8%),年内长协价均值694元/吨。
- 三大产地动力煤价格持平:内蒙东胜大块精煤845元/吨、大同弱粘煤795元/吨、榆林动力块煤815元/吨,年同比分别上涨53.6%、40.7%、59.8%。
- 国际煤价涨跌互现:欧洲ARA动力煤95.9美元/吨持平(年跌6.5%),理查德RB动力煤117美元/吨持平(年涨35.3%),纽卡斯尔动力煤143.7美元/吨周涨0.9%(年涨37.6%)。
- 动力煤供给同比仍收缩:462家样本矿山日均产量524.3万吨,周环比+3.9万吨、年同比-5.2%;产能利用率86.9%,周环比+0.7pct、年同比-4.9pct。
- 需求端边际改善:六大电厂日耗84.3万吨(周涨2.4%)、库存1429.6万吨(周涨1.1%)、可用天数16.9天;甲醇开工率92.2%(+2.6pct)、尿素开工率90.6%(+5.3pct),仍处历史同期偏高水平。
- 双焦高位回调:截至10月9日,京唐港主焦煤库提价2420元/吨,周环比下跌110元/吨,周跌幅4.3%,年同比上涨48.5%;山西吕梁焦煤出矿价2300元/吨,周环比下跌150元/吨,周跌幅6.1%;河南平顶山、安徽淮北产地价均周环比上涨80元/吨;山西一级冶金焦出厂价2080元/吨,周环比下跌100元/吨。
- 焦煤供给偏紧:523家矿山精煤日均产量63.2万吨(年同比-16%)、开工率66.4%(年同比-15.5pct);精煤库存240.6万吨周增32.9万吨(年同比+22.8%);蒙煤甘其毛都口岸通关量4.6万吨周跌45.5%,年初至今合计3486万吨、同比+26%。
- 下游需求平淡:日均铁水产量233.8万吨(年同比-3.2%)、高炉开工率81.4%;焦化厂(产能>200万吨)开工率77.3%(周+0.4pct);上海螺纹钢3230元/吨周跌40元(年跌0.6%)。
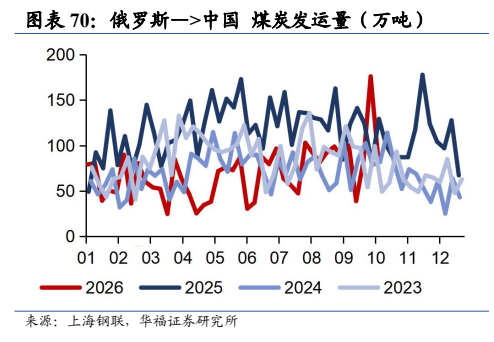
- 进口端内外分化:全球→中国煤炭发运量664.4万吨周跌0.5%(年同比+21.6%),到港量794.3万吨周涨24.7%(年同比+29%);澳大利亚发运量周涨6.4%(年同比+214.8%),俄罗斯发运量周跌49.5%,印尼发运量周涨35.5%。
- 本周要闻与公告:山西复产不及预期,焦煤期货10月9日单日反弹3.16%;焦炭第二轮降价启动,河北、天津部分钢厂10月12日起将湿熄焦、干熄焦采购价分别下调100元/吨和110元/吨;截至10月2日全国493家燃煤电厂库存可用天数22天;兖矿能源完成红隼煤矿80%权益收购交割,交易对价上限24亿美元。
- 核心观点:电厂补库叠加甲醇开工率高位带动煤价上涨,安监严格大环境下保供复产预期力度一般;2025年已探明煤价政策底,AI发展是需求增量,煤价正处于新一轮上涨周期;供给弹性有限(双碳产能控制、区域分化西移、焦煤开采难度加大),欠产或成新常态;煤企报表健康、分红改善,煤炭股仍有比较优势。
论述逻辑
- 电厂补库与甲醇、尿素开工率处于历史同期高位 → 非电需求与电煤需求共振,秦港5500K动力煤逼近千元(998元/吨)→ 但安监严格大环境下保供复产预期力度一般,动力煤产量年同比-5.2%、焦煤精煤日产年同比-16% → 供给弹性有限(双碳产能控制、东部资源减少与山西稳产使产能向西部集中、焦煤开采难度加大欠产成新常态)→ 焦煤现货供应偏紧但钢厂利润较差、焦炭第二轮降价落地,双焦价格高位回调 → 叠加2025年已探明煤价政策底、地缘冲突强化各国能源安全诉求、AI发展带来能源需求增量 → 报告判断煤价正处于新一轮上涨周期、成本上升有效支撑煤价底部 → 煤企资产报表健康且分红比例改善 → 维持煤炭行业强于大市评级,按高分红、增产潜力、稀缺焦煤资源、煤电一体化四条主线建议关注标的。
关键展望
- 供暖季补库验证:截至10月2日全国493家燃煤电厂日均耗煤408.0万吨、库存8849.7万吨、可用天数22天,与上一供暖季统调口径约35天相比仍有补库空间;后续需跟踪长协履约兑现率、东北华北降温时点及水电新能源出力三个变量。
- 保供政策节奏:稳产保供安排允许符合条件的超产煤矿在安全评估和省级政府同意后于12月底前按不高于核定能力的十二分之一组织生产,但需经复产、验收和产能爬坡才能转化为实际增量,短期更多体现为供应释放预期。
- 大秦铁路自10月7日起开展为期20天集中检修、每天9时至12时全线停运,阶段性运力收缩影响煤炭向港口及下游流转。
- 焦煤冬储窗口:山西主产区复产进度仍低于市场预期,节后北方逐步进入冬储补库阶段,供应低位、库存偏低背景下焦煤价格弹性有所放大。
- 地缘变量:特朗普称美伊谈判有进展,布伦特原油10月9日早盘跌1.3%至102.91美元/桶,霍尔木兹海峡恢复通航进展及美伊谈判仍是国际能源供应重要变量。
- 风险提示:国内煤炭产能释放超预期、进口煤超预期、替代电源发电量超预期、宏观经济不及预期。
推荐标的
- 行业评级:煤炭 强于大市(维持评级);报告对个股未给出评级与目标价,均为建议关注。
- 主线一(资源禀赋优秀、经营业绩稳定且分红比例高或存在提高分红可能):中国神华、中煤能源、陕西煤业。
- 主线二(具有增产潜力且受益于煤价周期见底):兖矿能源、华阳股份、广汇能源、晋控煤业、甘肃能化。
- 主线三(受益于长周期供给偏紧、具有全球性稀缺资源属性):淮北矿业、平煤股份、山西焦煤、潞安环能、山煤国际。
- 主线四(煤电联营或一体化模式、平抑周期波动):陕西能源、新集能源、淮河能源。
关键图表
图1. 图表 1: 各行业一周行情表现(%)
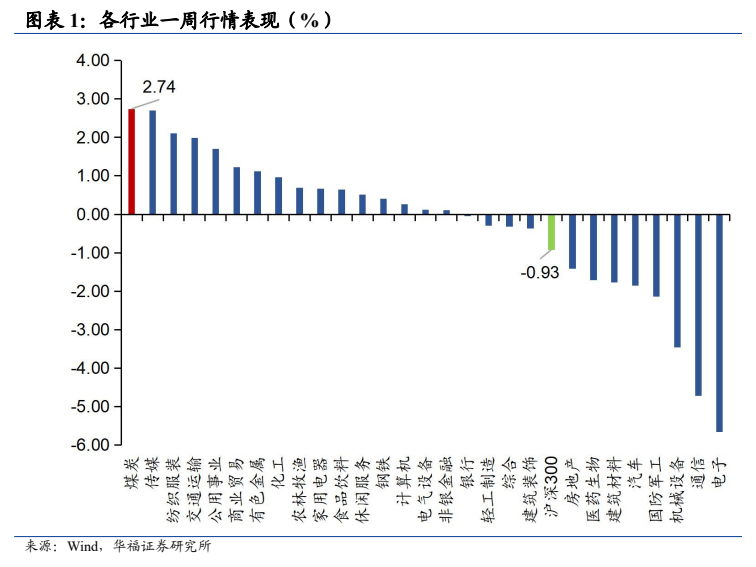
图2. 图表 8: 内蒙动力煤产地价格(元/吨)
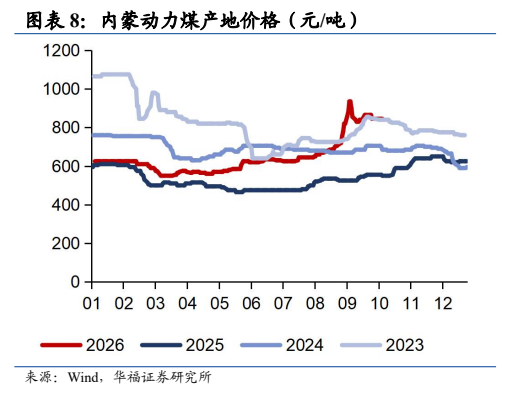
图3. 图表 14: 纽卡斯尔动力煤价格(美元/吨)
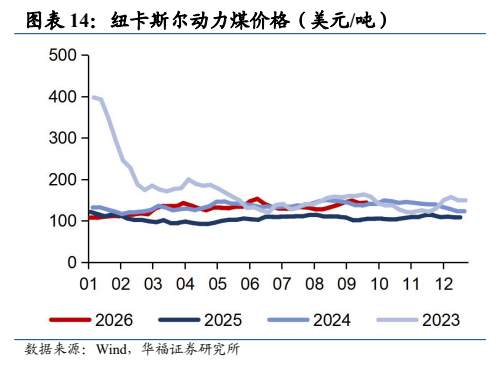
图4. 图表 21: 尿素开工率(%)
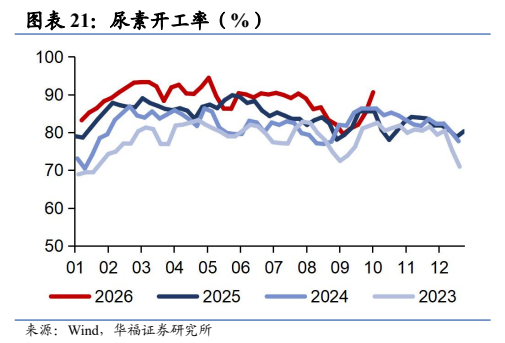
图5. 图表 28: 462 家样本矿山动力煤库存(万吨)
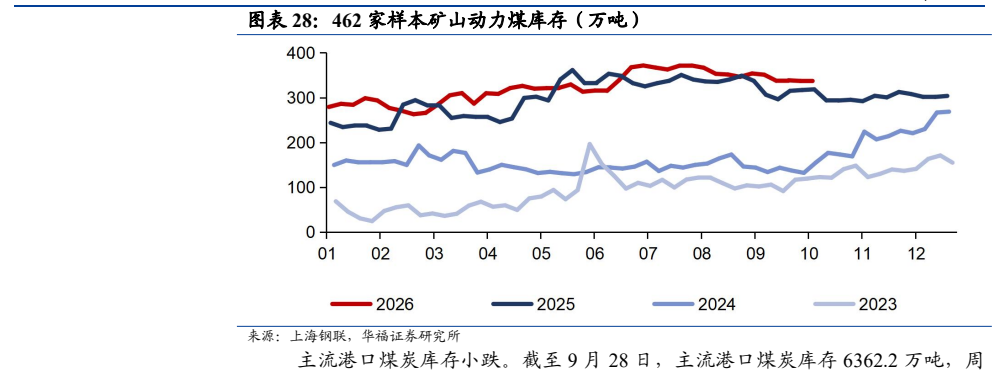
图6. 图表 43: 晋城无烟煤(元/吨)
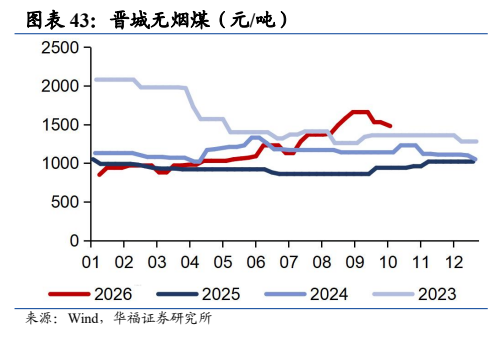
图7. 图表 50: 523 家样本矿山开工率(%)
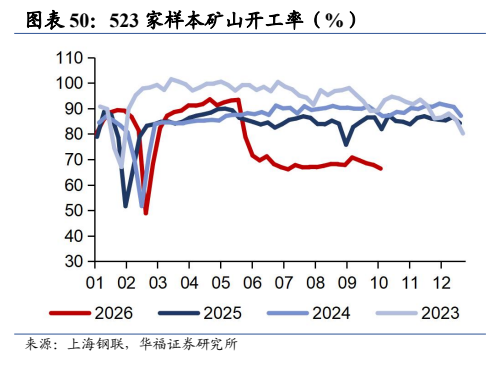
图8. 图表 57: CR 炼焦煤库存中转地指数(点)
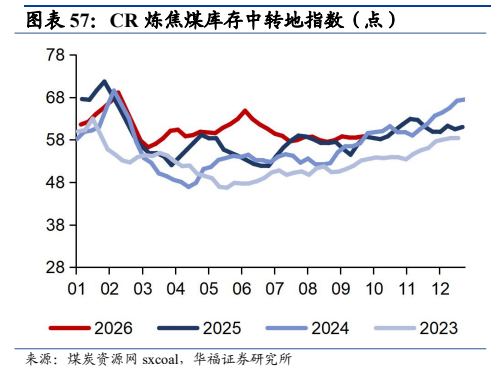
图9. 图表 64: 样本钢厂(247 家)炼焦煤可用天数(天)
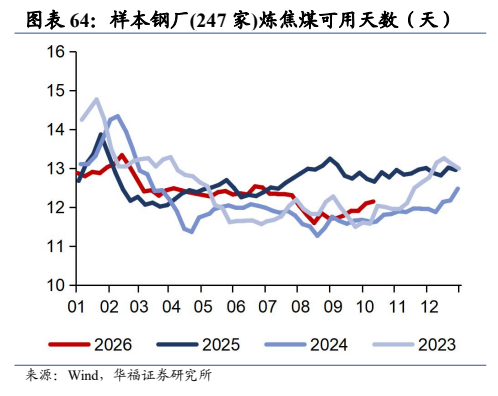
图10. 图表 70: 俄罗斯—>中国 煤炭发运量(万吨)